建設業の売上高総利益率(粗利率)は、令和6年度の平均で26.5%。ただし売上高5千万円未満の会社に限ると35%を超えます。小さい会社では、社長の給与や事務所の家賃などの一般管理費を粗利から賄う必要があるため、高い粗利率が必要になる場合があります。つまり、見積金額に乗せる利益は「業界平均だから」で決めると、自社の規模には足りないことがあります。
この記事では、見積金額とNET金額・請負代金・実行予算の違いから、直接工事費・現場管理費・一般管理費・利益という構成要素、5ステップの計算例、業種別・規模別の粗利率データ、見積書への書き方、値引き交渉への対応、提出前のチェックリストまでを、小規模・中規模の建設会社の実務目線で整理しました。改正建設業法で見積書に求められるようになった内訳の記載や、インボイス制度の端数処理にも触れています。
次の見積から、利益の欄を「なんとなく15%」ではなく、自社の固定費から逆算した数字で埋められます。値引きを求められたときに、金額ではなく内訳で交渉する言い方も用意できます。
※ 本記事の法令・統計に関する情報は2026年9月時点の内容です。最新の情報は国土交通省・国税庁などの公式サイトでご確認ください。
工事原価を“今”見える化する工事管理システム
見積・実行予算・原価管理・工事台帳の自動作成まで、工事のお金まわりがuconnectひとつで完結。

見積金額とは?工事の見積書に書く金額の意味と3つの金額の違い
見積金額とは、工事を請け負う前に「この内容なら、この金額で施工します」と施主や元請に提示する金額のことです。中身は、工事に必要な原価(材料費・労務費・外注費・経費)に自社の利益を乗せ、消費税を加えたものになります。見積書の一番目立つ位置に書かれる数字であり、受注できるかどうかも、受注後に利益が残るかどうかも、この金額でほぼ決まります。
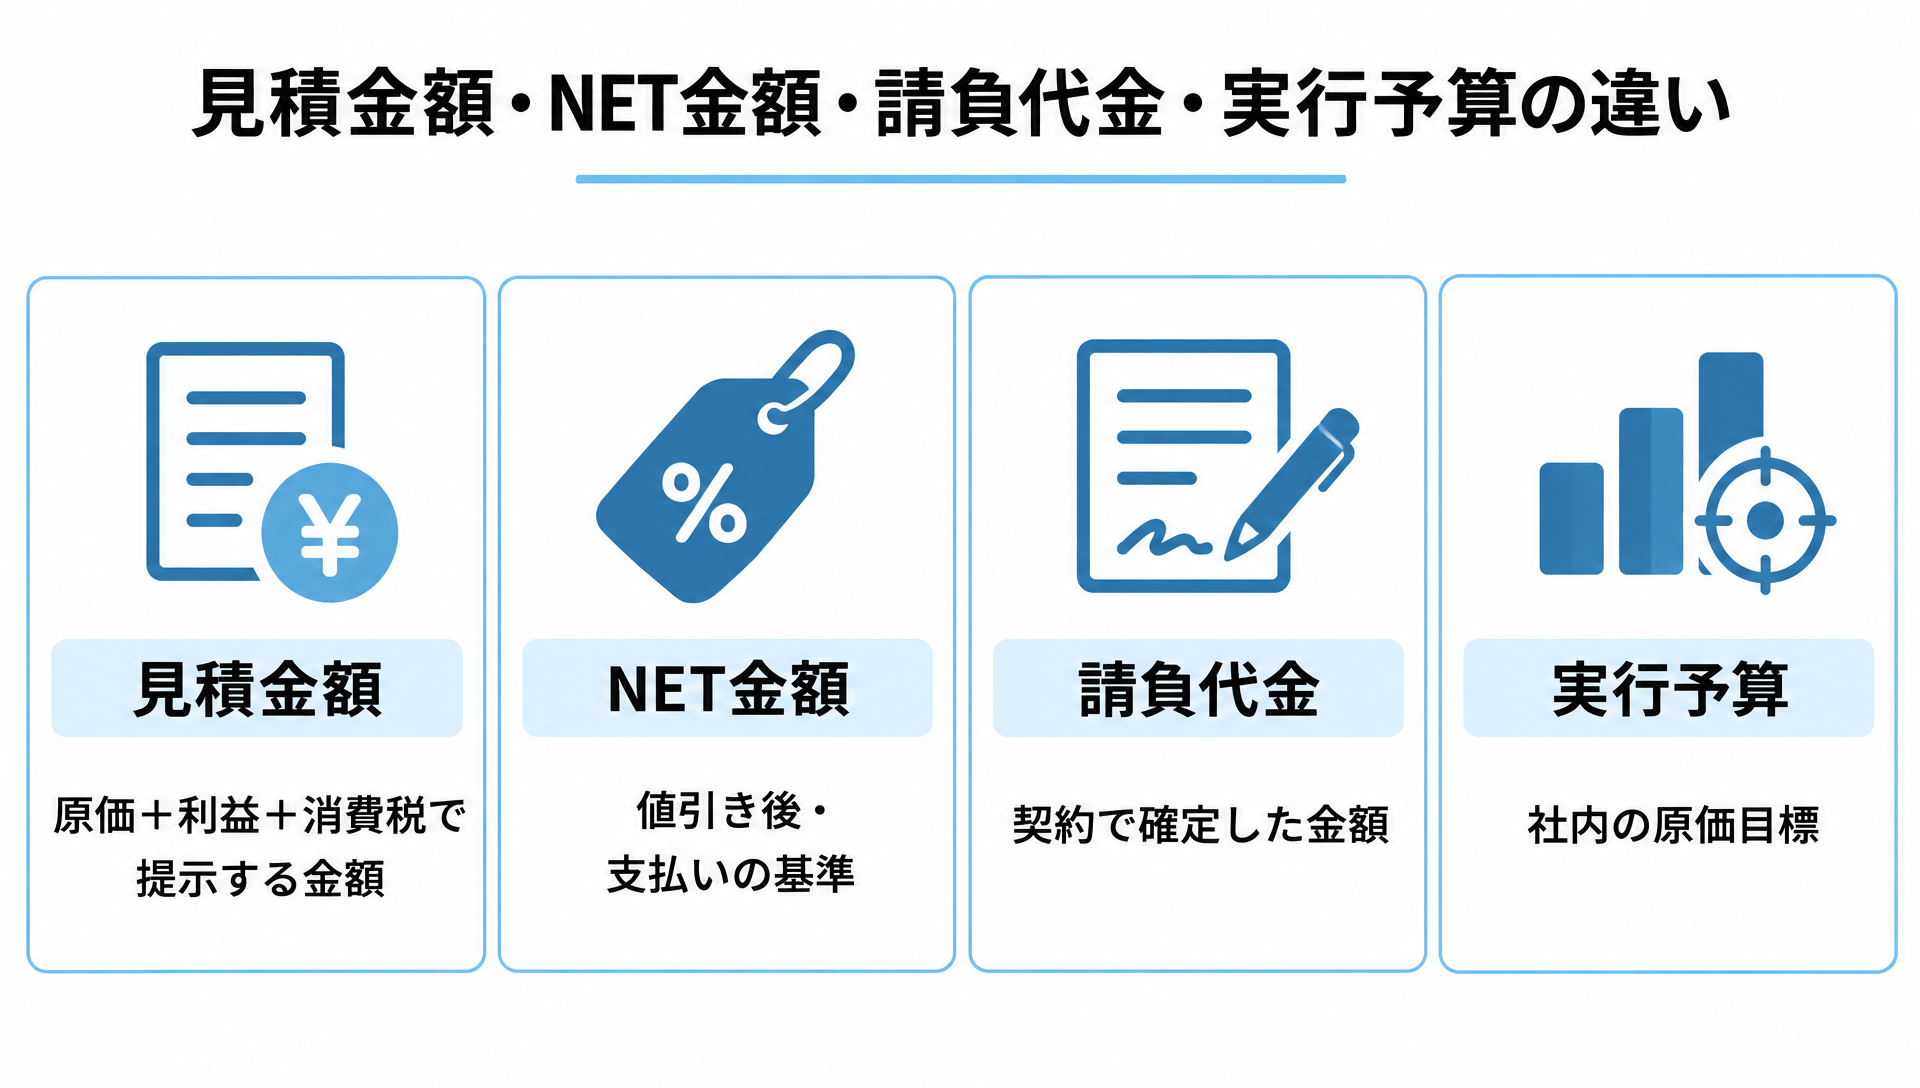
ややこしいのは、実務では「見積金額」のまわりに似た金額がいくつも登場することです。まず、それぞれの意味を表で整理します。
| 金額の名前 | 意味 | 誰が決めるか |
|---|---|---|
| 見積金額 | 見積書に記載して提示する金額。値引き前の提示額 | 自社(受注者) |
| NET金額(ネット) | 値引きや調整を反映したあとの実際の金額。仕入の場面では定価に対する仕入値を指すこともある | 交渉の結果 |
| 請負代金 | 契約書で確定した工事の金額。見積金額がそのまま請負代金になるとは限らない | 双方の合意 |
| 実行予算 | 受注後に社内で組む「この原価で施工する」という目標。施主には見せない | 自社(社内) |
見積書に「見積金額」と「NET金額」の両方が書かれていて、どちらが正しいのかと迷う場面があります。NET金額は法令上の用語ではなく、値引きや調整を反映した実額を指すのが一般的です。ただし、実際の支払いの基準は、最終的に双方が合意して契約書等で確定した請負代金です。2つの金額を並べる書き方は施主を混乱させやすいので、自社が発行する見積書では、値引きを明細の行として書き、合計金額を1つにするほうが親切です。
見積金額と実行予算の違いも押さえておいてください。見積金額は「いくらで売るか」、実行予算は「いくらで作るか」の数字です。見積金額から実行予算を引いた差が、その工事で見込める粗利になります。
見積の段階で原価をきちんと積み上げていれば、受注後の実行予算はその原価をベースに組めるので、2つの数字は本来つながっています。実行予算の作り方は実行予算とは?基本概念から作成手順までで解説しています。
見積金額の構成要素:工事原価と利益の内訳
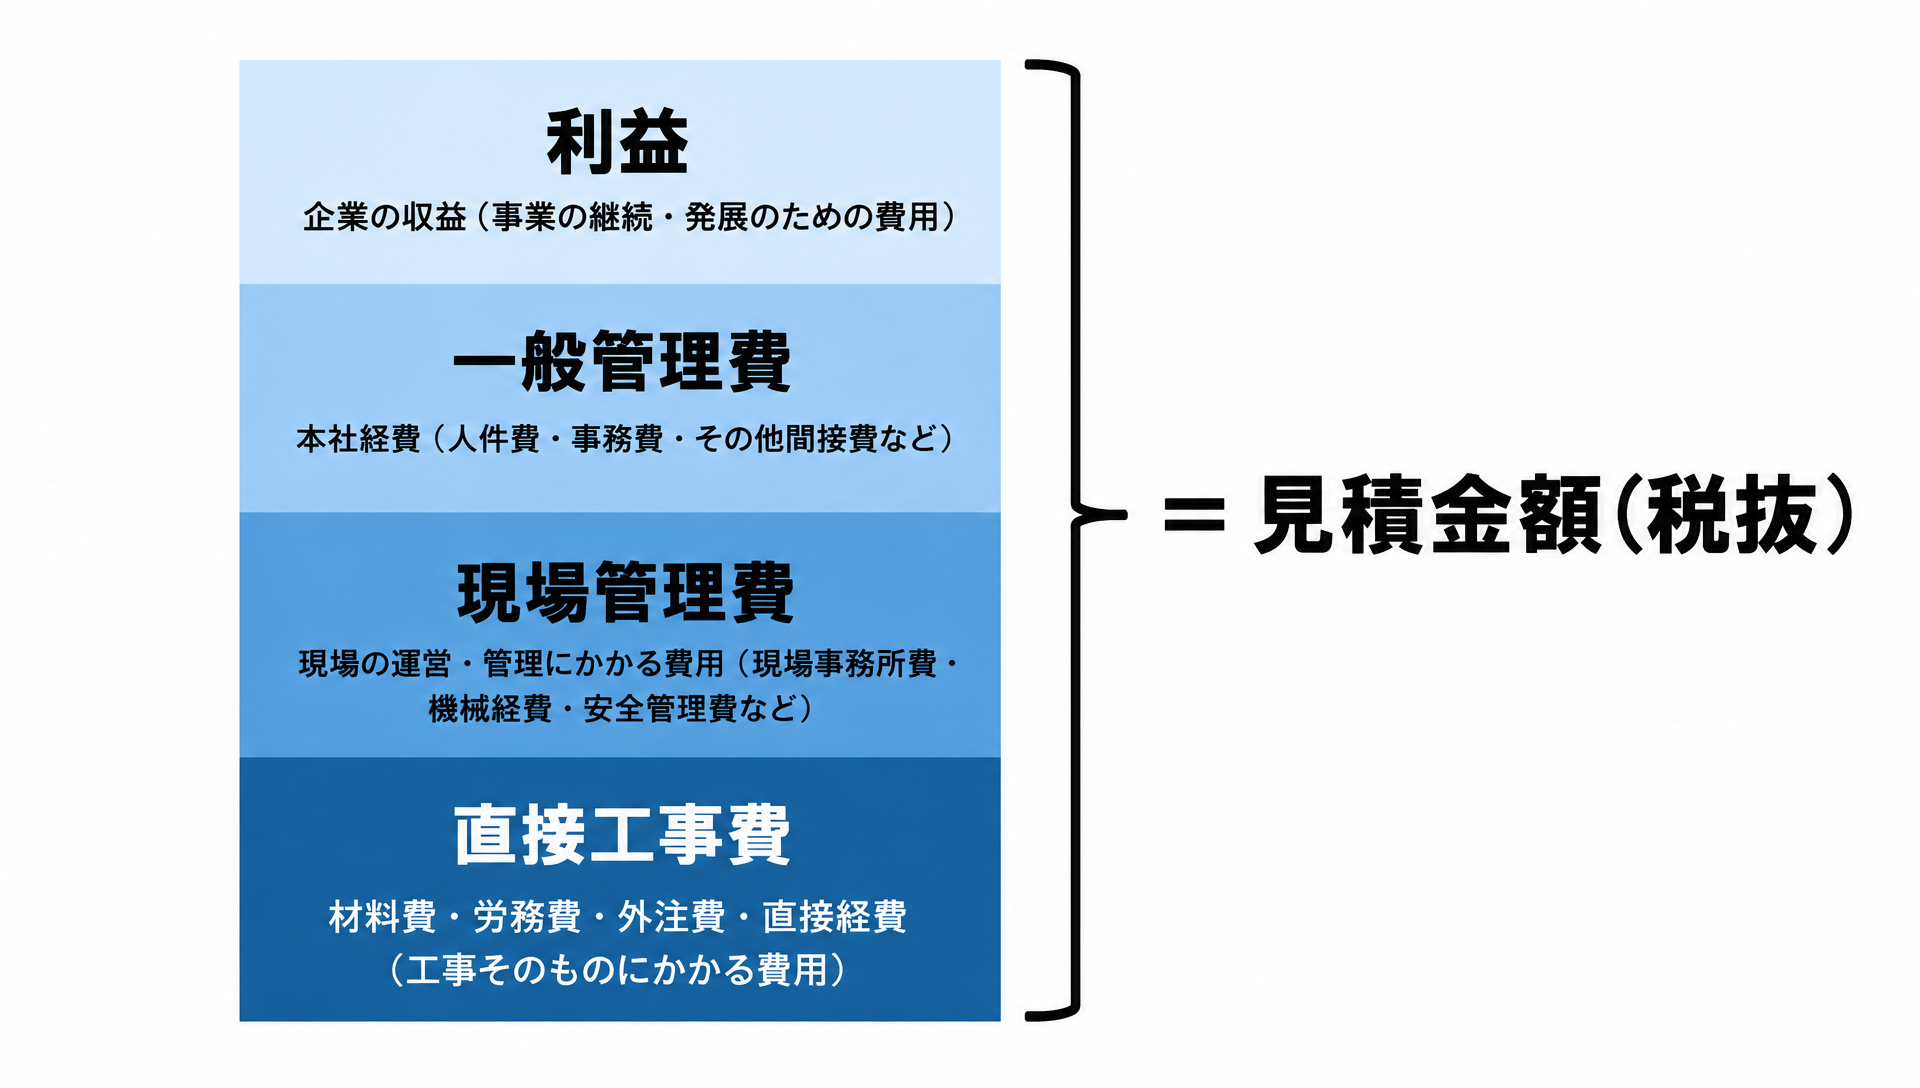
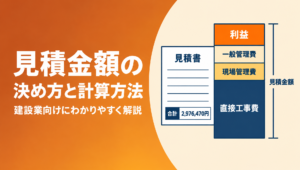
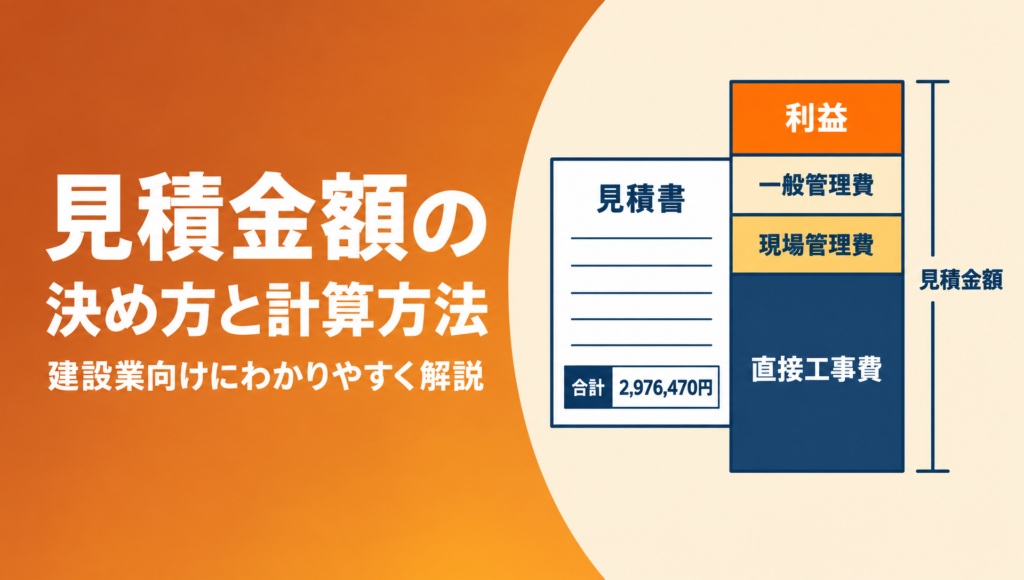
見積金額(税抜)は、直接工事費、現場管理費、一般管理費の配賦額、利益を積み上げて組み立てます。会計上の工事原価は、現場で直接発生する直接工事費と、現場を運営するための現場管理費などで構成され、会社を維持するための一般管理費は販売費及び一般管理費として工事原価とは別に扱います。見積では一般管理費の回収分も金額に含める必要があるため、以下では見積上の費目として並べます。
| 費目 | 中身 | 従業員10名の内装会社での例 |
|---|---|---|
| 材料費 | 工事に使う資材・部材。仕入値(NET価格)で計上する | 石膏ボード、クロス、床材、接着剤 |
| 労務費 | 自社の職人・作業員の賃金と法定福利費 | 職人3名×8日分の日当と社会保険料の事業主負担分 |
| 外注費 | 協力会社に依頼する工事の費用 | 電気工事、設備工事の下請 |
| 直接経費 | 現場ごとに直接発生する経費 | 運搬費、廃材処分費、駐車場代、仮設トイレ |
| 現場管理費 | 現場を管理する監督の人件費や現場事務の経費 | 監督が現場に張り付く日数分の人件費、安全用品 |
| 一般管理費 | 会社全体の維持費。事務員の給与、事務所家賃、車両、保険、広告費など | 売上に一定率で配賦 |
| 利益 | 上記を差し引いて会社に残る金額 | 目標粗利率から逆算 |
このうち材料費・労務費・外注費・直接経費が直接工事費で、見積金額の土台になります。現場管理費と一般管理費は工事ごとに直接ひも付けにくいので、直接工事費に一定の率を掛けて算出するのが一般的です。率の考え方は現場管理費は何パーセントが妥当かと一般管理費とはに詳しくまとめています。
見落としやすいのが労務費に含める法定福利費です。国土交通省の「建設業法令遵守ガイドライン(第12版)」は、下請負人が材料費、労務費、法定福利費、安全衛生経費などの内訳を明示した見積書を作成し、元請負人はその内容を考慮するよう努めることを求めています(出典:国土交通省「建設業法令遵守ガイドライン(第12版)」(2026年1月))。
社会保険料の事業主負担分を労務費に含めず、利益から払っている会社を今も見かけます。その分だけ、見積金額が本来より低くなっている計算です。計算方法は法定福利費の記事を参照してください。
工事原価の考え方そのものを整理したい場合は、工事原価とは?4つの要素と計算・管理方法から読むと、この記事の計算手順がつかみやすくなります。
見積金額の計算方法と計算例【5ステップ】
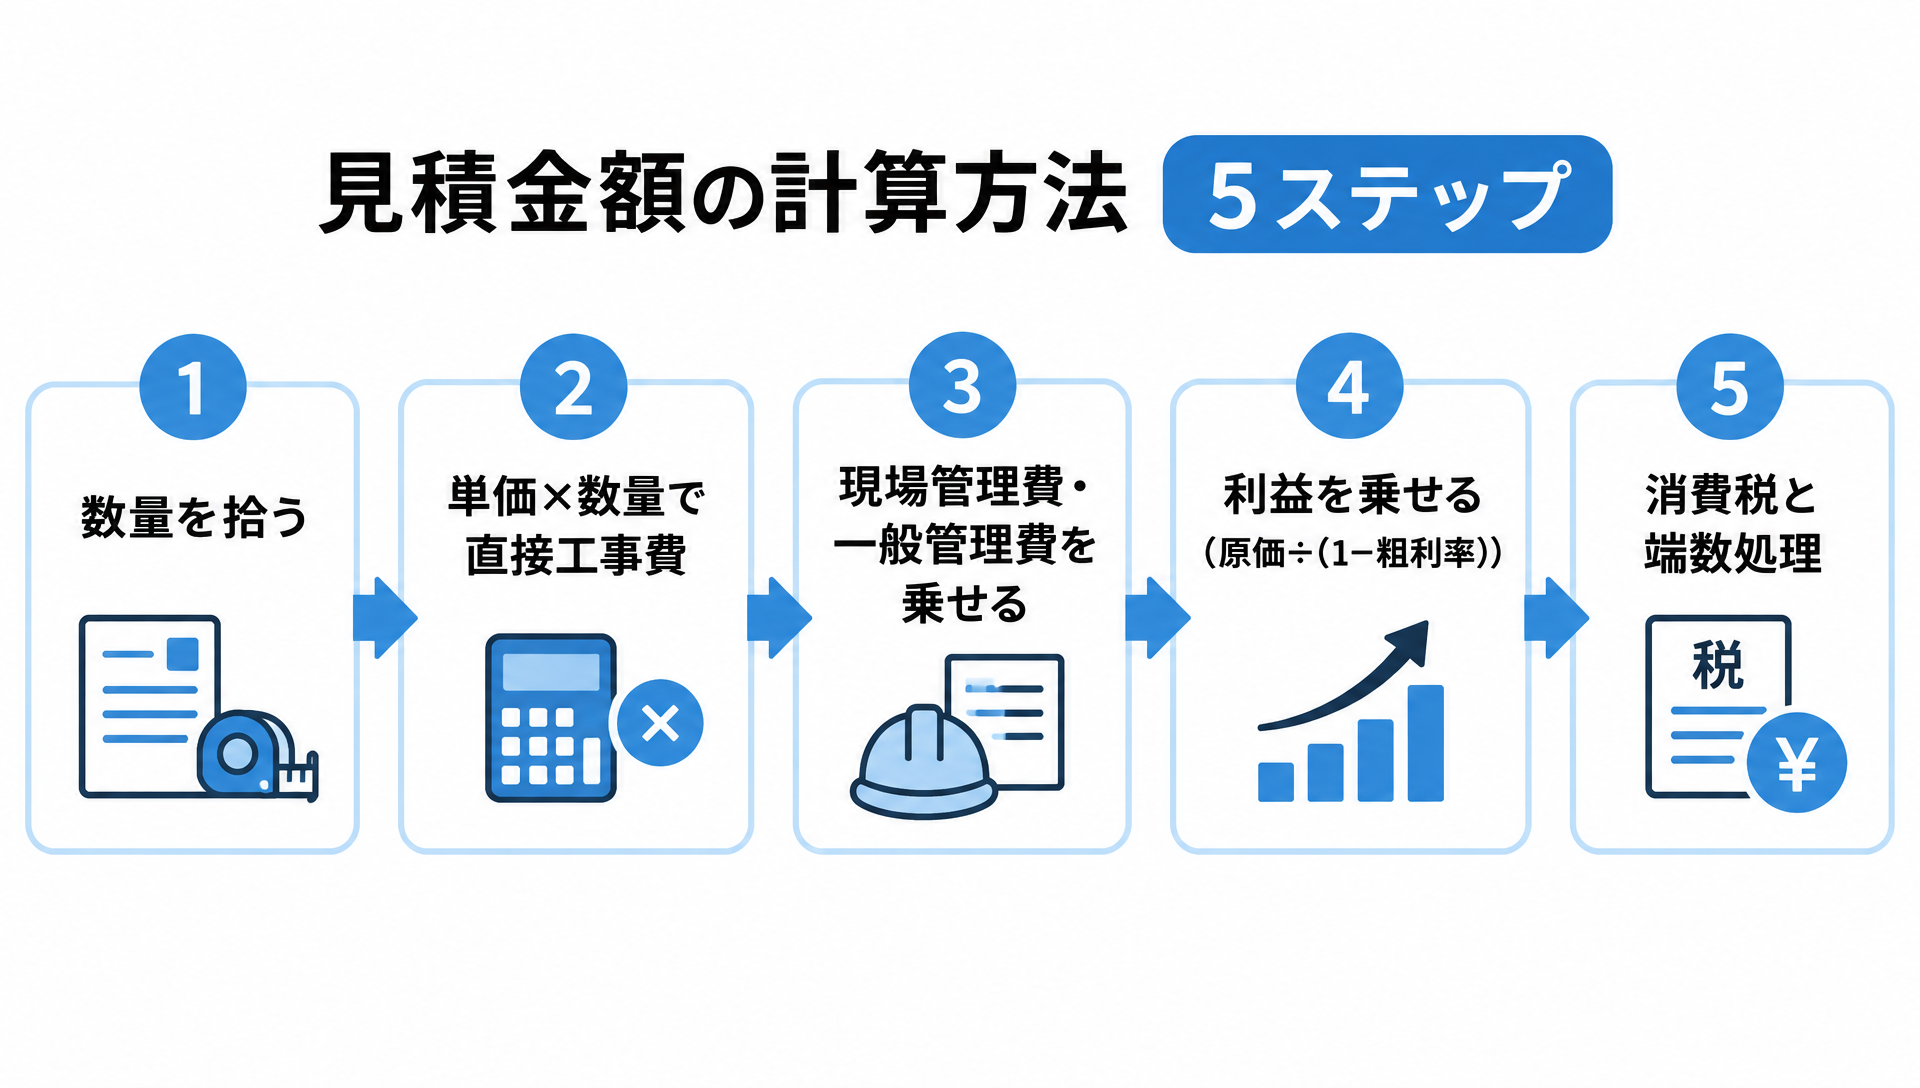
計算の順番は決まっています。数量を拾い、単価を掛けて直接工事費を出し、そこに現場管理費・一般管理費・利益を乗せ、最後に消費税を加える。この順番を崩さなければ、どんな工種でも見積金額の骨格は同じです。
- 数量を拾う:図面や現地調査から、床面積、壁面積、配管の長さ、器具の個数などを数量として正確に書き出す。これを「拾い」と呼ぶ
- 単価を掛けて直接工事費を出す:材料は仕入値、労務は歩掛(1単位あたりに必要な人工)×労務単価、外注は協力会社の見積で単価を決め、数量に掛ける
- 現場管理費・一般管理費を乗せる:直接工事費に自社の率を掛ける。小規模な工事では現場管理費と一般管理費をまとめて「諸経費」として計上する会社も多い
- 利益を乗せる:目標の利益率から逆算する。「原価÷(1-利益率)」で計算する
- 消費税と端数を処理する:税抜合計に10%を掛け、1円未満の端数を処理して税込の見積金額にする
直接工事費200万円の内装工事を例に、数字を追ってみます。
| 手順 | 計算 | 金額 |
|---|---|---|
| 直接工事費 | 材料費80万円+労務費70万円+外注費40万円+直接経費10万円 | 2,000,000円 |
| 現場管理費(8%) | 2,000,000×0.08 | 160,000円 |
| 一般管理費(7%) | 2,000,000×0.07 | 140,000円 |
| 見積原価計(一般管理費の配賦額を含む) | 上記合計 | 2,300,000円 |
| 見積上の利益(利益率15%で逆算) | 2,300,000÷(1-0.15)-2,300,000 | 405,882円 |
| 見積金額(税抜) | 2,300,000+405,882 | 2,705,882円 |
| 消費税(10%) | 2,705,882×0.10(端数切捨て) | 270,588円 |
| 見積金額(税込) | 税抜+消費税 | 2,976,470円 |
ここで注意したいのが、利益の乗せ方です。見積原価230万円に「1.15を掛ける」と264.5万円になり、見積金額に対する利益率は約13%に下がります。見積原価に対して利益率15%を確保したいなら「0.85で割る」が正解です。ただし、この230万円には一般管理費14万円を配賦しているため、会計上の売上総利益率とは一致しません。会計上の粗利率を確認するときは、売上高から売上原価を差し引いて計算します。掛けるのか割るのかで金額が変わる仕組みは、見積の掛け率の記事で計算例つきで説明しています。
消費税の端数処理には、インボイス制度上のルールがあります。適格請求書では、1枚の請求書につき税率ごとに1回だけ端数処理をおこない、切上げ・切捨て・四捨五入のどれを使うかは任意です。明細の行ごとに消費税を計算して端数処理し、その合計を消費税額にする方法は認められていません(出典:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問57)。見積書は適格請求書ではありませんが、見積と請求で消費税額が1円ずれると問い合わせの原因になるので、見積の段階から請求書と同じ端数処理に統一しておくと後が楽です。
利益率の目安:建設業の粗利率データと自社の設定基準
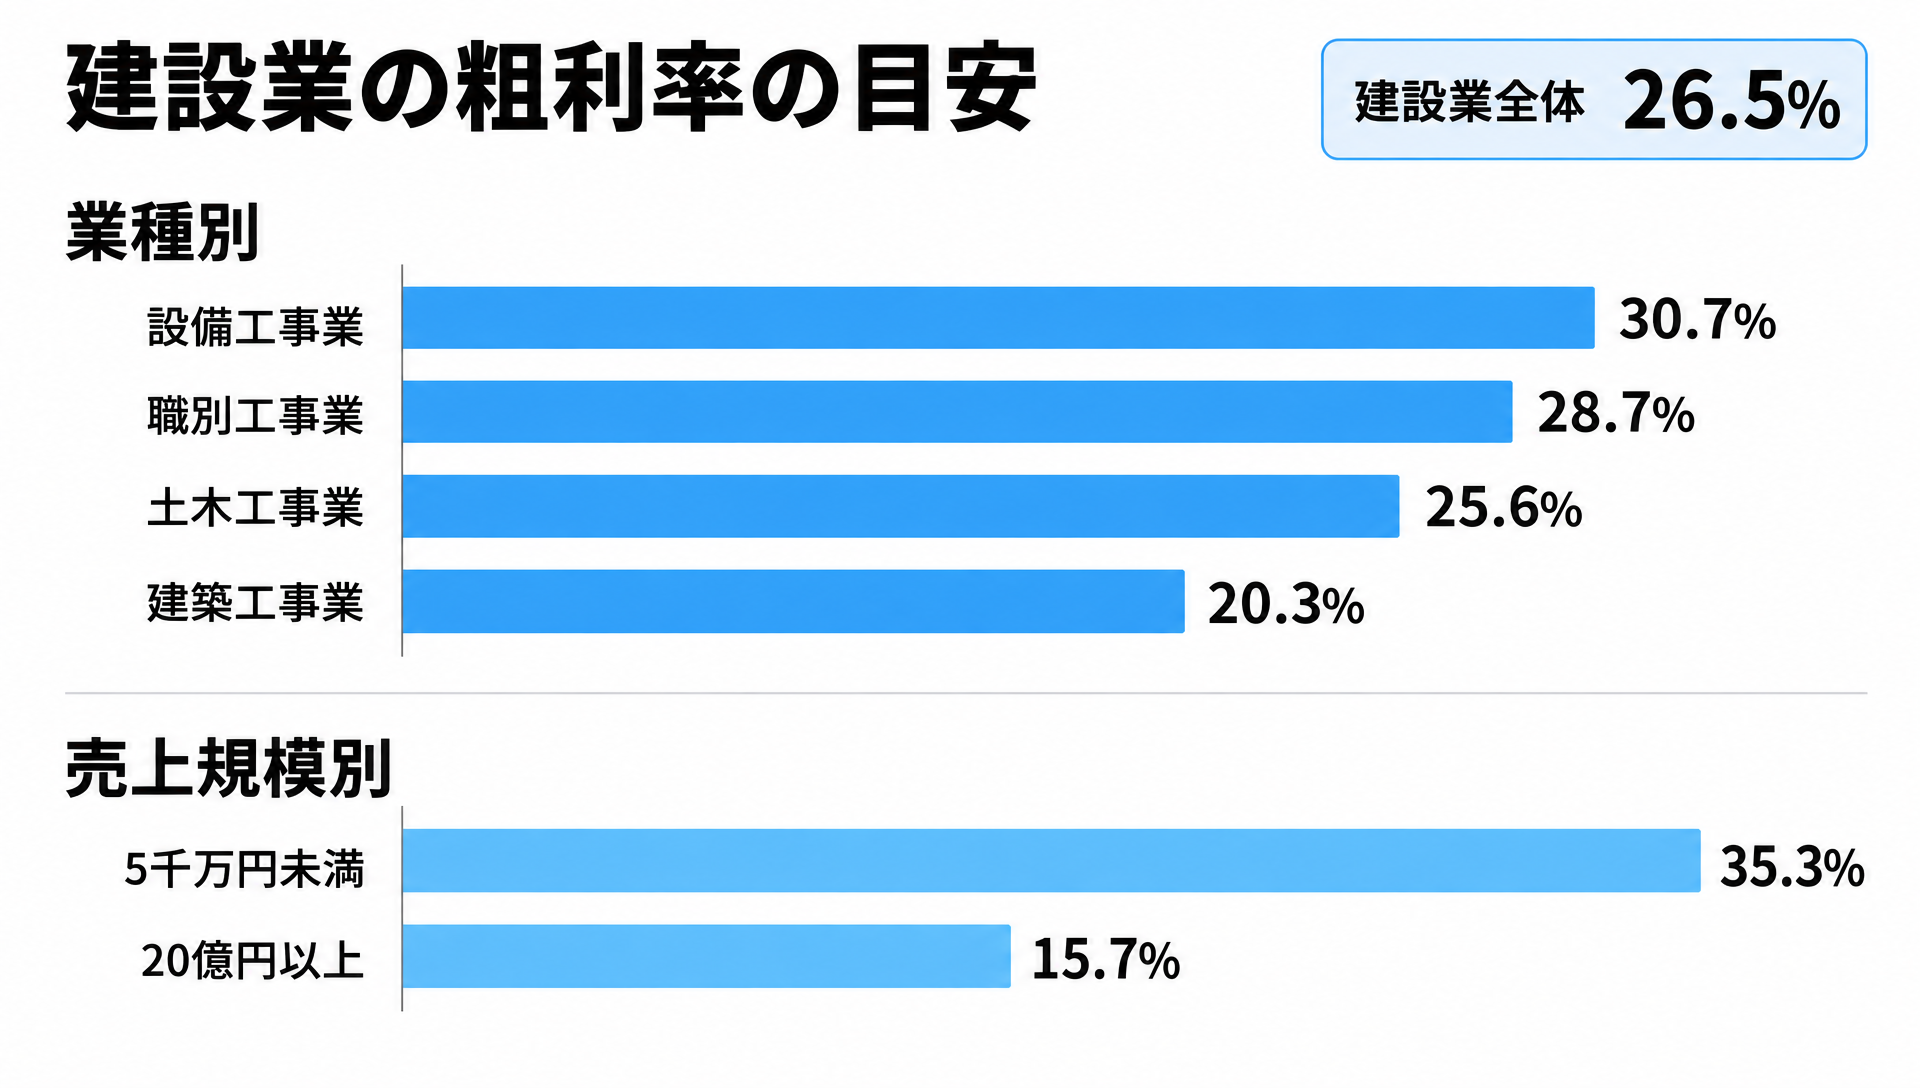
「利益は何パーセント乗せればいいのか」は、見積を担当する人が最初にぶつかる疑問です。目安として使えるのが、建設業情報管理センター(CIIC)が毎年公表している経営分析のデータです。令和6年度の売上高総利益率(粗利率)は次のようになっています。
| 区分 | 売上高総利益率(令和6年度) |
|---|---|
| 建設業全体 | 26.50% |
| 設備工事業 | 30.67% |
| 職別工事業(内装・塗装・とび・左官など) | 28.68% |
| 土木工事業 | 25.63% |
| 建築工事業 | 20.25% |
| 土木建築工事業 | 18.37% |
| 売上高5千万円未満の会社 | 35.32% |
| 売上高20億円以上の会社 | 15.74% |
(出典:一般財団法人建設業情報管理センター「建設業の経営分析(令和6年度)」(2026年2月))
この表で目を引くのは、売上規模が小さい会社ほど粗利率が高いという点です。売上高5千万円未満では35%を超え、20億円以上では16%弱まで下がります。小さい会社は、社長の給与や事務所の家賃といった一般管理費を粗利の中から払わなければならないので、粗利率を高く取らないと会社が回りません。逆にいえば、従業員10名前後の会社が「大手は15%くらいらしいから、うちも15%でいい」と考えるのは危険です。
自社の適正な利益率は、業界平均から借りてくるのではなく、自社の固定費から逆算して決めてください。手順は簡単です。
- 年間の固定費(役員報酬、事務員の給与、家賃、車両費、保険、リース料など)を合計する
- 年間の受注目標額を決める
- 固定費÷受注目標額=最低限必要な粗利率。ここに目標利益分を上乗せする
たとえば固定費が年間2,400万円、受注目標が1億2,000万円なら、固定費を賄うだけで粗利率20%が必要です。利益を残すなら25%前後が自社の基準になります。粗利と営業利益、経常利益の違いがあいまいな方は、粗利と利益の違いを先に読んでおくと、この計算の意味がはっきりします。
固定費から逆算した粗利率も、受注後に実際の粗利と比べなければ、目安のままで終わってしまいます。工事台帳を自動で作成し、工事ごとの売上と原価から粗利をリアルタイムに確認できるのが工事管理システムuconnectです(30日間無料・初期費用0円)。
見積書への金額の書き方:小計・消費税・値引き・有効期限
計算した金額を見積書にどう載せるかで、施主や元請の受け取り方が変わります。実務で迷いやすい点を、質問に答える形で整理します。
Q. 明細は「一式」でまとめてよいですか?
実務上は「数量×単価」の明細を基本にします。「内装工事一式 150万円」だけでは、施主は妥当性を判断できませんし、追加工事が出たときに何が含まれていたかで揉めます。養生費や清掃費のように数量で表しにくい項目を一式で記載する場合も、対象範囲や作業内容を明記しておくと認識のずれを防げます。
建設業法第20条は、建設業者が請負契約を結ぶ際に、工事の種別ごとの材料費・労務費・その他の経費の内訳と、工程ごとの作業およびその準備に必要な日数を記載した見積書(材料費等記載見積書)を作成するよう努めること、注文者から請求があれば契約成立までに交付することを定めています(出典:e-Gov法令検索「建設業法」第20条)。2025年12月12日に全面施行された改正で、この見積書に記載する材料費等の額が、通常必要と認められる額を著しく下回ってはならないという規定も加わりました(出典:国土交通省「建設業法等改正法が完全施行されます」)。内訳を書く習慣は、法律の面からも求められています。
Q. 値引きはどこに書きますか?
明細の最後、小計の直前か直後に「値引き」の行を設けてマイナス表記します。消費税は値引き後の金額に掛けます。理由のない値引きを毎回入れると「最初から高く出している」と受け取られるので、端数調整の意味で使う出精値引きは、金額と頻度を抑えるのがコツです。書き方と注意点は出精値引きとはにまとめています。
Q. 消費税はどう書きますか?
税抜の小計、消費税額、税込合計の3段で書きます。税込表示だけにすると、値引き交渉のときに税抜いくらなのかが分かりにくく、請求書との照合でも手間が増えます。端数処理は前のセクションで説明したとおり、請求書と同じ方法に統一します。
Q. 有効期限は何日にすればよいですか?
法律上の決まりはありません。資材価格が動きやすい状況では、提出日から2週間〜1か月程度が目安です。有効期限を書いておけば、半年後に「あのときの金額でやってほしい」と言われたときに、再見積の根拠になります。
Q. 見積条件には何を書きますか?
工事範囲、別途工事(電気・給排水・撤去など)、支払条件、工期の前提、現場条件(駐車場の有無、作業時間の制限)、数量変更時の精算方法を書きます。金額の欄より条件の欄のほうがトラブルを防ぐ力は大きいので、テンプレートに定型文として入れておくことをおすすめします。見積書全体の書式や記載項目は工事見積書の書き方ガイドに詳しく書いています。
見積金額の根拠を示す資料の作り方と提示のコツ
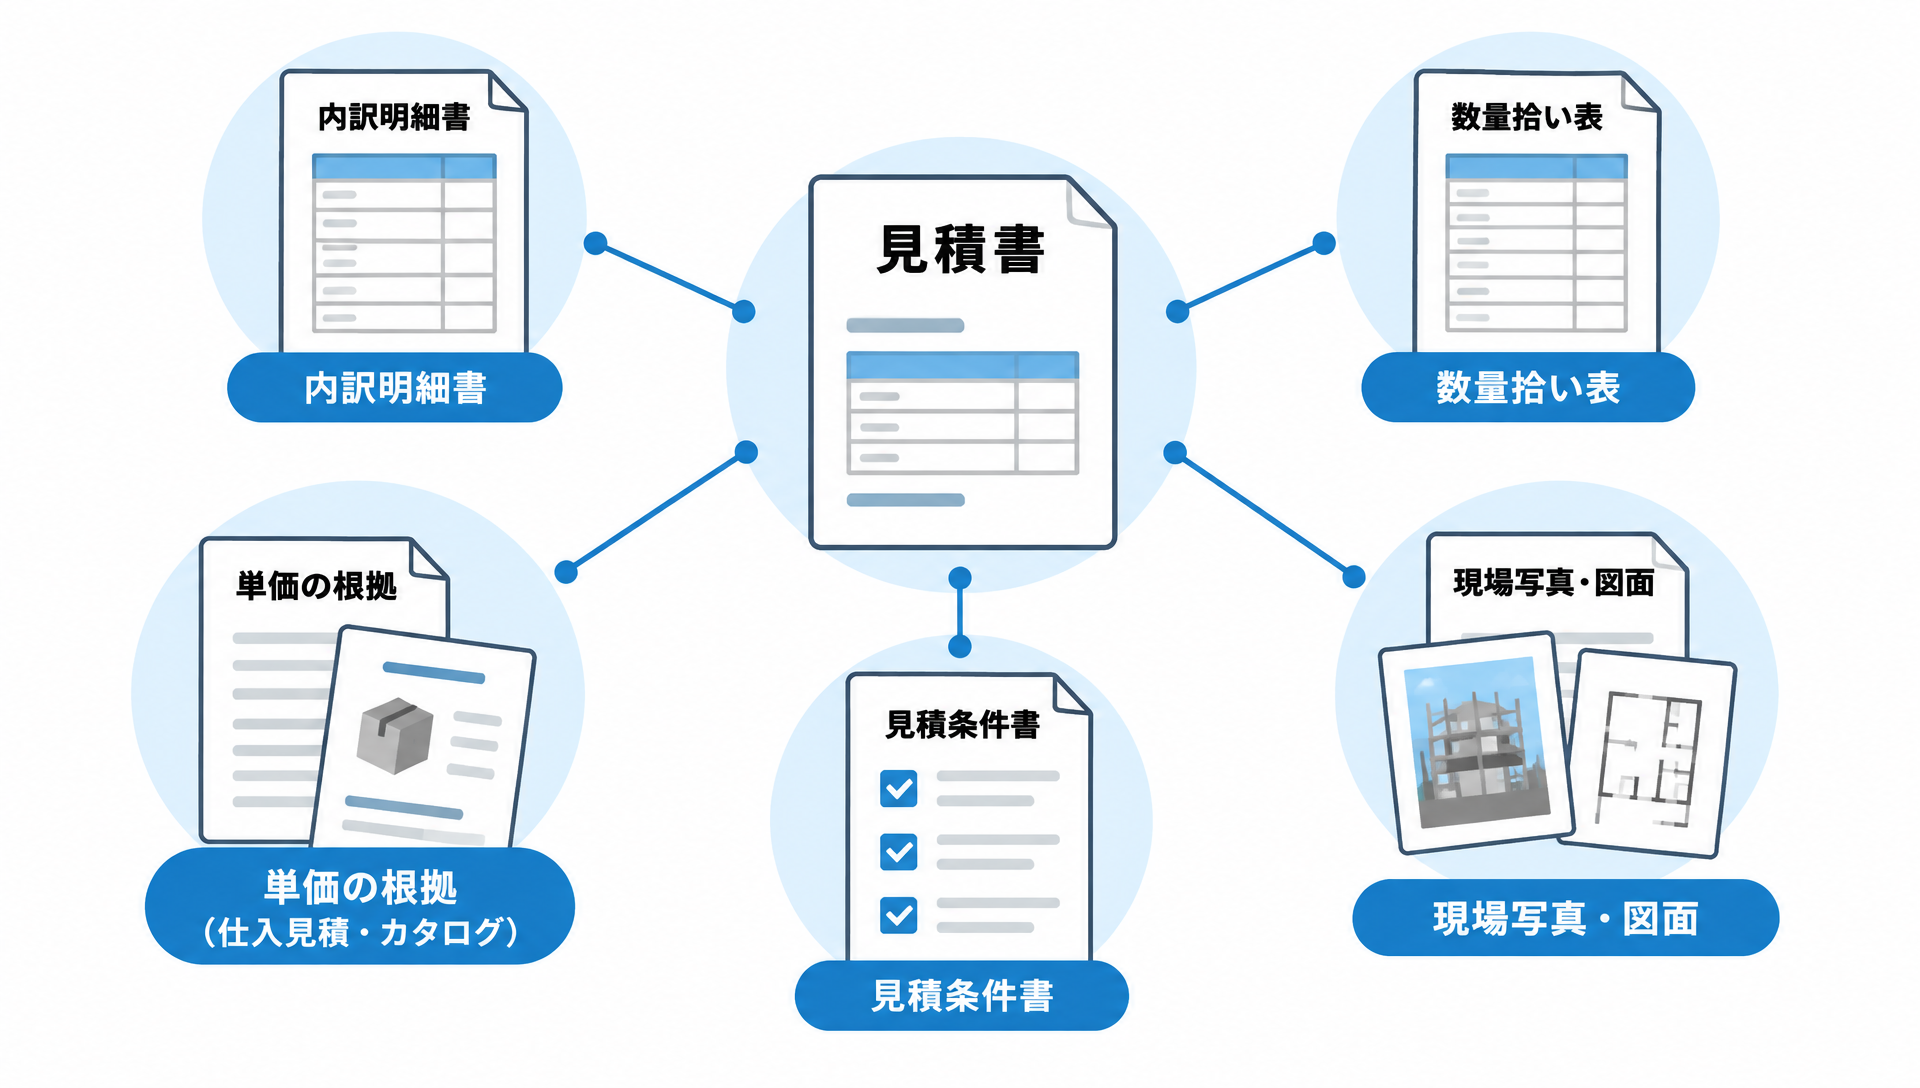
相見積もりで他社と金額が並んだとき、選ばれるのは「安い見積」ではなく「根拠が分かる見積」であることが少なくありません。施主や元請の担当者は、自分の上司や社内に説明できる材料を探しています。見積金額に添える資料は、相手が社内で納得を得るための説明を肩代わりする役目を持ちます。
見積書と一緒に用意しておきたい資料は次の5つです。
- 内訳明細書:工種ごとの数量・単価・金額。見積書の本体
- 数量拾い表:どの図面のどの部分から数量を出したかが分かる表。数量の根拠になる
- 単価の根拠:材料は仕入先の見積やカタログ価格と掛け率、労務は歩掛と労務単価、外注は協力会社の見積
- 見積条件書:前提条件、別途工事、除外事項、支払条件を1枚にまとめたもの
- 現地調査の写真:既存の状態を写した写真。解体や補修の範囲を説明するときに効く
提示のときに一言添えると効果が高いのが、「この金額に含まれていないもの」の説明です。含まれているものは見積書を見れば分かりますが、含まれていないものは口頭で言わないと伝わりません。あとから「それも入っていると思った」と言われるトラブルの大半は、ここで防げます。
もうひとつ、契約前に伝えておきたいのが資材価格の変動リスクです。建設業法第20条の2では、主要な資材の供給が著しく減少したり価格が高騰したりするおそれがあるときは、建設業者が契約締結前に注文者へ通知することが定められ、通知しておけば実際に発生した際に請負代金の変更協議を申し出ることができます。この通知は、見積書を作る場合は必要な情報を書いた書面を見積書に添付して交付する方法が施行規則で定められています。見積条件書に「主要資材の価格が○%以上変動した場合は協議のうえ精算する」と書くだけでなく、高騰のおそれがある資材名と、その根拠になる仕入先の値上げ通知などを添えておくと、この通知として扱いやすくなります。
値引き交渉と見積金額の変更への対応
ある設備工事会社が元請に280万円の見積を出したところ、「予算が厳しいので9掛けの252万円でお願いしたい」と言われました。この工事の工事原価は235万円。9掛けで受ければ粗利は17万円、粗利率にして6.7%まで落ちます。担当者は即答を避け、翌日に対案を持っていきました。
このような場面で、最初に確認してほしいのは値引き後の金額が原価を下回っていないかです。建設業法第19条の3は、注文者が取引上の地位を不当に利用して、通常必要と認められる原価に満たない金額で契約することを禁じています。あわせて、2025年12月に施行された改正で加わった第20条第6項では、注文者が見積書の材料費等の額を著しく下回るような変更を求めることも禁止されました。
労務費については、中央建設業審議会が2025年12月に勧告した「労務費に関する基準」が、著しく低いかどうかを判断する指標になります(出典:国土交通省「建設業法令遵守ガイドライン(第12版)」)。改正の全体像は改正建設業法の記事で確認できます。
とはいえ、法律を盾に交渉を打ち切るのは現実的ではありません。金額そのものではなく、内訳で交渉するのが基本です。
- 仕様を変える:同等品のグレードダウン、既製品への変更で材料費を下げる
- 範囲を切り分ける:一部を施主支給や別途工事にして、自社の見積範囲を狭める
- 工期・条件を見直す:作業時間の制限を緩めてもらう、繁忙期を外してもらうことで労務費を下げる
- 支払条件で調整する:着手金や中間金を入れてもらう代わりに端数を値引く
先ほどの設備工事会社は、器具のグレードを1つ下げて材料費を12万円削り、260万円で提案して受注しました。原価は223万円、粗利は37万円で、粗利率は約14%です。理想には届きませんが、原価は割っていませんし、元請の希望額にも近づけています。
どうしても原価を下回る要求が続く場合は、断る判断も必要です。断り方の実例は見積もりの断り方とマナーを参考にしてください。
受注後に数量や仕様が変わったときは、口頭で済ませずに変更見積を出して書面に残します。追加工事を「ついで」で引き受けて請求できなくなる事故は、小規模な会社ほど起きやすいものです。
見積金額のズレを防ぐリスク管理とトラブル回避策
見積金額のトラブルは、大きな計算ミスよりも、小さなズレの積み重ねで起きます。実際によくある失敗を3つ挙げます。
- 数量の拾い漏れ:図面の一部を見落とし、天井ボードの数量が2割少なかった。材料費が予算を超え、粗利がほぼ消えた
- 単価の更新忘れ:Excelのテンプレートに残っていた2年前の仕入単価で見積を出した。資材価格の上昇分がそのまま赤字になった
- 条件の書き忘れ:撤去費を別途のつもりで書かなかったため、施主は含まれていると解釈。結局サービスで撤去した
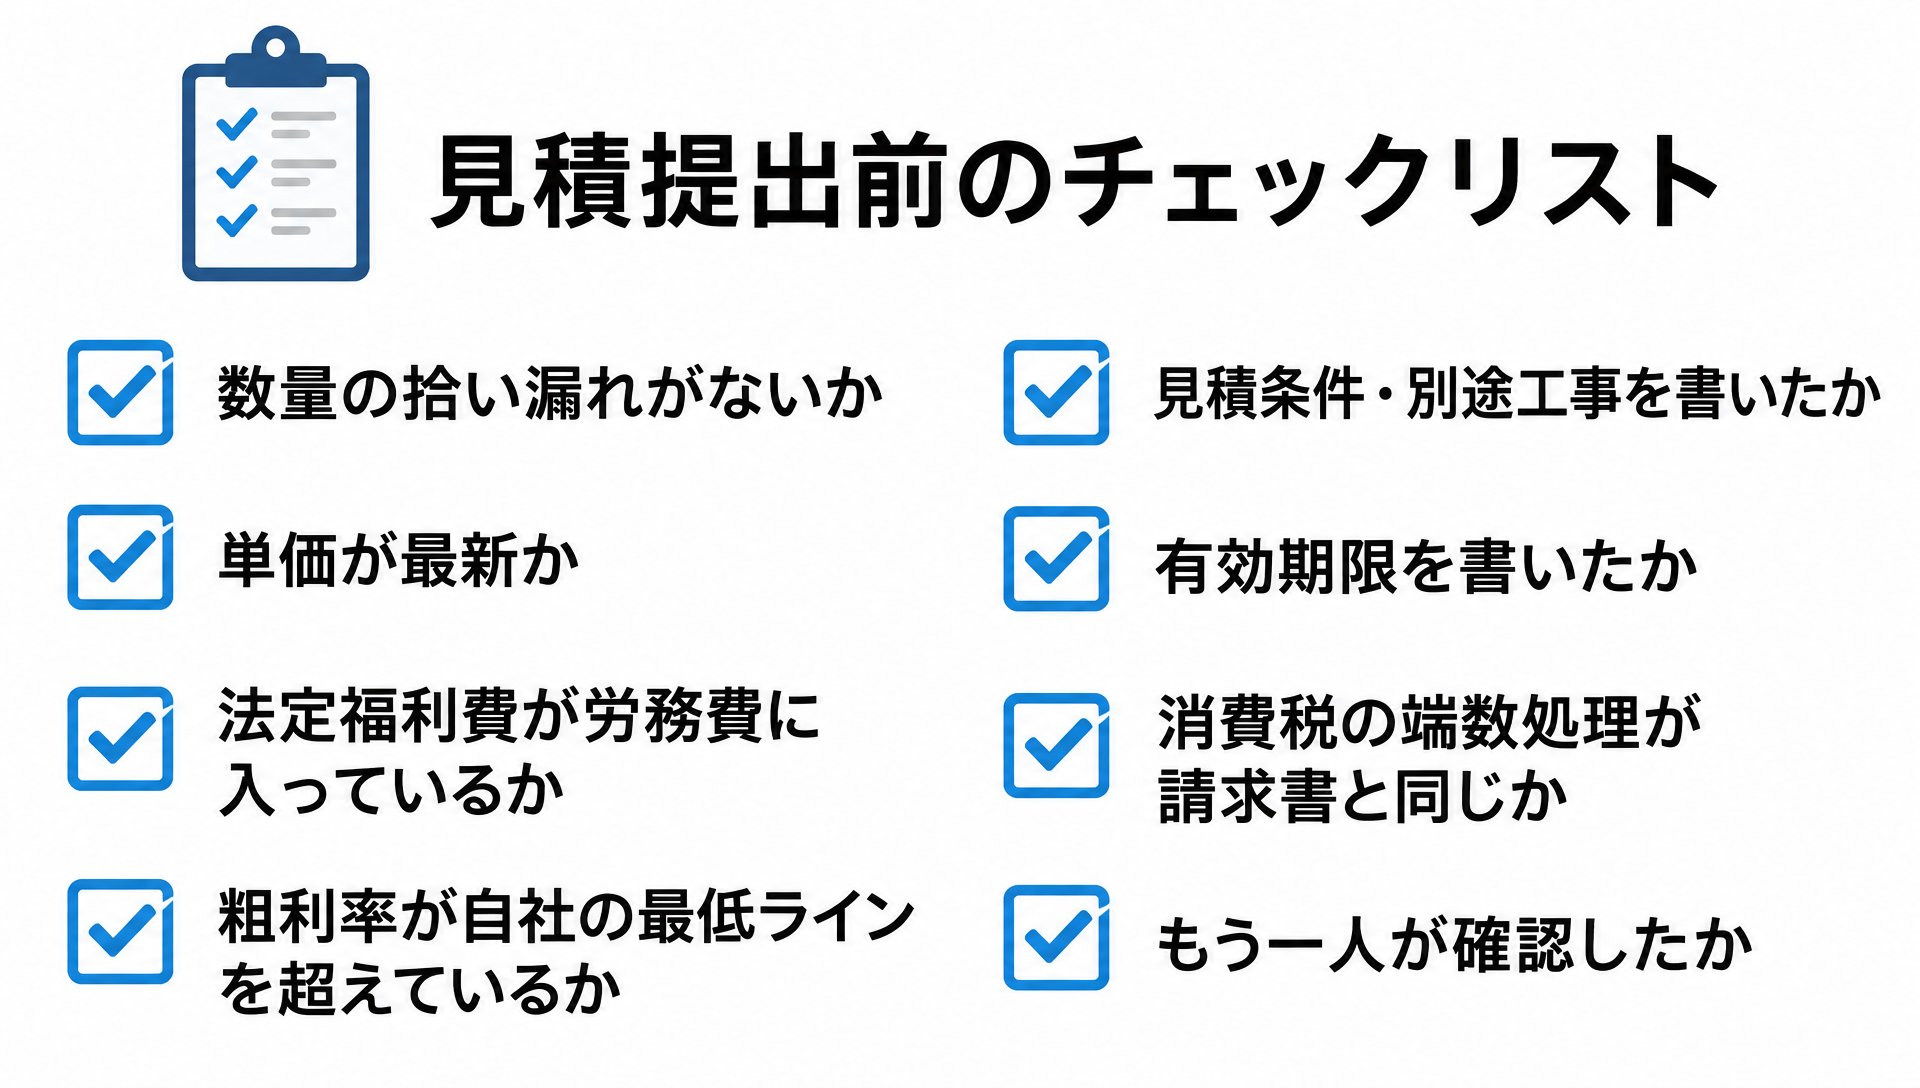
3つとも、提出前に10分確認していれば防げました。次のチェックリストを、見積書の提出前に必ず通してください。
| # | チェック項目 |
|---|---|
| 1 | 数量は図面と現地調査の両方で確認したか |
| 2 | 材料単価は直近の仕入見積またはカタログ価格に更新したか |
| 3 | 労務費に法定福利費の事業主負担分を含めたか |
| 4 | 外注費は協力会社の見積書を取ってから入れたか |
| 5 | 現場管理費・一般管理費の率は社内基準どおりか |
| 6 | 粗利率は自社の最低ラインを上回っているか |
| 7 | 別途工事・除外事項を見積条件に書いたか |
| 8 | 消費税の端数処理は請求書と同じ方法か |
| 9 | 有効期限と支払条件を記載したか |
| 10 | 作成者以外がもう一人、数量と合計を確認したか |
10番目の「もう一人の確認」は、従業員数名の会社でも省略しないでください。作成者本人は自分の拾い漏れに気づけません。社長が5分見るだけでも、桁違いや単価の古さは拾えます。
修正が必要になったときのルールも決めておきます。提出後に金額を変えるときは、変更箇所と理由を記録し、版を分けて保存します。「見積書_A社_v2」のようにファイル名で版を管理し、どの版で契約したかを工事台帳に残しておけば、あとから「最初の見積ではこうだった」と言われても照合できます。
Excel管理から一歩進める:見積金額の計算・管理を効率化する方法
ここまでの計算と確認を、毎回Excelで手作業するのは手間がかかります。Excelのテンプレートは手軽ですが、単価表が担当者ごとに違う、過去の見積を探せない、受注後の原価と見積を突き合わせられない、といった限界が、見積件数が月10件を超えたあたりから見えてきます。
効率化の方向性は2つあります。ひとつは、見積書の作成そのものを専用の見積ソフトに移し、単価マスタと過去見積の再利用で作成時間を短縮する方法です。もうひとつは、見積から発注、請求、原価までを工事単位でつなぐ工事管理システムを使い、見積で想定した粗利と実際の粗利をその場で比べられるようにする方法です。
見積の精度は、受注後に「見積どおりの原価で収まったか」を確認し続けることでしか上がりません。この振り返りができる仕組みがあるかどうかが、ツール選びの分かれ目になります。
どちらを選ぶかは、自社の困りごとが「見積を作る時間」なのか「見積の精度」なのかで決めてください。ツールの比較は見積ソフトおすすめ5選に整理しています。
見積金額に関するよくある質問
Q. 見積は無料で出すべきですか?
建設業では無料が一般的です。ただし、詳細な図面作成や現地調査に日数がかかる案件では、「設計・調査費」として有料にする、あるいは受注時に工事代金に含めて相殺する方式も使われています。無料で出す場合も、見積にかかった時間は営業コストとして一般管理費に織り込んでおいてください。
Q. 見積金額と請求金額が違ってもよいですか?
数量精算や追加・変更工事があれば、違って構いません。ただし、違う理由を変更見積や打ち合わせ記録で説明できる状態にしておく必要があります。何の記録もなく請求金額だけが増えていると、支払いを拒まれる原因になります。
Q. 見積金額を後から上げることはできますか?
見積書を提出しただけで契約が成立していない段階なら、理由を説明して再見積を出すことはできます。ただし、有効期限内に条件の変更がないまま増額すれば、相手の信頼を損ねる可能性があります。契約成立後は、合意なく請負代金を一方的に上げることはできません。資材の高騰や現場条件の変化があった場合は、契約書や見積条件に定めた変更方法に沿って協議し、変更内容を書面に残します。
Q. 相見積もりでは安くしないと取れませんか?
金額だけで決まる案件もありますが、根拠資料と条件の明確さで選ばれる案件も多くあります。安くして取った工事は、その後の追加工事や次の案件でも安い基準が前提になります。原価割れの受注を避けることを優先してください。
Q. 見積金額に消費税は含めますか?
税抜金額、消費税額、税込金額を分けて記載するのが基本です。総額表示の義務は消費者向けの価格表示に関するもので、事業者間の見積書に税込表示の義務はありませんが、施主が個人の場合は税込の合計を明記しておくと誤解がありません。
見積で決めた粗利を、受注後もそのまま追いかけるには

ここまで見てきたように、見積金額の精度は「見積で想定した原価と粗利が、受注後にどうなったか」を確かめ続けることで上がります。ところがExcelで見積を作り、原価は会計ソフトや別のファイルで管理していると、工事ごとの突き合わせに時間がかかり、答え合わせが決算のときまで持ち越されがちです。
工事管理システムuconnectは、この突き合わせを工事単位で自動化するクラウド型のツールです。見積から発注、請求までの帳票を一元管理し、原価を工事別に自動で集計するので、見積で決めた粗利率と実際の粗利率を、工事の途中でもその場で比べられます。シリーズ累計3,000社以上に導入され、継続率は98.9%です。
- 見積・発注・請求の帳票を一元管理し、同じ金額を何度も転記しない
- 工事台帳を自動で作成し、工事ごとの売上と原価をリアルタイムで把握できる
- 工事別・担当者別の粗利をひと目で確認でき、赤字になりそうな工事を早めに見つけられる
- 弥生会計・freee・マネーフォワードクラウド会計と連携し、経理の二重入力を減らせる
初期費用は無料で、月額7,920円(税込)〜、30日間の無料お試しがあり、契約期間の縛りもありません。デジタル化・AI導入補助金2026の対象にもなっています。導入前に自社の業務フローとのマッチ率を判定できる導入適合性チェックも用意されているので、「うちの規模でも使えるのか」から確かめられます。
まとめ
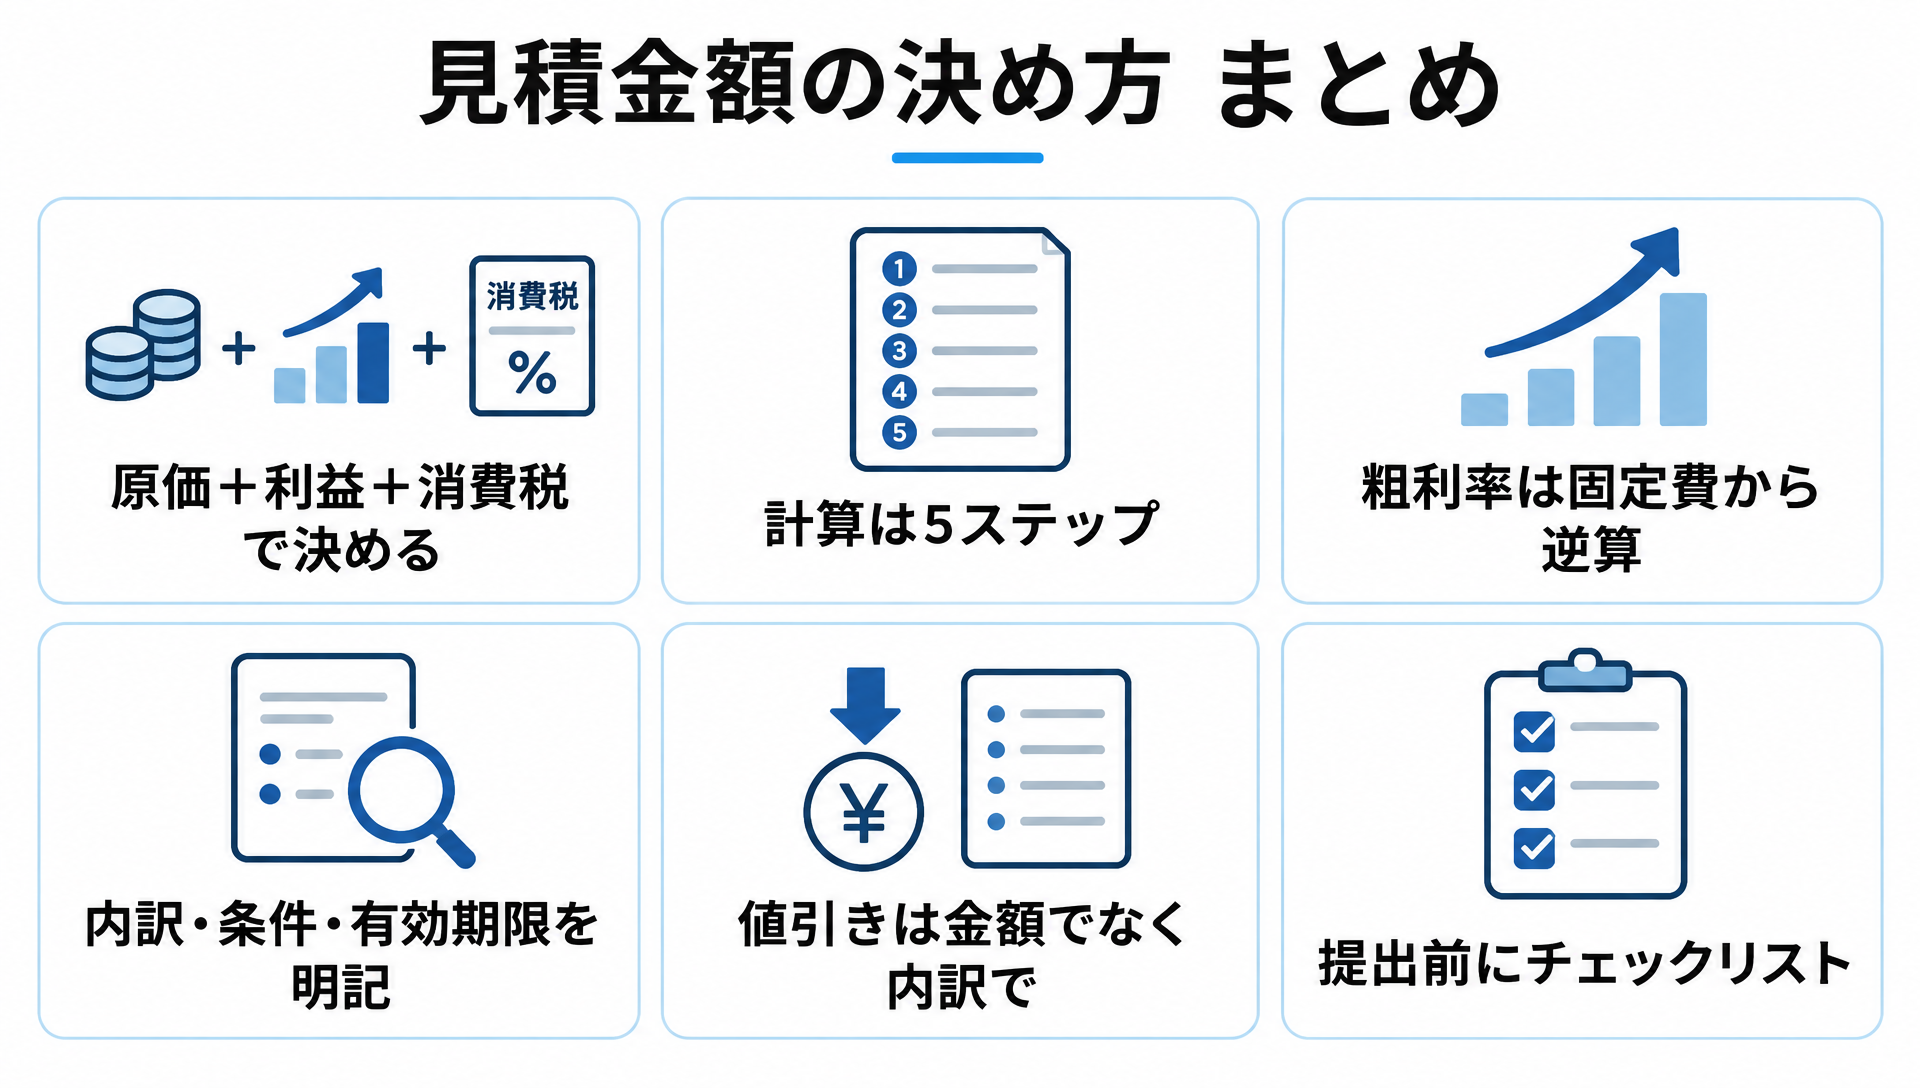
見積金額は、原価を積み上げ、自社に必要な利益を乗せて決める数字です。この記事の要点をまとめます。
- 見積金額は「原価+利益」に消費税を加えた提示額。NET金額・請負代金・実行予算とは役割が違う
- 計算は「数量を拾う→単価を掛ける→管理費を乗せる→利益を乗せる→消費税」の5ステップ。利益は「割る」で計算する
- 粗利率の目安は建設業全体で約26.5%。売上5千万円未満の会社は35%超。自社の固定費から逆算して決める
- 見積書には内訳・値引き・消費税・有効期限・見積条件を明記する。改正建設業法でも内訳を書いた見積書が求められている
- 値引き交渉は金額ではなく内訳で。原価割れの要求には応じない
- 提出前に10項目のチェックリストを通し、もう一人が確認する
まずは直近に出した見積を1件取り出し、粗利率が自社の最低ラインを超えているか、法定福利費が労務費に入っているかの2点だけ確かめてみてください。そこにズレがあれば、次の見積から直せます。
あなたにおすすめの記事
建設業の粗利率の目安は?計算方法と改善策をわかりやすく解説!
建設業の粗利率の平均は令和6年度で26.50%。業種別・売上高規模別の最新データと計算方法、利益率が低下する原因と改善策を解説します。
積算とは|見積りとの違い・業務の流れ・必要スキルを徹底解説
積算とは何かを、見積りとの違い・業務の流れ5ステップ・必要なスキルと資格・効率化のIT活用まで建設会社の実務目線でやさしく解説します。

予実管理とは?建設業での活用法・管理表の作り方・失敗しないコツを解説
予実管理の目的や進め方、管理表の作成方法をわかりやすく解説。よくある失敗例や効率化のポイントも紹介し、初めての方でも実践できる内容です。