見積書に自社の重機の費用を載せるとき、借りた機械ではないのに「いくら」と書けばいいのか迷う。積算書で「損料」の行を見て、レンタル料と何が違うのか分からない。損料は、こうした疑問の中心にある言葉です。自社で持っている建設機械の費用を、使った時間と日数に応じて工事ごとに負担させるための単価を指します。
燃料費やオペレーターの人件費は損料に入らないこと、借りた機械の賃料とは書き分けが要ることを押さえておけば、機械費の二重計上や入れ忘れを防げます。ここでは、国土交通省の積算要領と令和8年度版の損料表の資料をもとに、損料の費目3つ、運転損料・供用損料・換算値損料の違い、賃料との書き分け、計算方法を順に整理しました。後半では、買った値段と1年の稼働から自社の損料単価を作る手順を、計算例つきで紹介します。
手元に固定資産台帳、整備・修理費や税金・保険料などの記録、1年分の稼働記録があれば、自社の単価を出す準備ができます。
工事原価を“今”見える化する工事管理システム
見積・実行予算・原価管理・工事台帳の自動作成まで、工事のお金まわりがuconnectひとつで完結。

損料とは?建設業における意味
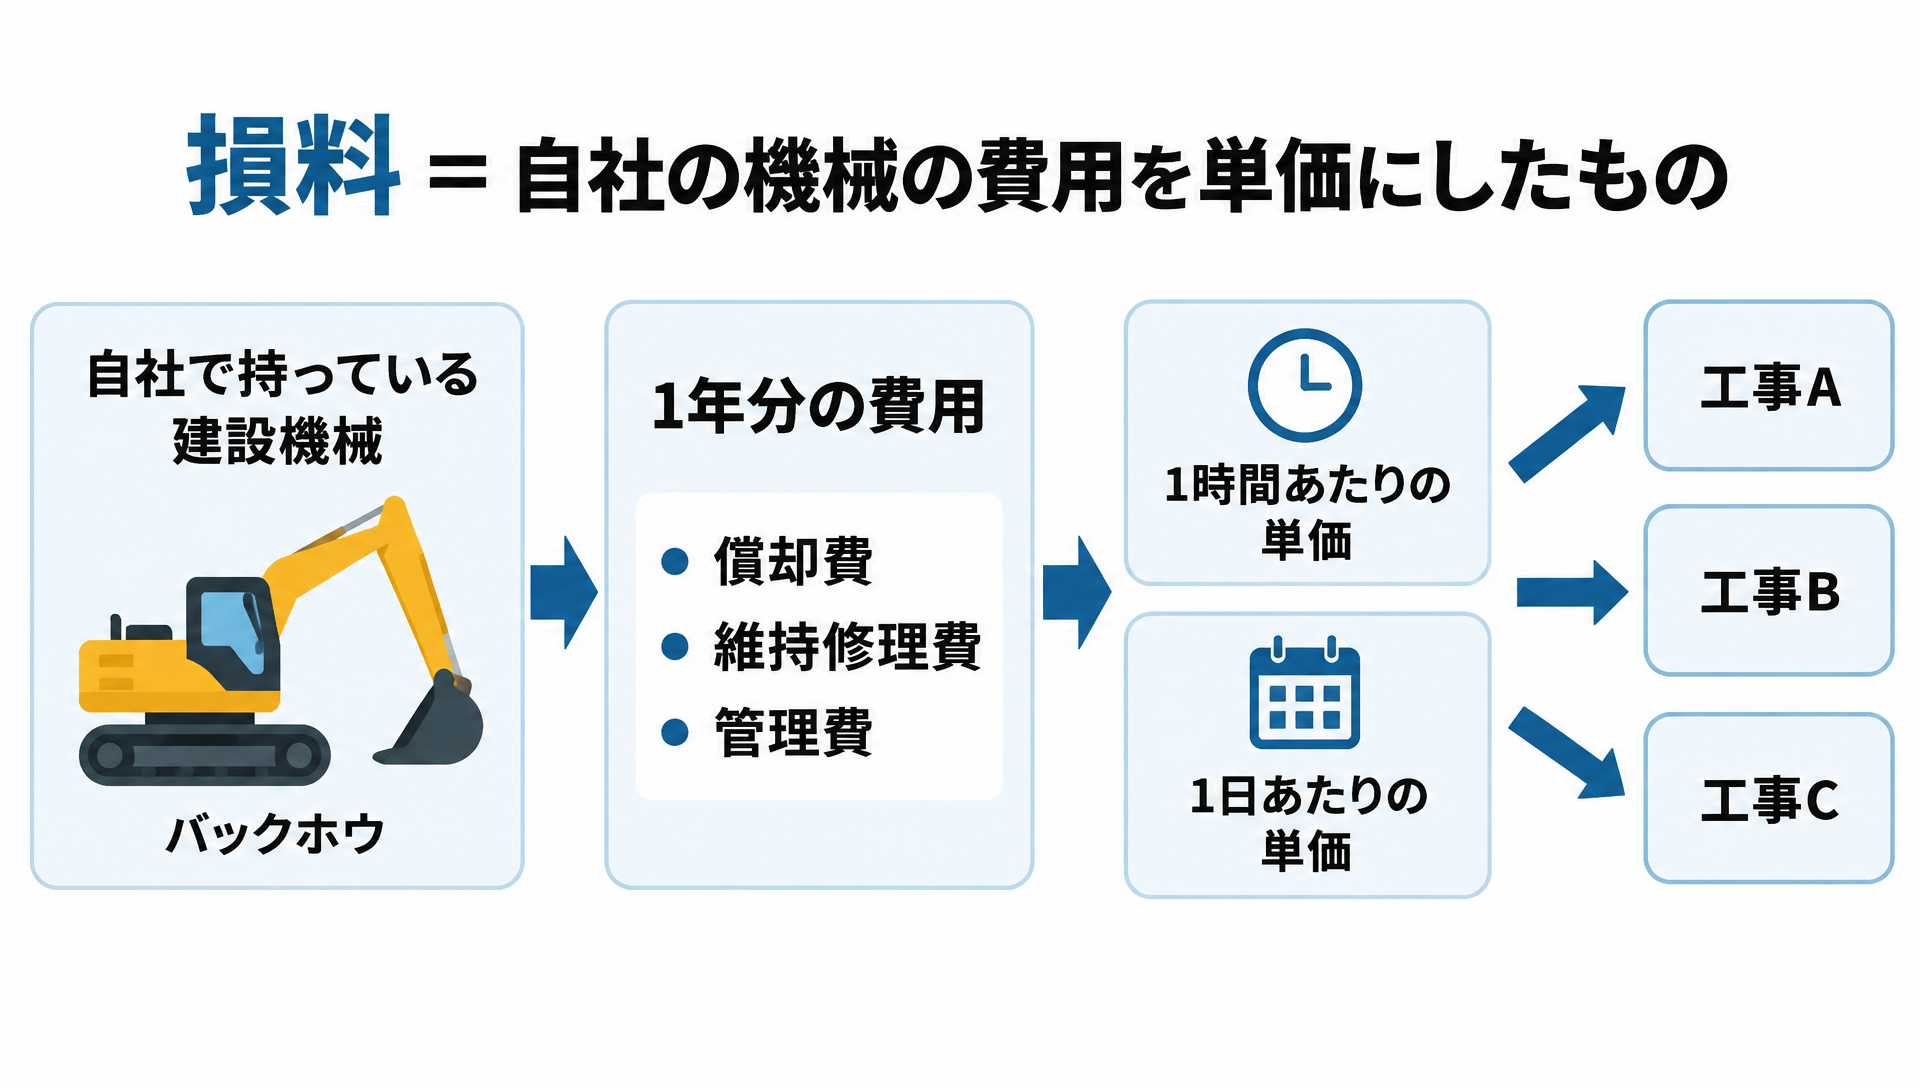
損料(そんりょう)とは、自社で持っている建設機械を工事に使ったときに、その機械にかかるお金を「1時間あたり」「1日あたり」の単価にしたものです。見積書や積算書で「バックホウ損料」「機械損料」といった行を見かけたら、レンタル会社に払った金額ではなく、自社の機械の費用をその工事に負担させた金額だと読み替えてください。
国土交通省は建設機械損料を「建設業者が所有する建設機械等の償却費、維持修理費、管理費等を指し、これらのライフサイクルコストを1時間当たり又は1日当たりの金額で表示した経費」と説明しています(出典:国土交通省「建設機械等損料」)。公共工事の積算では、この損料を使って標準的な機械の費用を出します。
損料は「自社で持っている機械」を使ったときの費用
損料は、もともと物を借りたときに払う借り賃を指す言葉で、江戸時代には物を貸す商売を「損料屋」と呼んでいました(参考:足場ベストパートナー「足場の見積もりの損料とは?」)。建設業では意味が少し変わり、借りた機械ではなく、自社が所有する機械の費用を指します。
たとえば自社のバックホウで掘削をした場合、レンタル会社への支払いはありません。それでも機械は使うほど傷み、年数がたつほど価値が下がり、持っているだけで税金や保険料もかかります。こうした費用を、使った時間や日数に応じて工事に割り当てたものが損料です。
なぜ購入費をそのまま1つの工事に乗せないのか
重機は何年も使い、その間にいくつもの現場を回ります。800万円で買った機械の代金を、買った年の最初の工事に全部乗せたらどうなるでしょう。その工事は大赤字に見え、次の工事からは機械代ゼロの「安い工事」に見えてしまいます。
そこで、購入費や修理費を使う年数と1年の稼働で割り、時間単価と日単価にしておきます。こうしておけば、どの現場で何時間使ったかに応じて費用を割り当てられます。工事ごとの工事原価が実態に近づき、見積の機械費にも「1日いくらで何日」という根拠を示せるようになります。
機械損料・建設機械等損料など呼び方の整理
損料には、いくつかの呼び方があります。似た言葉とあわせて整理しておきます。
| 呼び方 | 意味 |
|---|---|
| 損料・機械損料 | 自社所有の機械の費用を時間単価・日単価にしたもの。国の要領も「機械損料」と呼び、現場や社内でもよく使う |
| 建設機械等損料 | 国土交通省が公共工事の積算のために定めている損料の呼び名 |
| 機械経費 | 損料に、燃料費・運転手の人件費・組立解体費・輸送費などを足した、機械にかかる費用の全体 |
| 賃料(レンタル料・リース料) | 他社から借りた機械に払う料金。損料とは別物 |
とくに「機械経費」と「損料」は混同されやすい言葉です。損料は機械経費の一部で、燃料や運転手の人件費は含みません。この線引きは次の見出しで説明します。
損料の中身は償却費・維持修理費・管理費の3つ
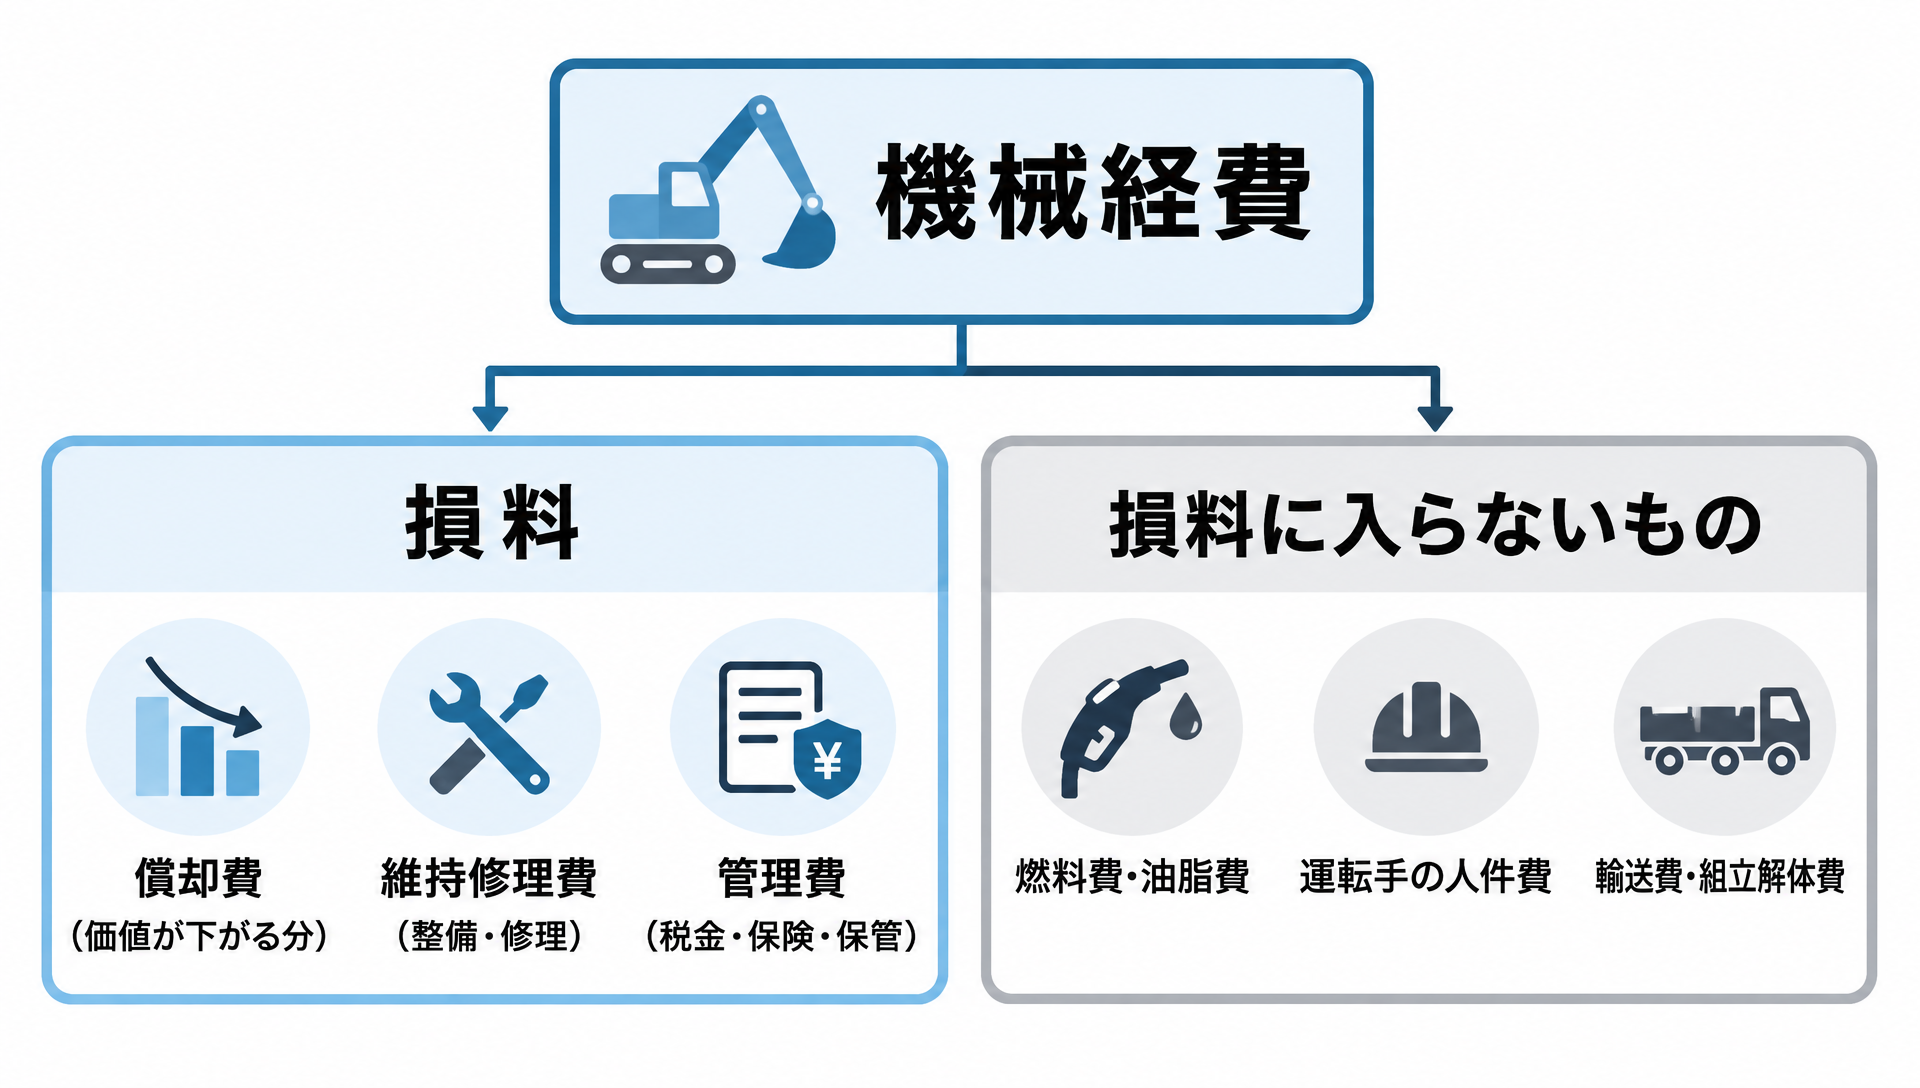
損料は3つの費目でできています。国土交通省の「請負工事機械経費積算要領」は、機械損料を償却費・維持修理費・管理費について算定すると定めています(出典:国土交通省「請負工事機械経費積算要領」)。
| 費目 | 中身 | 増え方 |
|---|---|---|
| 償却費 | 使ったり年数がたったりして下がる機械の価値 | 使っても使わなくても、少しずつ減っていく |
| 維持修理費 | 機械の調子を保つための整備・修理の費用 | 使うほど増える |
| 管理費 | 税金・保険料・保管など、持っていることでかかる費用 | 動かさない日もかかる |
償却費:使ったり年数がたったりして下がる価値
要領では、償却費を「機械の使用又は経年による価値の減価額」としています。買った値段と、手放すときに残る価値(売却や下取りの見込み額)の差が、使う年数のあいだに少しずつ減っていく分です。
国の損料では、買った値段にあたるものを「基礎価格」と呼びます。標準の付属品を付けた機械の、国内での実際の取引価格(消費税抜き)です。償却費率は「1-残存率」で求め、残存率は機械ごとの処分や下取りの実態をもとに決められています(出典:国土交通省「令和6年度 建設機械等損料の改定について」(建設マネジメント技術 2024年4月号))。
800万円で買い、6年後に80万円で下取りに出す見込みなら、6年で720万円分の価値が減る計算です。1年あたり120万円が償却費になります。
維持修理費:機械の調子を保つための整備・修理
維持修理費は「機械の効用を持続するために必要な整備及び修理の費用で、運転経費以外のもの」です。定期整備やオーバーホール、故障の修理などがここに入ります。
使う時間が長いほど増える費用なので、稼働の多い機械ほど大きくなります。古い機械ほど修理がかさみやすく、損料を見直すきっかけになりやすいのもこの費目です。
管理費:持っているだけでかかる税金・保険・保管
管理費は「機械の保有に伴い必要となる公租公課、保険料、格納保管等の経費」です。自動車税(種別割)や償却資産の固定資産税、保険料、置き場の地代などが入ります。
管理費の特徴は、機械を動かしていない日にもかかることです。雨で作業が止まった日も、置き場で次の現場を待っている日も、管理費は出ていきます。
燃料代・オペレーターの人件費は損料に入らない
ここが損料でいちばん誤解されやすい点です。燃料代や運転手(オペレーター)の人件費は、損料には含まれません。
要領では、機械にかかる費用全体(機械経費)を次のように分けています(要領 第3)。
- 機械損料:償却費・維持修理費・管理費
- 運転経費:燃料費・油脂費・電力料、運転労務費(運転手・運転助手・世話役の賃金)、消耗部品費、雑品費
- 組立解体費:機械の組立てと解体の費用
- 輸送費:現場への搬入・搬出の運賃など
- 修理施設費:大規模な工事や山間地の工事で、現場に修理施設を設けるときの費用
ネット上の解説には、燃料や油脂を「運転損料」に含めているものもあります。国の要領では、運転損料は償却費の半分と維持修理費からなり、燃料は運転経費として別に積算します。見積で「損料を載せたから機械の費用は全部入っている」と考えると、燃料代とオペレーターの人件費がまるごと抜けてしまいます。自社の重機に自社の社員が乗る場合は、損料とは別に、燃料費と運転手の労務費を見積と原価に入れてください。
運転損料・供用損料・換算値損料の違い
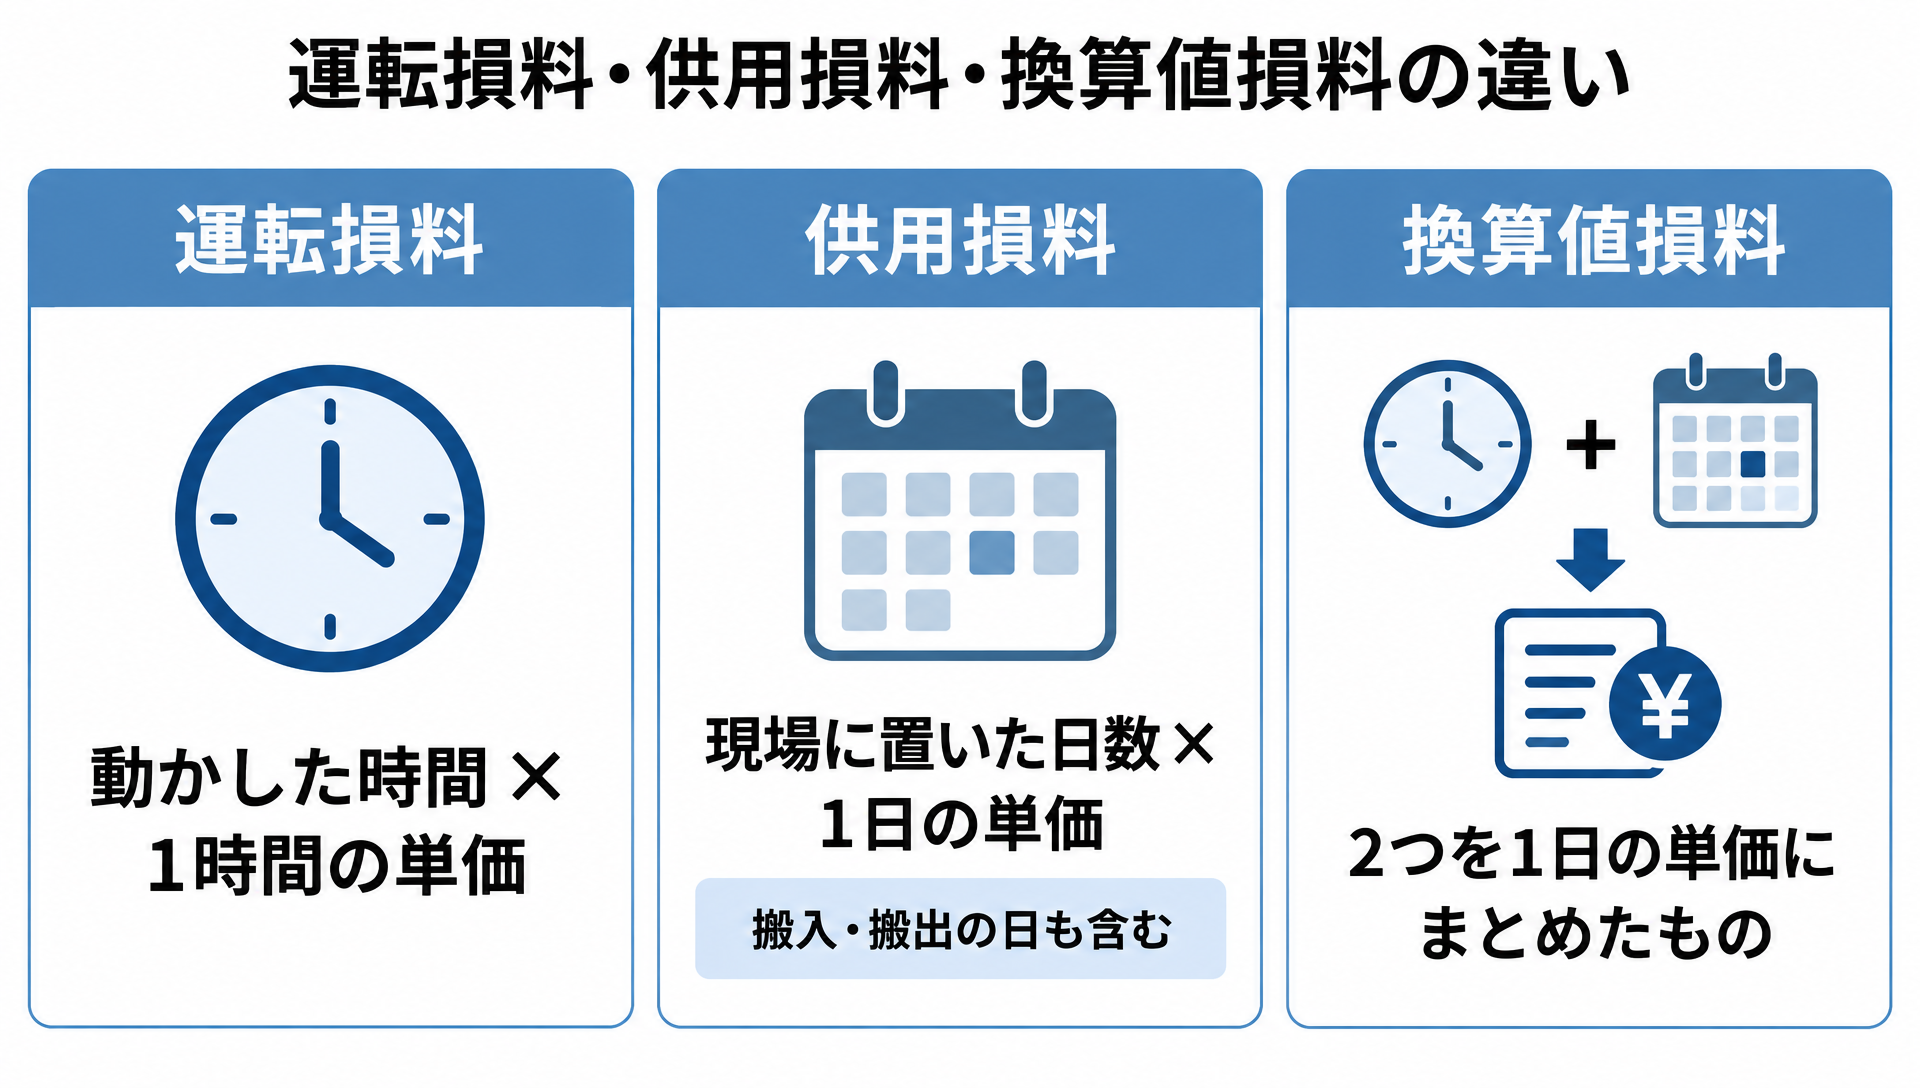
損料は、何に応じてかかるかで分けて計算します。先に3つの違いを表で並べます。
| 種類 | 何に応じてかかるか | 中身(国の算式) | 単位 |
|---|---|---|---|
| 運転損料 | 機械を動かした時間 | 償却費の半分+維持修理費 | 運転1時間当たり(機械によっては運転1日当たり) |
| 供用損料 | 機械を現場に置いていた日数 | 償却費の残り半分+管理費 | 供用1日当たり |
| 換算値損料 | 上の2つを1つにまとめた単価 | 標準的な運転時間と供用日数の比で合算 | 運転1時間当たり、または供用1日当たり |
償却費を半分ずつに分けているのは、機械の価値が「使うこと」と「年数がたつこと」の両方で下がるためです。使った分は運転時間に、年数の分は現場に置いた日数に乗せる、という考え方で読むと表の中身がつかみやすくなります。
なお、運転時間を測りにくい機械は運転1日当たりで、運転日数も測りにくい機械や日単位で計算するほうが合う機械は供用1日当たりだけで損料を出す決まりもあります(要領 第4)。
運転損料:動かした時間に応じてかかる分
運転損料は、機械を動かした時間に応じて工事に乗せる損料です。償却費の半分と維持修理費を、1年に動かす標準的な時間(年間標準運転時間)で割って単価にします。
ここでいう運転時間には、目的の作業をしている時間だけでなく、作業のための自走による移動や、作業待ちでエンジンをかけたままの時間も含まれます(出典:前掲「令和6年度 建設機械等損料の改定について」)。アワーメーター(稼働時間計)の数字に近い考え方です。
供用損料:現場に置いている日数に応じてかかる分
供用損料は、機械が工事現場に置かれている日数(供用日数)に応じてかかる損料です。要領では、供用日数に、機械を現場へ搬入・搬出するのに必要な日数も含めると定めています(要領 第2)。雨で作業が止まった日や次の工程を待っている日も、現場にある限り供用日数に数えます。
見落としやすいのは、動かしていない日にも損料が出るという点です。現場に重機を置いたまま1週間待てば、運転損料はほぼゼロでも、供用損料は7日分かかります。工程が延びた現場で機械費が膨らむのはこのためです。
換算値損料:2つを1つにまとめた単価
換算値損料は、運転損料と供用損料を、標準的な運転時間と供用日数の比率を前提に1本の単価にまとめたものです。国の損料表には、運転1時間当たりと供用1日当たりの換算値損料が載っています。
供用1日当たりの換算値損料は、おおよそ次の式で出せます。
供用1日当たり換算値損料 ≒ 運転1時間当たり損料 ×(年間標準運転時間 ÷ 年間標準供用日数)+ 供用1日当たり損料
換算値を使えば、時間と日数を分けて数えなくても損料が出せます。そのかわり、標準より待機が多い現場や、標準より長時間動かす現場では実態とずれます。どれくらいずれるかは、このあとの「損料の計算方法」の見出しで、計算例を使って確かめます。
損料と賃料の違いと見積書での書き分け
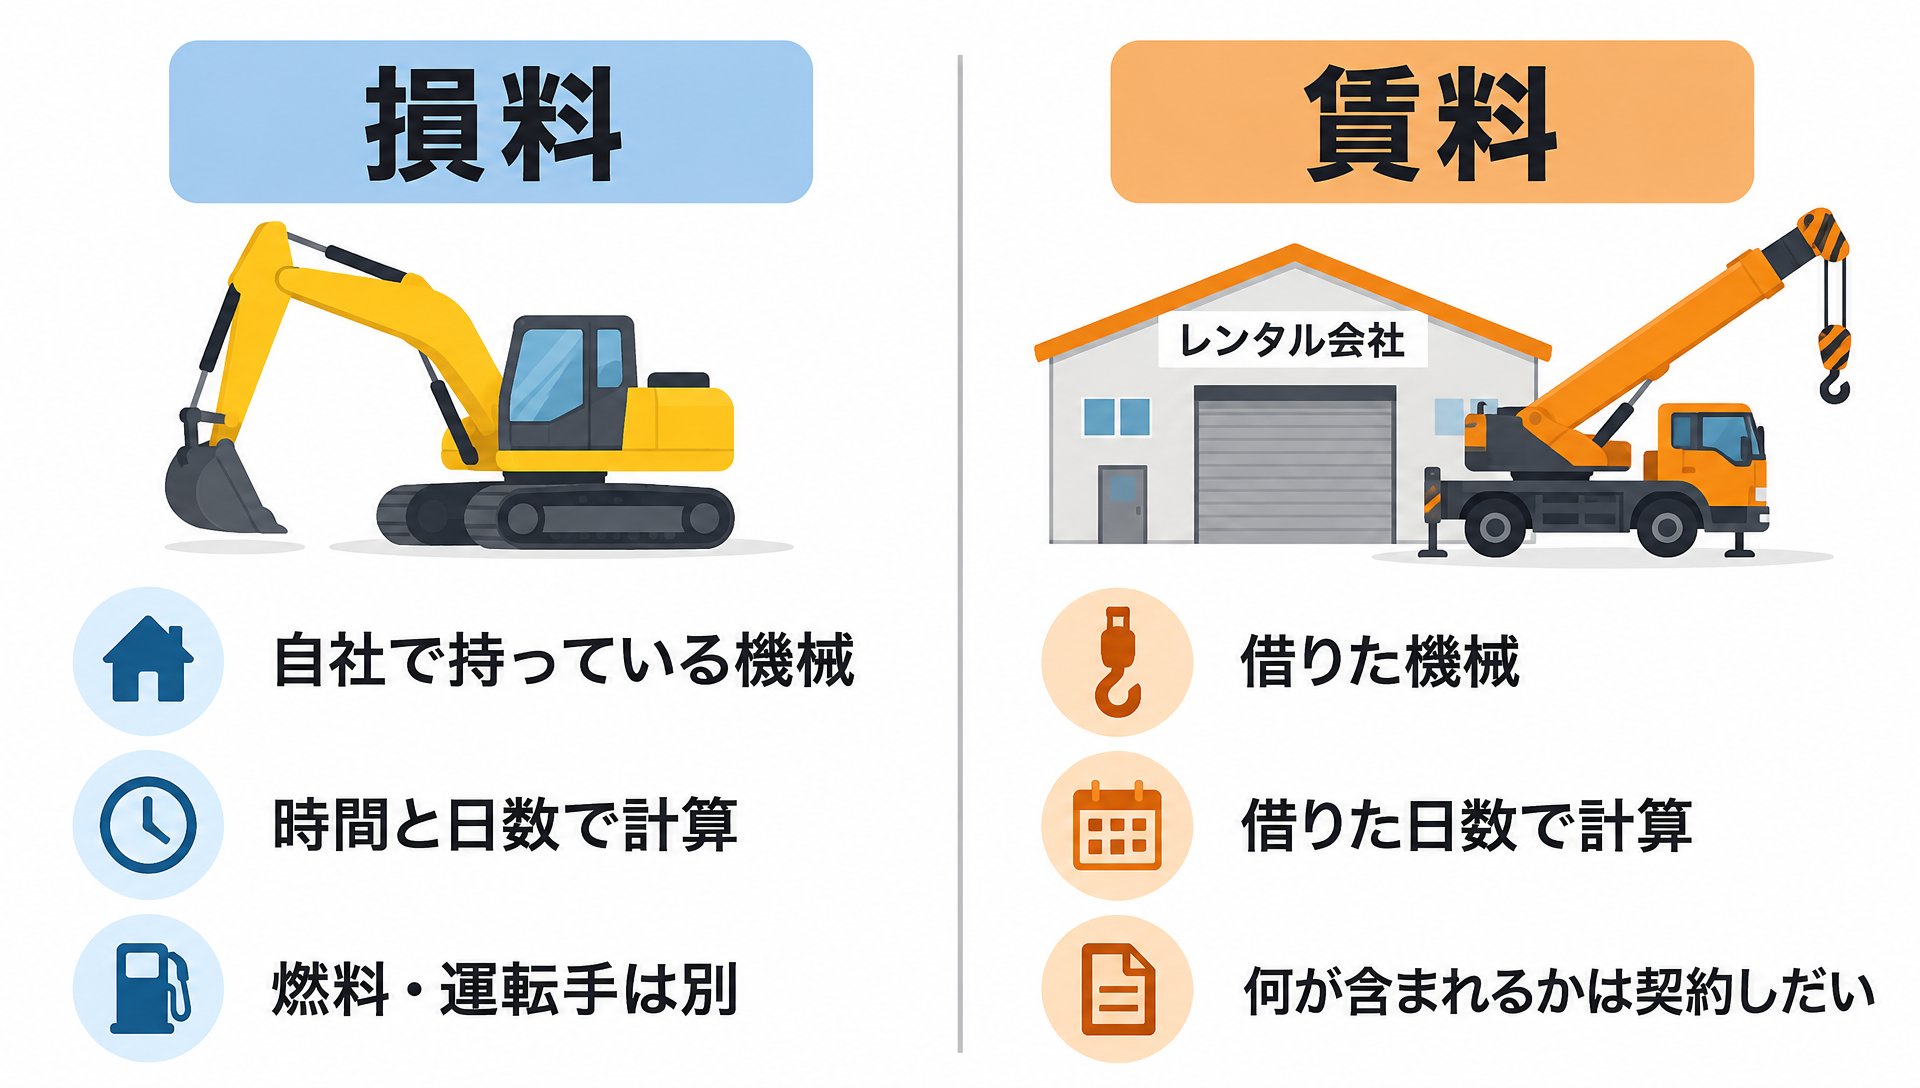
よくあるのが次のような場面です。同じ規模の外構工事を2件、片方は自社のバックホウ、もう片方はレンタルのバックホウで施工しました。工事別の粗利を比べると、自社機械を使った工事のほうが利益率が高く見えます。
ところが中身を見ると、自社機械の工事には機械の費用が1円も入っていませんでした。レンタル代の請求書が来ないので、入れ忘れていたのです。
損料と賃料の違いを押さえることは、こうした計上漏れを防ぐことにもつながります。
違いは「自社で持っている」か「借りている」か
| 項目 | 損料 | 賃料 |
|---|---|---|
| 対象 | 自社が所有する機械 | レンタル会社・リース会社から借りた機械 |
| 金額の中身 | 償却費・維持修理費・管理費 | 貸し手が決めた料金 |
| 金額の根拠 | 国の損料表、または自社で計算した単価 | 料金表・見積書・契約書 |
| 請求書 | 来ない(自社で計算して原価に入れる) | 来る |
| よく使う単位 | 運転1時間当たり・供用1日当たり | 日額・月額 |
積算ソフトを出しているエージェンシーソフトも、損料と賃料の違いを「対象となる機械が自社保有のものか、レンタルかの違い」と説明しています(出典:エージェンシーソフト「損料と賃料の違いは何ですか?」)。
実務でいちばん効いてくる違いは、損料には請求書が来ないことです。賃料は請求書をそのまま原価に入れれば済みます。損料は自社で単価を決め、使った時間と日数を数えて、自分で原価に入れなければなりません。この手間を省くと、自社機械を使った工事だけ原価が軽く見えます。
賃料に何が含まれるかは機械と基準で違う
賃料のほうも、金額に何が含まれているかは一律ではありません。和歌山県の令和8年度の積算資料では、建設機械の賃料に含まれるものを次のように定めています(出典:和歌山県「第3章 損料及び賃料」)。
| 機械 | オペレーター費用 | 燃料費・油脂費 | 運搬費・回送費・組立解体費 |
|---|---|---|---|
| トラッククレーン・ホイールクレーン | 含む | 含む | 含まない |
| クローラクレーン | 含む | 含まない | 含まない |
| その他の機械 | 含まない | 含まない | 含まない |
同じ資料では、1か月以上の長期契約の割引(長期補正)を、クレーン(クローラクレーンを除く)で20%、クレーン以外の建設機械で35%としています。
これは和歌山県の公共工事の決まりですが、民間でレンタルするときも考え方は同じです。オペレーター付きで借りたクレーンの代金に、自社でオペレーターの人件費を足せば二重になります。借りる前に、レンタル会社の見積で「この金額に何が入っているか」を確かめてください。
二重計上・計上漏れが起きやすい3カ所
損料と賃料のまわりで、見積と原価がずれやすいのは次の3カ所です。
- 燃料とオペレーター:損料に燃料や人件費も入っていると思い込み、別に計上しない(漏れ)。逆に、オペレーター付き・燃料込みの賃料に、自社で燃料費や労務費を足してしまう(二重)
- アタッチメント:国の損料の基礎価格は、標準の付属品を付けた機械の価格です。最初から付いている標準のバケットなどは本体の損料に入っているので、別に乗せると二重になります。標準装備ではない付属品に付け替えて使うときだけ、その分を別に見ます
- 回送費と搬入・搬出の日:現場までの運搬費は、損料とは別の「輸送費」です(要領 第9)。一方で、搬入・搬出にかかる日は供用日数に入ります。運搬費の入れ忘れと、搬入・搬出の日を供用日数から外してしまう漏れが、同時に起きやすい箇所です
見積書では、損料・燃料費・運転手の労務費・回送費を別々の行にしておくと、二重と漏れの両方に気づきやすくなります。民間工事で「機械費一式」とまとめて出す場合も、社内の積算書には内訳を残しておきましょう。土木工事での費目の並べ方は土木工事の見積書の書き方でも整理しています。
損料の計算方法と国交省の損料表の見方
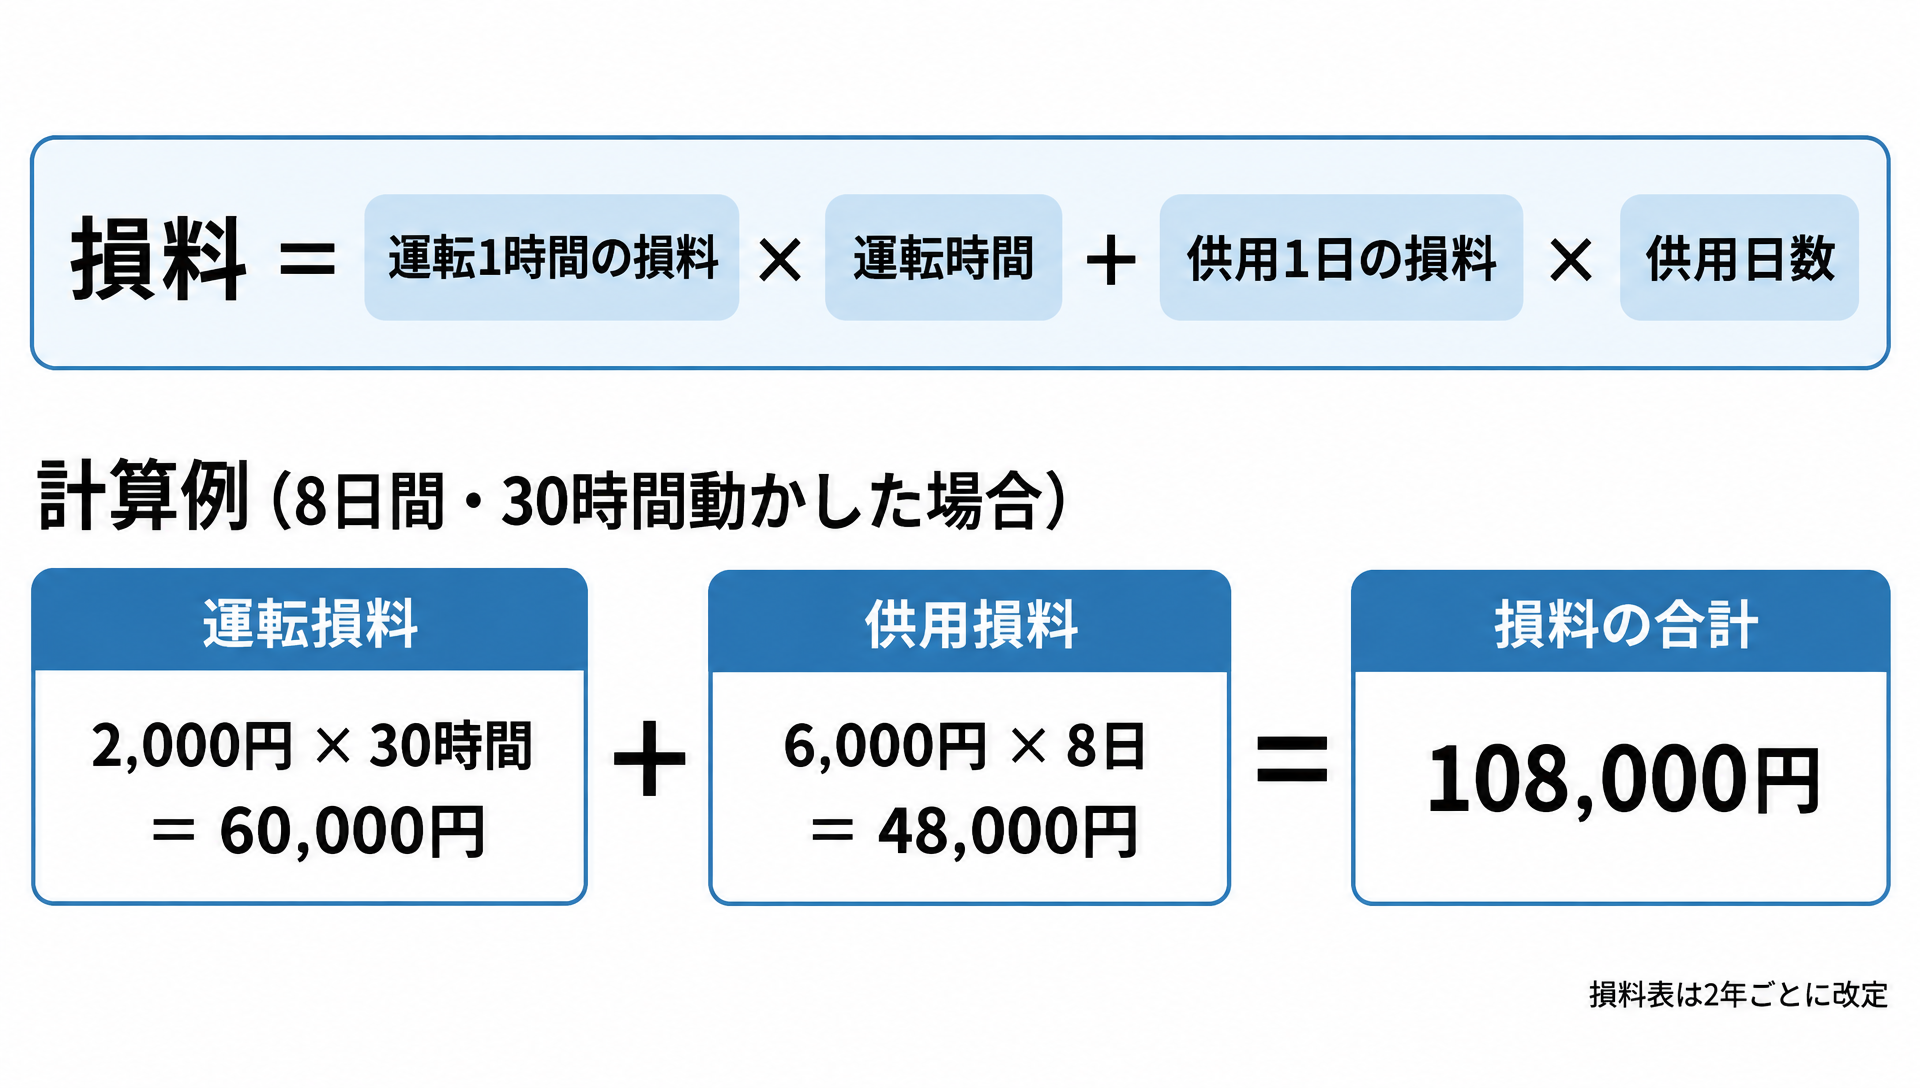
損料の計算は、運転損料と供用損料を別々に出して足すのが基本です。
損料 = 運転1時間当たり損料 × 運転時間 + 供用1日当たり損料 × 供用日数
単価には、公共工事なら国の損料表の数字を、社内の原価管理なら自社で計算した数字を使います。
国の算式を言葉にすると
要領が定める算式は次のとおりです(損料表では、耐用年数は「標準使用年数」と呼ばれています)。
- 運転1時間当たり損料 = 基礎価格 ×((1/2 × 償却費率 + 維持修理費率)÷ 耐用年数)÷ 年間標準運転時間
- 供用1日当たり損料 = 基礎価格 ×((1/2 × 償却費率)÷ 耐用年数 + 年間管理費率)÷ 年間標準供用日数
記号が多くて身構えるかもしれませんが、言葉にすると単純です。運転損料は「償却費の半分と維持修理費の1年分を、1年に動かす時間で割ったもの」。供用損料は「償却費の残り半分と管理費の1年分を、1年に現場に置く日数で割ったもの」です。1年分の金額にしてから、時間か日数で割ると覚えておけば十分です。
損料表の数字を使った計算例
仮に、損料表で運転1時間当たり損料が2,000円、供用1日当たり損料が6,000円、年間標準運転時間が700時間、年間標準供用日数が180日の機械があるとします(説明のための仮の数字です)。
この機械を、搬入・搬出を含めて8日間現場に置き、合計30時間動かした場合の損料は次のとおりです。
- 運転損料:2,000円 × 30時間 = 60,000円
- 供用損料:6,000円 × 8日 = 48,000円
- 損料の合計:108,000円
同じ現場を換算値損料でも計算してみます。標準の比率は700時間 ÷ 180日 ≒ 3.9時間/日なので、供用1日当たり換算値損料は 2,000円 × 3.9 + 6,000円 = 13,800円です。8日分で110,400円となり、分けて計算した額とほぼ同じになりました。この現場の稼働(30時間 ÷ 8日 ≒ 3.8時間/日)が、標準とほぼ同じだからです。
稼働が標準から外れると、差が開きます。
| 現場の稼働 | 分けて計算 | 換算値(8日分) | 差 |
|---|---|---|---|
| 標準どおり(8日で30時間) | 108,000円 | 110,400円 | 換算値が2,400円高い |
| 雨で待機が多い(8日で10時間) | 68,000円 | 110,400円 | 換算値が42,400円高い |
| フル稼働(8日で64時間) | 176,000円 | 110,400円 | 換算値が65,600円低い |
公共工事の積算では、どちらの単価を使うかは歩掛や積算基準の側で決まっていることが多く、自分で選ぶ場面はあまりありません。自社の原価を見るときは、待機が多い現場やフル稼働の現場ほど、分けて計算したほうが実態に近づきます。
損料表は2年ごとに改定される
国の損料表(建設機械等損料算定表)は、建設業者などが持つ機械の実態調査をもとに見直されており、令和6年度改定時の調査対象は全国の約5,000台でした(出典:前掲「令和6年度 建設機械等損料の改定について」)。近年は令和4年度、令和6年度、令和8年度と2年おきに改定されていて、令和8年度版の改定概要は令和8年2月27日に発表されました(出典:国土交通省「建設機械等損料」)。
令和8年度版は令和6年度版と比べて、全機械の平均で基礎価格が1.15倍、換算値損料が運転1時間当たりで1.16倍、供用1日当たりで1.14倍になりました(出典:国土交通省「令和8年度版 建設機械等損料算定表 機械分類別平均変動率表」)。令和6年度版の単価のままでは、平均で1割以上低い損料で積算してしまう計算です。
損料表の本体は、各地方整備局の担当課で閲覧できるほか、日本建設機械施工協会が年度ごとに書籍として発行しています。令和8年度版は令和8年4月24日に発売されました(出典:日本建設機械施工協会「令和8年度版 建設機械等損料表」発売のお知らせ)。使うときは、表の年度と、機械の規格(バケット容量や吊り能力など)が合っているかを確かめてください。
損料表の年度を確かめて単価を直しても、自社機械の損料が工事ごとの原価に入っていなければ、粗利の見込み違いには気づけません。損料を原価として工事ごとに登録すれば、材料費・外注費とあわせて工事別に自動で集計し、粗利をその場で確認できるのが工事管理システムuconnectです(30日間無料・初期費用0円)。
自社の損料単価を作る4ステップ(計算例つき)
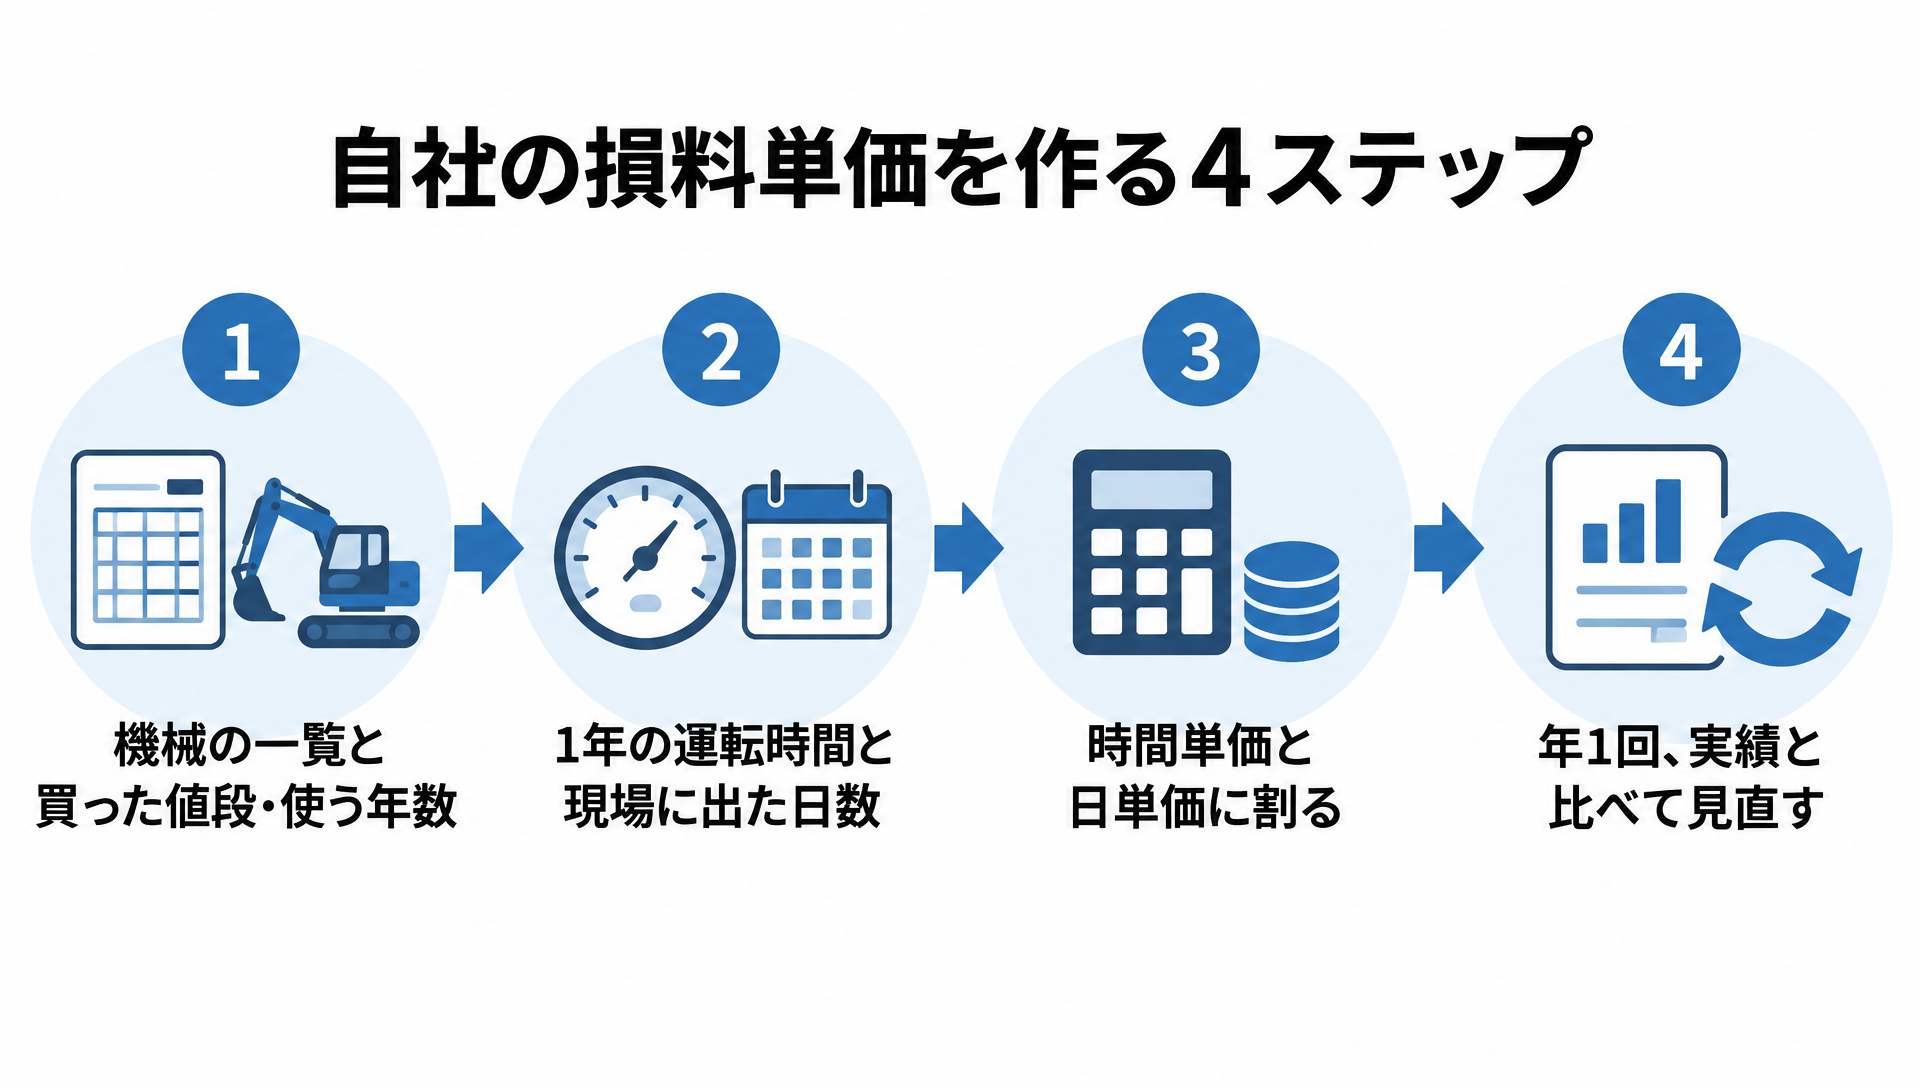
国の損料表は、公共工事の予定価格を出すための「標準的な」数字です。自社の機械は、買った値段も、1年に動かす時間も、整備の仕方も標準とは違います。民間工事の見積や社内の原価管理では、自社の数字で損料単価を持っておくと、工事ごとの粗利のずれが小さくなります。
要領の算式は、自社の数字を入れてもそのまま使えます。ここでは小型の重機1台を例に、4つのステップで単価を作ります。数字はすべて説明のための仮のものです。1年の運転時間と供用日数は前の見出しの計算例と同じ700時間・180日にしているので、前の見出しの単価(仮の損料表の数字)と並べて見比べることもできます。
ステップ1:機械の一覧と、買った値段・使う年数を棚卸しする
まず、自社で持っている機械を一覧にします。固定資産台帳や設備台帳から、機種・規格・取得年月・取得価額(税抜)を書き出してください。
あわせて、何年使うつもりか(使う年数)と、手放すときにいくらで売れそうか(残る価値)を決めます。使う年数は税法上の耐用年数ではなく、自社で実際に使い続ける年数で考えるのがポイントです。国の損料も、法定耐用年数から実際の使い方に合わせた標準使用年数へ見直されてきました(出典:前掲「令和6年度 建設機械等損料の改定について」)。
例では、取得価額800万円、使う年数6年、6年後の下取り見込み80万円とします。
すでに減価償却を終えた古い機械も、一覧から外さないでください。帳簿上の価値がゼロでも、修理費と管理費は毎年かかっています。
ステップ2:1年に何時間・何日使っているかをつかむ
次に、その機械が1年に何時間動き、何日現場に出ているかを調べます。運転時間は、アワーメーターの数字を年に1回記録すればつかめます。現場に出ていた日数は、配車表や日々の作業記録から数えます。
例では、1年の運転時間を700時間、現場に出ている日数(供用日数)を180日とします。供用日数には現場への搬入・搬出に必要な日を含めますが、自社の置き場で待機しているだけの日は含めません。
ステップ3:時間単価と日単価に割る
ステップ1と2の数字を、1年分の金額にしてから割ります。
| 費目 | 計算 | 1年あたり |
|---|---|---|
| 償却費 | (800万円 - 80万円)÷ 6年 | 120万円 |
| 維持修理費 | 6年間の整備・修理の見込み360万円 ÷ 6年 | 60万円 |
| 管理費 | 税金・保険料・置き場代 | 24万円 |
| 合計 | 204万円 |
国の算式と同じように、償却費を半分ずつに分けて割ります。
- 運転1時間当たり損料:(償却費の半分60万円 + 維持修理費60万円)÷ 700時間 ≒ 1,714円
- 供用1日当たり損料:(償却費の残り半分60万円 + 管理費24万円)÷ 180日 ≒ 4,667円
この機械を現場に5日置いて20時間動かしたなら、損料は 1,714円 × 20時間 + 4,667円 × 5日 で約5万7,600円です。この金額を、その工事の原価と見積の機械費に入れます。
維持修理費の見込みが立たないときは、直近2〜3年の整備・修理の請求書を合計して1年あたりに直すと、実績に近い数字になります。
ステップ4:年1回、実績と比べて見直す
単価は一度作って終わりではありません。決算のあとに、その年に実際にかかった修理費と、実際の運転時間・供用日数を集めて、単価を作り直します。
次のどれかに当てはまったら、見直しの合図です。
- 実際の運転時間や供用日数が、想定から大きくずれた
- 修理費が想定の1年分を大きく超えた(古い機械ほど起きやすい)
- 同じ機種を買い替えて、取得価額が上がった
もう1つ気をつけたいのは、使う日が減ると日単価が上がることです。上の例で1年の供用日数が180日から90日に減れば、供用1日当たり損料は(60万円+24万円)÷ 90日で約9,333円になり、ちょうど倍です。使わない機械ほど、1日あたりの負担は重くなります。
損料と賃料の使い分けで迷ったときの確認ポイント
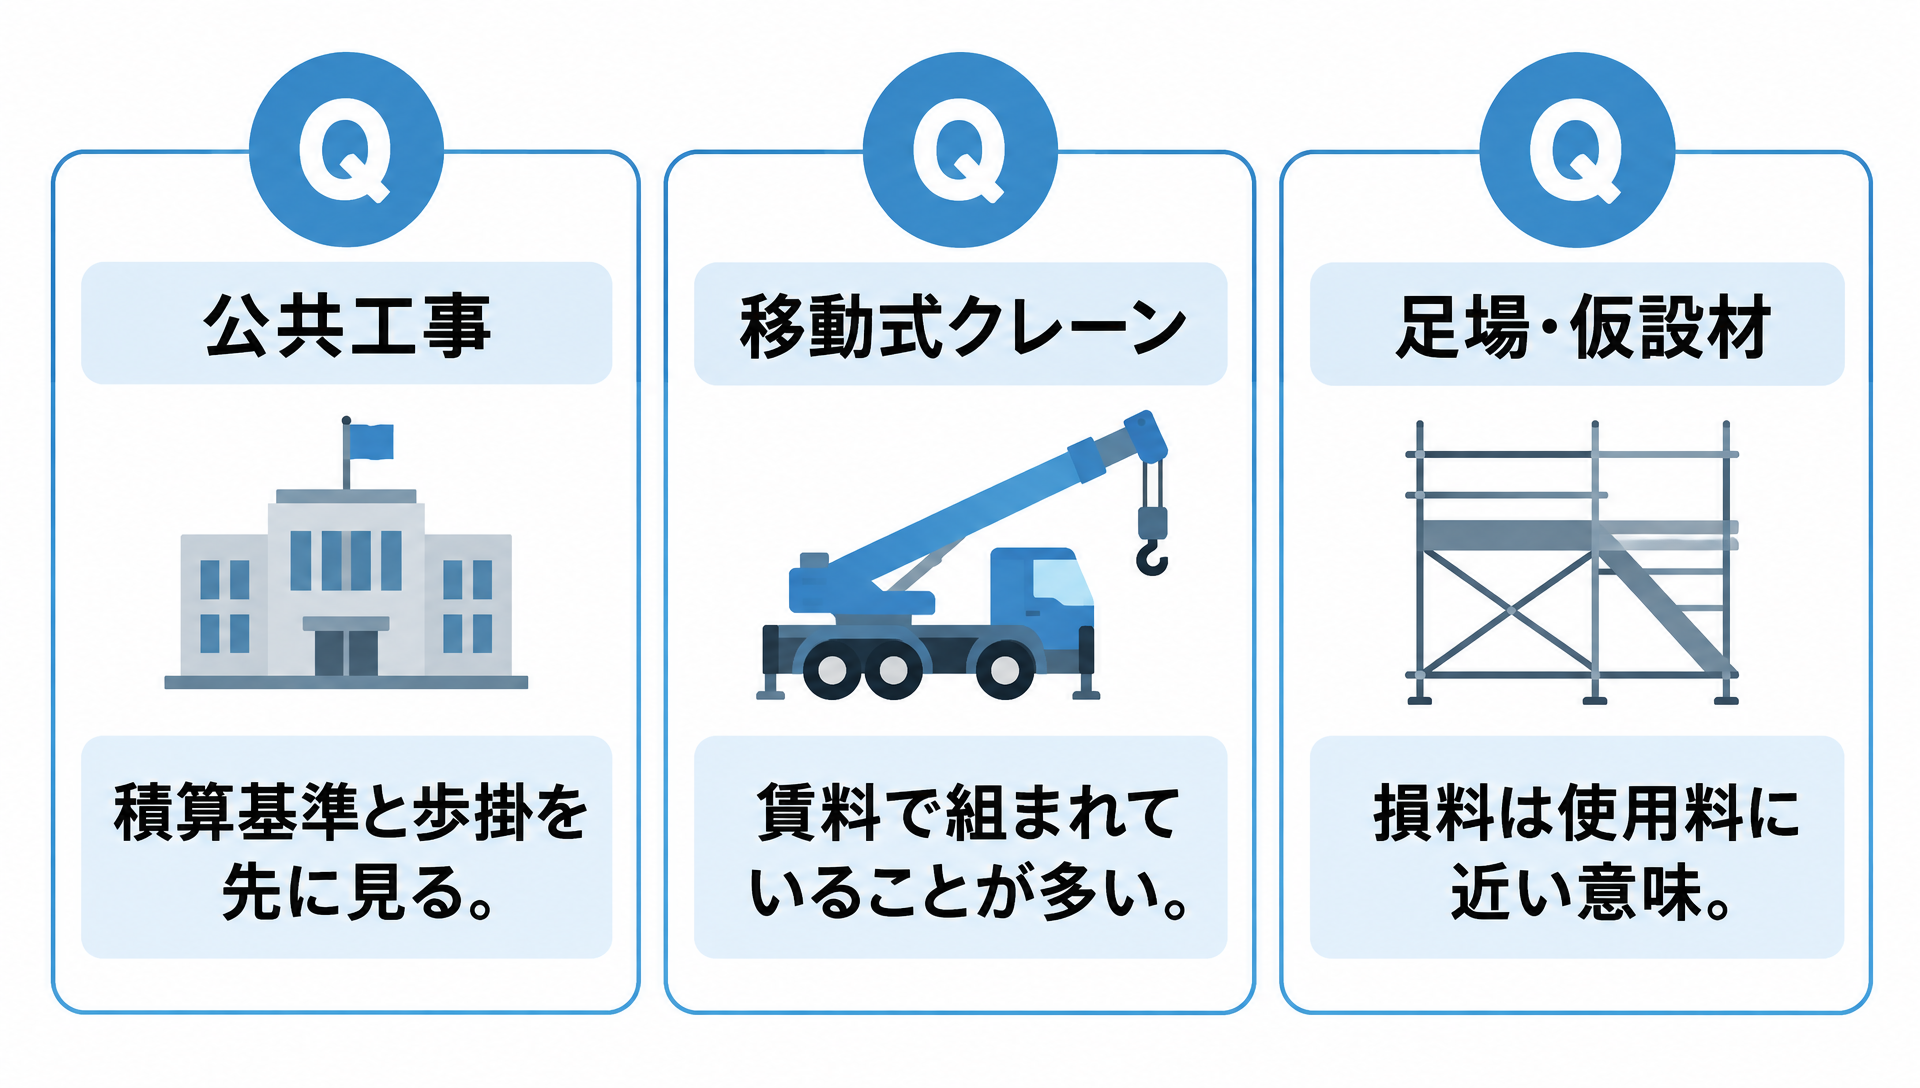
自社機械なら損料、借りた機械なら賃料。原則はこれだけですが、積算の場面では「この機械はどちらで計上するのか」と迷うことがあります。よく出る質問の形で整理します。
公共工事では、損料か賃料かを自分で決めてよい?
自分では決めず、積算基準と歩掛を先に見ます。先に挙げたエージェンシーソフトのFAQも、歩掛でどちらを使うかは積算基準で決められていると説明しています。要領にも、機械の賃貸料をもとに積算する必要があるときは、要領の全部または一部を適用しないという定めがあります(要領 第12)。
歩掛の表に「損料」とあるのか「賃料」とあるのかを確かめ、注意書きに例外が書かれていないかも読んでおきます。確認した基準の名前と年度を積算書の備考に残しておくと、あとで見返したときに迷いません。基準の探し方は積算とはでも触れています。
移動式クレーンや工法協会の歩掛は、なぜ賃料になっていることが多い?
移動式クレーンは、オペレーター付きで借りる使い方が一般的です。そのため積算でも、オペレーター費用を含んだ賃料で扱われることがよくあります。先に見た和歌山県の資料でも、トラッククレーンとホイールクレーンの賃料は、オペレーター費用と燃料費を含む扱いでした。
工法協会などが出している歩掛にも、機械の費用を賃料で組んでいるものがあります。歩掛の内訳に機械の費用がすでに入っているのを確かめずに損料を足すと、二重計上になります。使う前に、内訳の機械の行に何が書かれているかを確認してください。歩掛の読み方は歩掛とはで解説しています。
足場や仮設材でいう「損料」は、重機の損料と同じ?
少し意味がずれます。足場の見積でいう損料は、足場会社が自社で持っている足場材を、現場に架けておく期間に対して受け取る使用料を指すのが一般的です(参考:前掲 足場ベストパートナー)。足場を頼む側から見れば、レンタル料に近いものです。
決め方は足場会社によって違いますが、「組立から一定期間は基本料金に含み、超えた分は月額いくら」という形で請求されることが多く、工期が延びると増えます。足場の損料の拾い方は足場の積算方法でまとめています。
損料を工事ごとの原価管理に活かす
損料の単価ができたら、計算して終わりにせず、工事ごとの原価に乗せていきます。小規模な会社でも回しやすいやり方を3つ紹介します。
実行予算に機械の損料を入れておく
着工前に作る実行予算に、自社機械の損料を1行入れておきます。金額は「運転1時間当たり損料 × 予定の運転時間 + 供用1日当たり損料 × 予定の供用日数」です。燃料費と運転手の労務費は、別の行に分けます。
工事が進んだら、実際の運転時間と供用日数で同じ計算をして、予算と比べます。差が出る原因で多いのは、工期の延長で供用日数が増えることと、想定外の修理です。
1台を複数の現場で使うときの配分ルール
小規模な会社では、1台のバックホウを午前と午後で別の現場に回すこともよくあります。こうした場合は、運転損料を現場ごとの運転時間で分けます。供用損料は、それぞれの現場にいた時間など社内で決めた基準で分け、2つの現場の合計が1台の1日分を超えないようにします。
配分の決め方は、工事ごとに変えないでください。決め方がばらばらだと、工事どうしの粗利を比べられなくなります。運転時間の記録がまだない会社は、まず「1日単位で、どの現場にいたか」だけを記録し、日単価で配分するところから始めると続けやすくなります。
集めた原価で単価と「持つか借りるか」を見直す
工事ごとに損料を乗せていくと、機械ごとの1年の使われ方が数字で見えてきます。これは、機械を持ち続けるか、借りるほうに切り替えるかを決める材料になります。
ステップ3の機械(1年に持つ費用が204万円)で考えてみます。似た機械を日額15,000円で借りられるとします(仮の数字。燃料とオペレーターは別)。
| 1年に使う日数 | 持つ場合の1日あたり | 借りる場合の1日あたり | 安いほう |
|---|---|---|---|
| 180日 | 204万円 ÷ 180日 ≒ 11,333円 | 15,000円 | 持つ |
| 90日 | 174万円 ÷ 90日 ≒ 19,333円 | 15,000円 | 借りる |
90日の行は、稼働が半分になって修理費も半分(30万円)に減ったとして計算しています。それでも借りるほうが安くなりました。実際には、回送費や、使いたい日に借りられるかどうかもあわせて比べます。
自社機械の損料を工事別の原価につなげるには

損料は、単価を作っただけでは粗利の判断に使えません。工事ごとの原価に乗せて、はじめて「この工事は機械費を入れても利益が残ったか」が見えます。ところが自社機械には請求書が来ないので、Excelの管理では原価への入れ忘れが起きやすく、決算のあとで気づくことも少なくありません。
工事管理システム「uconnect」は、小規模・中規模の建設会社向けに、工事ごとの売上・原価・粗利をクラウドで管理するツールです。損料の管理に関わる機能を挙げると、次のとおりです。
- 損料の金額を原価の1行として工事に登録すれば、材料費・外注費とあわせて工事別に自動で集計され、粗利をその場で確認できる
- 売上と原価の入力から工事台帳が自動で作られ、機械費の多い工事の粗利をあとから振り返れる
- 工事ごと・部門ごと・担当者ごとの粗利を並べて見られるので、自社機械を使った工事だけ利益が良く見える、といったずれに気づきやすい
- レンタル会社への支払い(賃料)も、支払予定と支払実績を原価に紐づけて管理できる
- 弥生会計・freee・マネーフォワード クラウド会計と連携でき、会計ソフトへの転記の手間を減らせる
初期費用は無料で、月額7,920円(税込・基本料6,600円+1ユーザー1,320円)から使えます。30日間の無料トライアルがあり、デジタル化・AI導入補助金2026の対象として導入費用の補助を受けられる場合もあります。シリーズ累計3,000社以上が導入し、継続率は98.9%です。自社の業務の流れに合うかどうかを事前に確かめられる導入適合性チェックも用意されています。
まずは自社機械を使った工事1件分の損料を原価に登録して、粗利がどう変わるかを見てみるところから始められます。詳しくはuconnect公式サイトをご覧ください。
まとめ
損料は、自社で持っている建設機械の費用を、時間単価と日単価にしたものです。この記事の要点を整理します。
- 損料の中身は償却費・維持修理費・管理費の3つ。燃料費やオペレーターの人件費は損料に入らず、運転経費として別に計上する
- 運転損料は動かした時間、供用損料は現場に置いていた日数(搬入・搬出の日を含む)に応じてかかる。換算値損料は2つを標準の比率でまとめた単価
- 損料は自社所有の機械、賃料は借りた機械。賃料に何が含まれるかは機械と契約で違うので、二重計上に気をつける
- 国の損料表は2年おきに改定され、令和8年度版は令和6年度版より換算値損料が平均で1割以上上がった。年度を確かめて使う
- 自社の単価は、1年分の償却費・維持修理費・管理費を、運転時間と供用日数で割れば作れる
まずは自社でいちばんよく使う重機1台について、取得価額・使う年数・1年の運転時間と供用日数を書き出してみてください。単価が1つできれば、次の見積から機械費を根拠つきで載せられます。
あなたにおすすめの記事

歩掛とは?建設業の積算で使う計算基準と業種別の目安
建設業の積算で必ず登場する「歩掛(ぶがかり)」。図面から数量を拾い、職人の労務費まで正しく見積もるには、この歩掛の理解が欠かせません。ところが、新人の積算担当者からは「人工(にんく)って何の単位?」「標準歩掛はどこから手 […]
直接工事費とは|内訳・計算方法と間接工事費との違いを解説
直接工事費とは何かを、定義・3つの内訳(材料費・労務費・直接経費)・計算方法・間接工事費との違い・見積書への反映・管理の効率化まで建設会社の現場目線で解説します。
設備台帳とは?建設会社の記載項目・作り方と運用を続けるコツ
設備台帳とは何かを建設会社向けに解説。固定資産台帳・工事台帳との違い、重機や車両の管理番号・点検期限・配置現場など記載項目一覧、棚卸しから運用開始までの5ステップ、Excel管理の限界と失敗事例の改善策までまとめました。