経営・会計
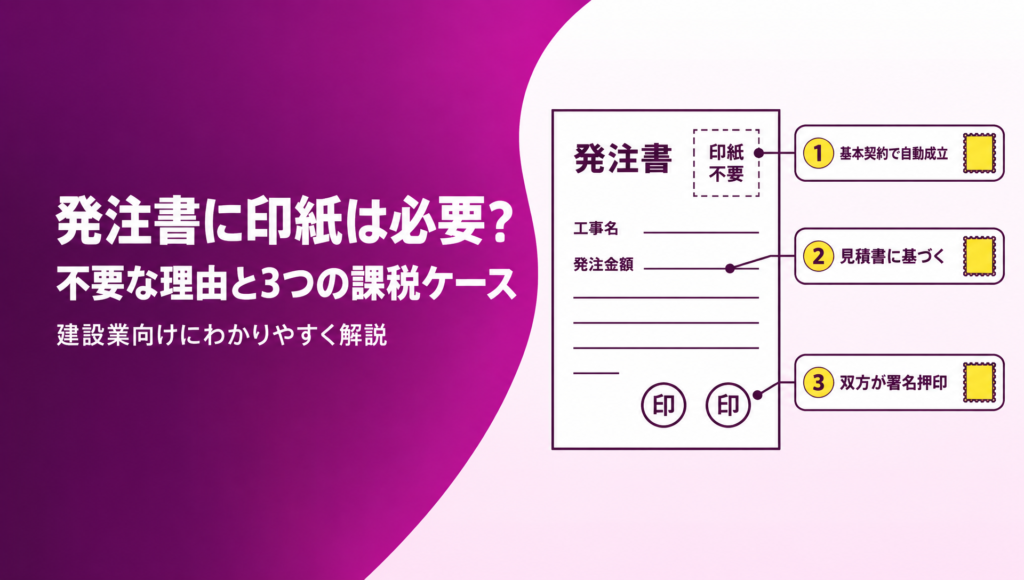
発注書に印紙は必要?不要な理由と課税される3つのケースを解説
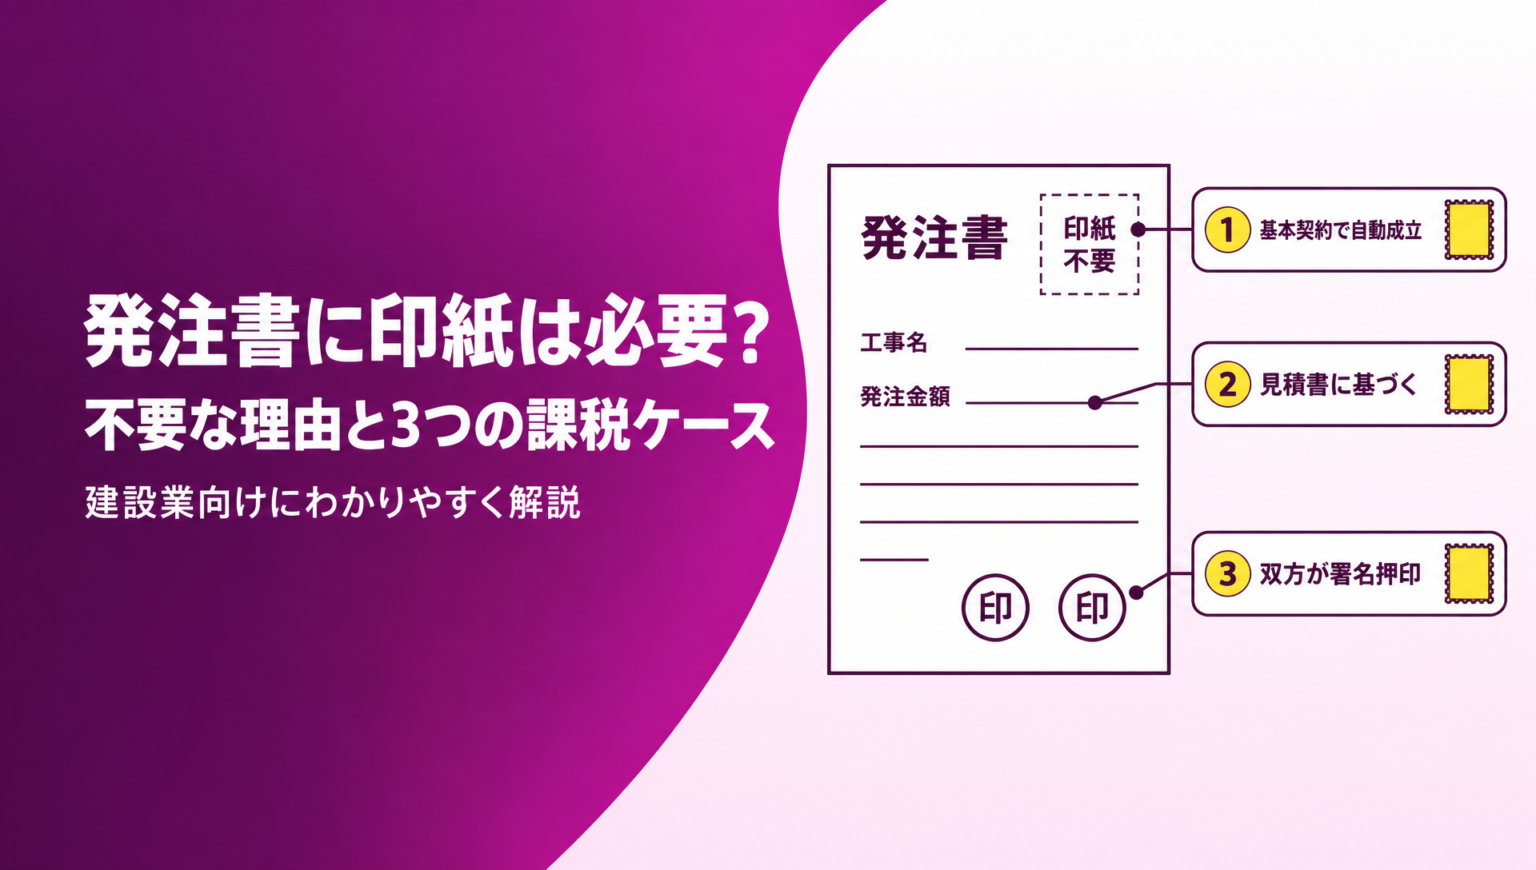
発注書(注文書)に収入印紙は原則不要です。ただし基本契約で自動成立する、見積書に基づくと書く、双方が押印するの3ケースは課税されます。建設業の書式別の判定と、印紙不要で運用する書き方を解説します。
発注書(注文書)に収入印紙は原則不要です。ただし基本契約で自動成立する、見積書に基づくと書く、双方が押印するの3ケースは課税されます。建設業の書式別の判定と、印紙不要で運用する書き方を解説します。
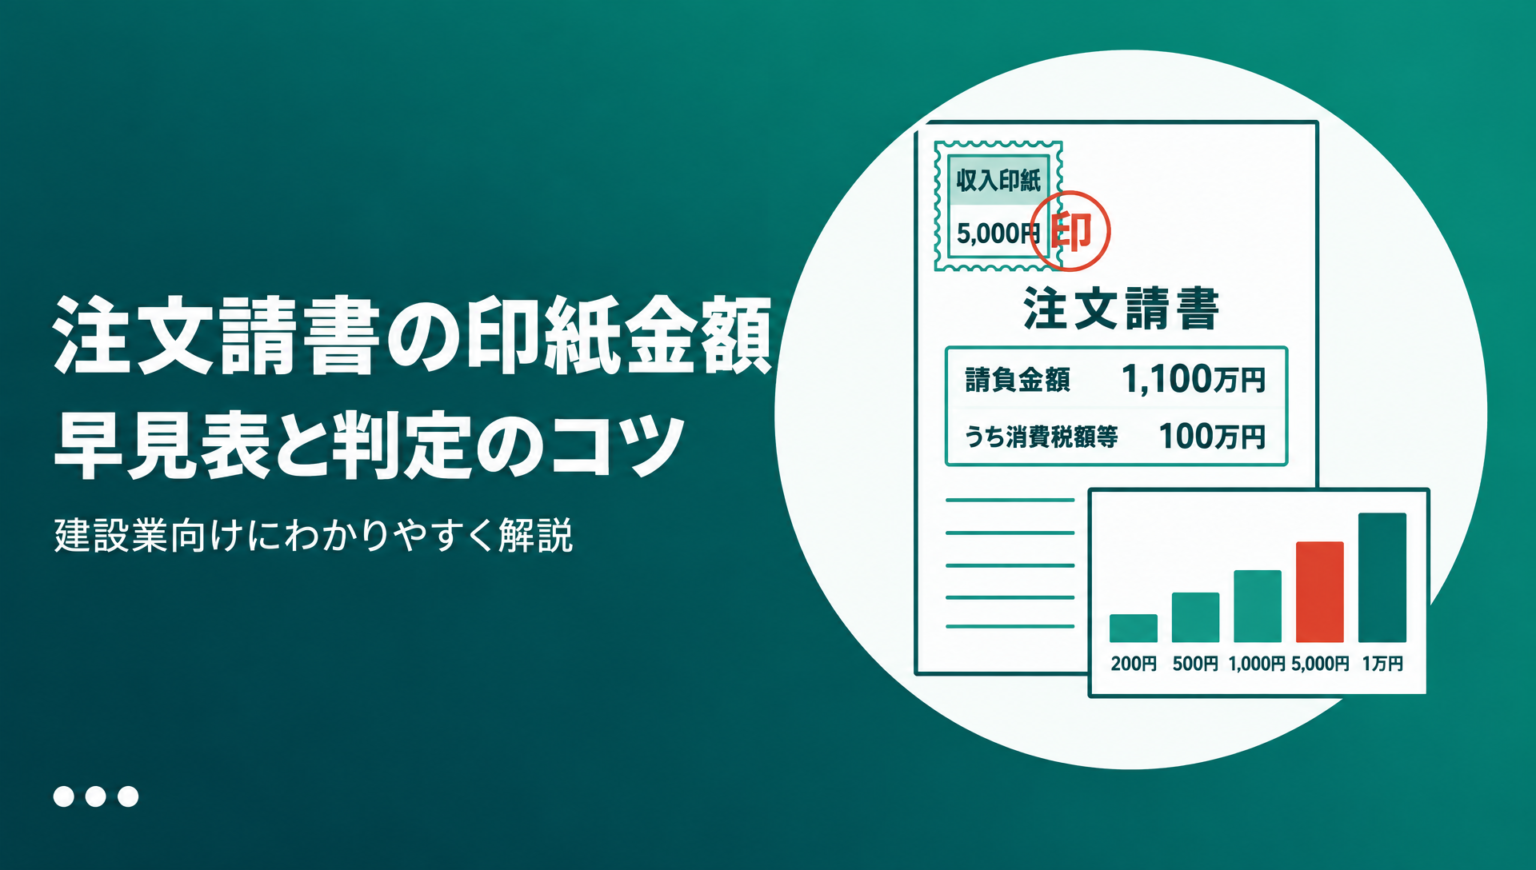
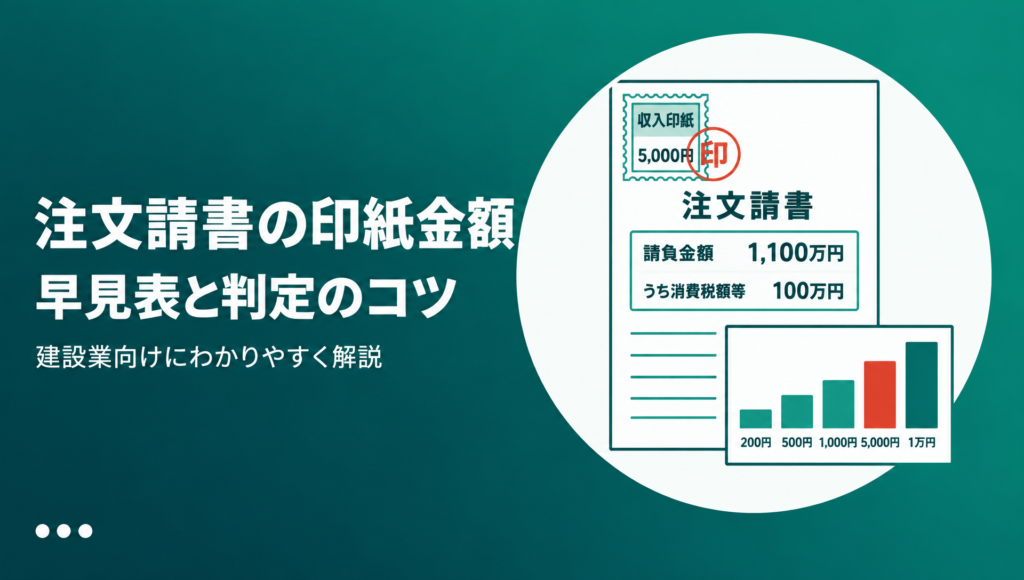
注文請書に貼る収入印紙の金額を、本則と建設工事の軽減税率の早見表で解説。税込・税抜の判定、契約変更時の再計算、電子契約で不要になる条件、貼り忘れの過怠税まで実務の順に整理します。
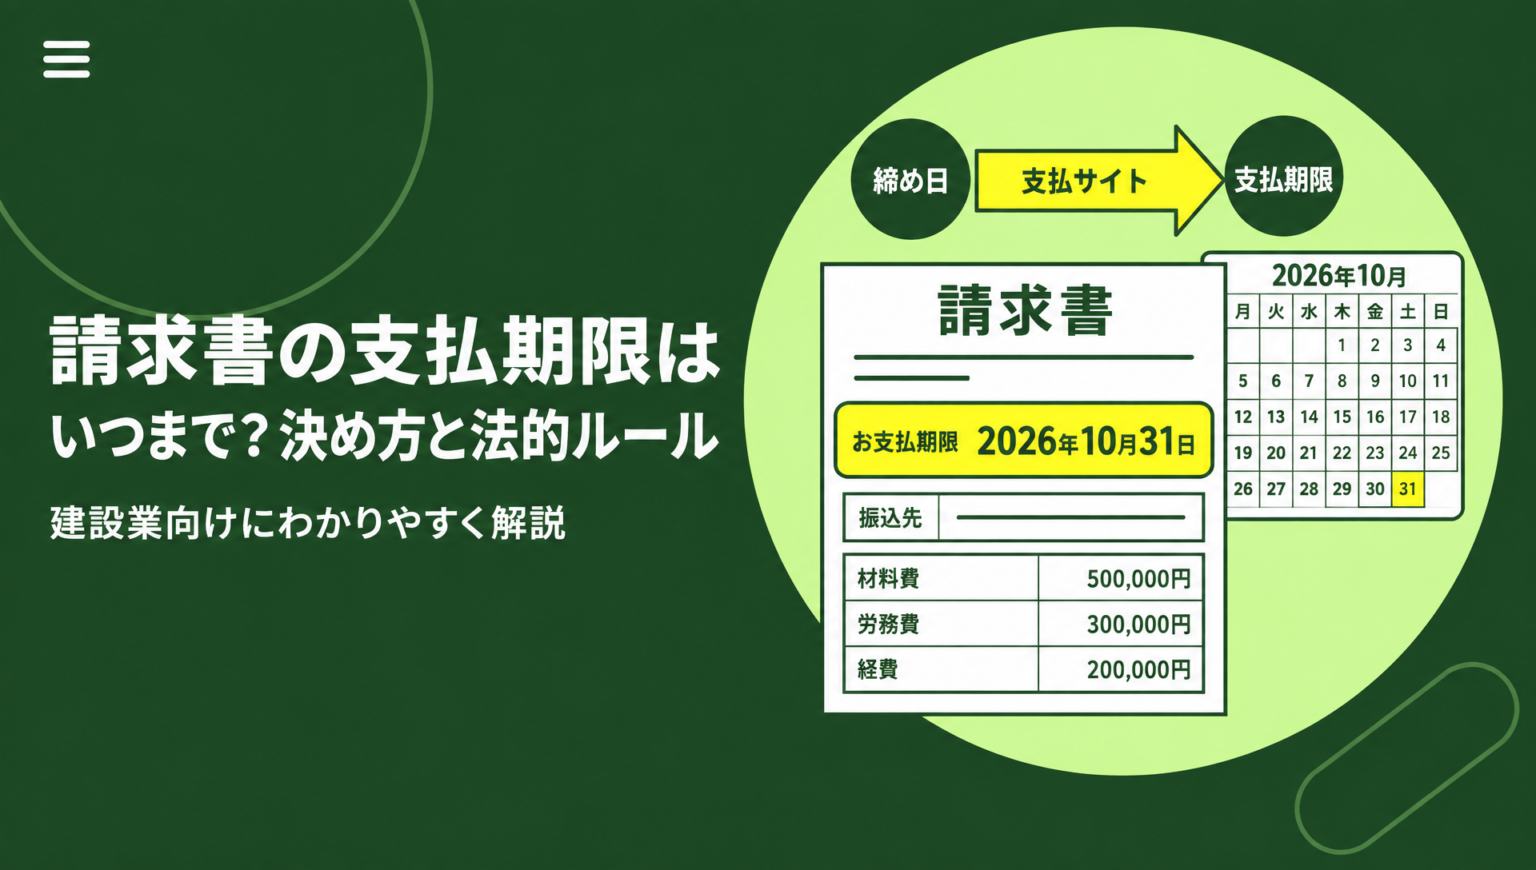
請求書の支払期限の決め方・書き方から、期限を過ぎたときの請求側・支払側の対処、建設業法・取適法・フリーランス法の支払期日ルールまで、小規模・中規模の建設会社向けに実務目線で解説します。
建設業の法定福利費は労務費の16%前後が目安。健康保険や厚生年金など6種類の内訳と事業主負担の料率、労務費×料率の計算式と計算例、見積書への内訳明示の書き方まで実務目線で解説します。
粗利と利益の違いを建設業向けに解説。粗利(完成工事総利益)の計算方法、営業利益・経常利益・純利益との関係、建設会社モデルの計算例、粗利率が高くても営業赤字になる理由、粗利を上げて利益を残す方法まで整理しました。

完成工事高とは何かを建設業向けに解説。売上高との違いや計上基準(工事完成基準・工事進行基準)、完成工事未収入金など関連勘定科目、経審X1評点への影響、資金繰りとのずれの管理までまとめました。

経審(経営事項審査)とは何かを基礎から解説。申請の流れと必要書類、総合評定値P点の計算式、費用と有効期間1年7か月に加え、2026年7月施行の改正(社会保険項目の削除・自主宣言5点の加点)までまとめました。

未収入金とは、固定資産の売却代金など本業以外の取引で生じた未回収の債権を管理する勘定科目です。売掛金・未収収益・未払金との違いや、重機売却などの仕訳例、消費税・相殺・回収時の注意点までを建設会社の実務目線で解説します。

未成工事受入金とは、完成前の工事で受け取った前受金を計上する建設業特有の負債科目です。仕訳の具体例、消費税の課税タイミング、前受金・未成工事支出金との違い、決算での注意点をわかりやすく解説します。

未成工事支出金とは、完成前の工事にかかった原価を資産計上する建設業特有の勘定科目です。未成工事受入金との違いや材料費・外注費の仕訳例、決算・消費税の扱い、工事別の原価管理までを実務目線で解説します。
発注書(注文書)に収入印紙は原則不要です。ただし基本契約で自動成立する、見積書に基づくと書く、双方が押印するの3ケースは課税されます。建設業の書式別の判定と、印紙不要で運用する書き方を解説します。
注文請書に貼る収入印紙の金額を、本則と建設工事の軽減税率の早見表で解説。税込・税抜の判定、契約変更時の再計算、電子契約で不要になる条件、貼り忘れの過怠税まで実務の順に整理します。
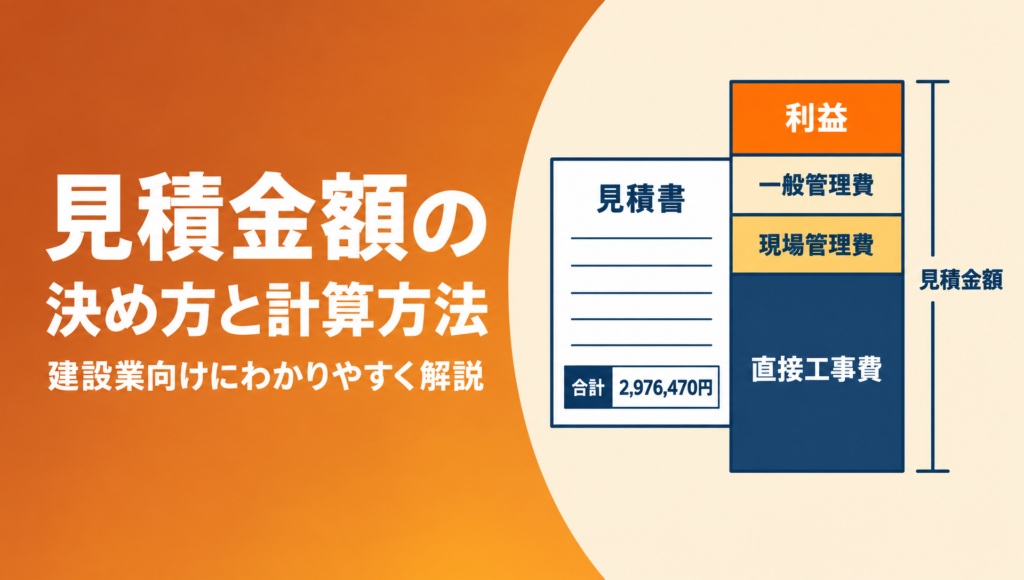
見積金額の決め方と計算方法を建設会社向けに解説。原価と利益の内訳、5ステップの計算例、業種別・規模別の粗利率データ、見積書への書き方、値引き交渉への対応、提出前チェックリストまで実務目線でまとめました。