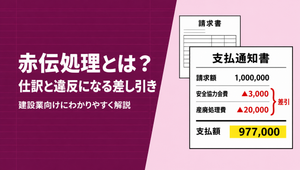
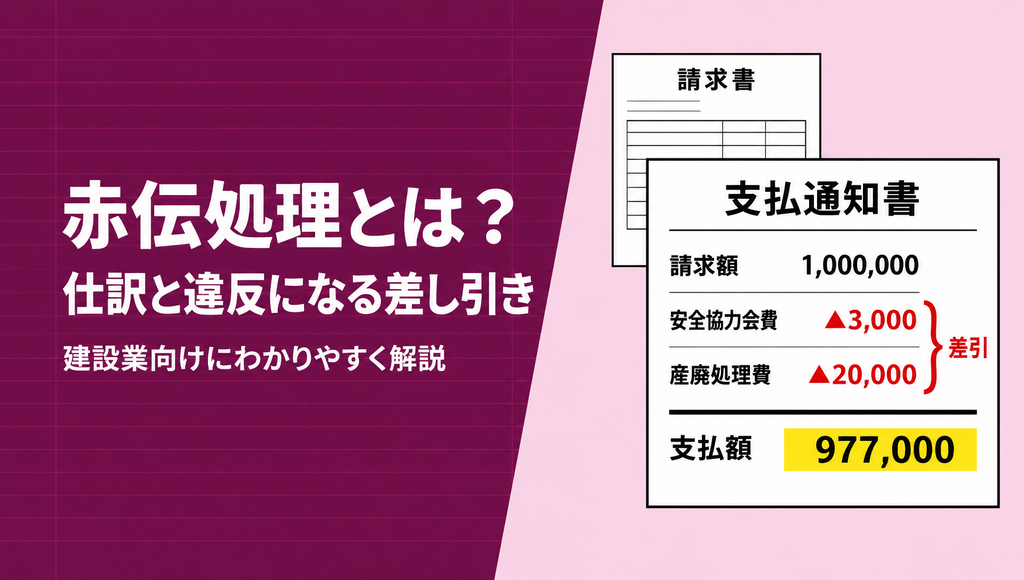
「赤伝処理」という言葉は、経理の教科書と建設業の現場とで、指しているものが少し違います。会計ではマイナスの伝票で帳簿の誤りを直す処理のこと。建設業では、元請が下請代金から安全協力会費や産廃処理費を差し引くことを指す場合が多くあります。
後者は相手のお金に関わるため、建設業法のルールがかかります。国土交通省のガイドラインは、差し引くこと自体は直ちに問題にならないとしつつ、合意のない差引や根拠のあいまいな差引は違反のおそれがあると明記しています。
この記事では、赤伝処理の意味と黒伝との違い、元請・下請それぞれの仕訳例、違反になりやすい差し引きのパターンを整理します。そのうえで、元請として差し引くときの進め方と、下請として請求額と入金額が合わないときの確認手順、インボイスや工事ごとの粗利への反映まで扱います。手元の支払通知書を1枚用意しておくと、自社の差引が条件どおりかをその場で確かめられます。
※ 本記事の法令・制度に関する情報は2026年11月時点の内容です。最新の情報は国土交通省・国税庁などの公式サイトでご確認ください。
工事原価を“今”見える化する工事管理システム
見積・実行予算・原価管理・工事台帳の自動作成まで、工事のお金まわりがuconnectひとつで完結。

赤伝処理とは?意味と建設業での使われ方
赤伝処理(あかでんしょり)とは、すでに帳簿に計上した取引を、マイナスの伝票を起こして取り消したり修正したりする処理のことです。ただし建設業の現場で「赤伝を切られた」と言うときは、少し違う意味で使われます。まず会計用語としての意味を押さえ、そのあとで建設業ならではの使われ方を見ていきます。
赤伝処理の意味と読み方
「赤伝」は「赤伝票」の略です。手書きの伝票で経理をしていた時代、取り消しや訂正の伝票を赤い字で書いていたことから、この呼び名が残りました。会計ソフトが当たり前になった今でも、マイナスの金額で入力する処理をそのまま赤伝処理と呼んでいます。
ポイントは、元の伝票を消さずに、打ち消す伝票を追加するところです。誤りを消しゴムで消したり上書きしたりすると、いつ・何を・なぜ直したのかが分からなくなります。赤伝を重ねておけば、元の記録と訂正の記録が両方残るため、あとから帳簿を見た人(税理士や税務署の担当者も含む)が経緯をたどれます。
黒伝との違い
赤伝とセットで使われるのが「黒伝(くろでん)」です。黒伝は通常の取引を記録するプラスの伝票で、赤伝で取り消したあと、正しい内容を記録し直すときにも使います。
| 種類 | 金額の符号 | 使う場面 |
|---|---|---|
| 黒伝(黒伝票) | プラス | 通常の取引の記録、赤伝で取り消したあとの正しい記録 |
| 赤伝(赤伝票) | マイナス | 計上済みの取引の取り消し・減額・訂正 |
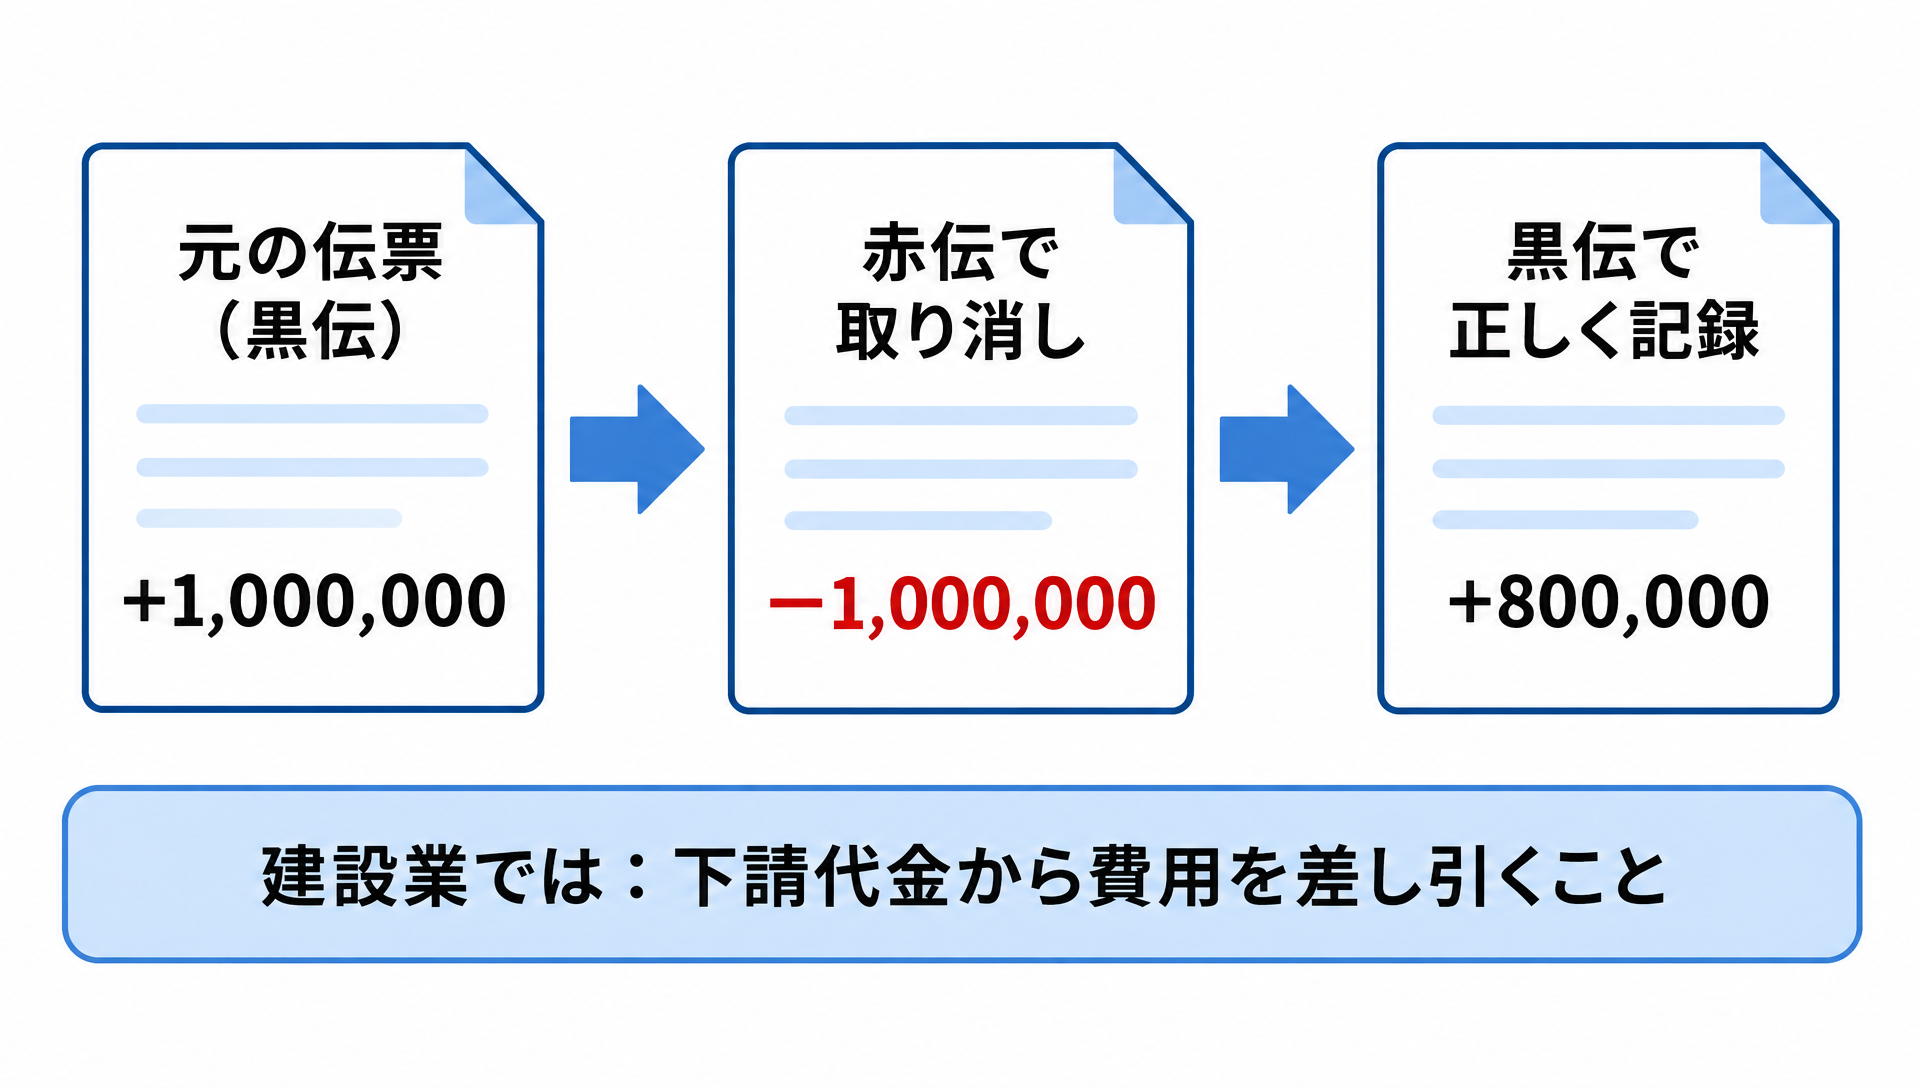
たとえば、100万円で計上した売上が、本当は80万円だったとします。このときは、赤伝で100万円の売上を打ち消し(△100万円)、黒伝で80万円の売上を記録し直します。差額の20万円だけを赤伝で減らす方法もありますが、どちらを使うかは会社ごとのルールしだいです。なお、訂正用の伝票を「青伝」と呼ぶ会社もあり、色の呼び方は社内の慣習で変わります。
建設業でいう「赤伝処理」の意味
建設業で「赤伝処理」と言う場合、多くは元請が下請に支払う代金から、各種の費用を差し引くことを指します。安全協力会費、建設副産物(産業廃棄物など)の処理費、駐車場代、事務手数料といった費用を、下請代金と相殺して支払うやり方です。下請側から見ると、請求した金額より入金が少なくなる形で現れます。
会計用語の赤伝が「自社の帳簿の誤りを直す処理」なのに対し、建設業の赤伝は「取引相手との間で代金を減らす行為」です。後者は相手のお金に関わるため、建設業法のルールがかかります。差し引くこと自体は違法ではありませんが、やり方によっては建設業法違反のおそれがあります。このルールは後半の章で詳しく取り上げます。
赤伝処理が必要になる主なケース
締め作業の途中で、ある現場の請求書を見直していた経理担当者が、入力した金額の桁が1つ多いことに気づいた。こうした訂正から、元請との代金の差し引きまで、建設会社で赤伝処理が出てくる場面は大きく3つに分かれます。
入力ミス・記入ミスを訂正するとき
建設会社でよくあるのは、次のようなミスです。
- 請求書や仕入の金額を1桁まちがえて入力した
- 別の工事(現場)の原価として計上してしまった
- 同じ請求書を2回登録していた
会計ソフトなら、取引を削除して入れ直すこともできます。ただ、すでに締めた月や、申告が済んだ期の取引を削除すると、過去の数字が知らないうちに変わってしまいます。こうした取引は削除せず、赤伝で打ち消してから正しい取引を入れれば、履歴が残ります。訂正の承認者(経理責任者や社長)を決めておくと、勝手な修正も防げます。
返品・キャンセル・値引きがあったとき
余った資材を仕入先に返品した、仕様変更で発注を取り消した、請求したあとに値引きを求められて応じた。どれも、計上済みの取引を減らす赤伝処理が必要です。
全額を取り消すなら、元の取引と同じ金額の赤伝を起こします。一部の値引きなら、差額だけを赤伝で減らします。どちらの場合も、相手側の帳簿と金額や日付がずれないよう、メールや書面で内容をそろえておいてください。請求後の値引きの考え方は、出精値引きの意味と見積書での書き方でも解説しています。
下請代金から費用を差し引くとき
建設業特有なのが、このケースです。元請が下請への支払額から、次のような費用を差し引きます。
| 差し引かれやすい費用 | 差し引かれる理由(元請側の説明) |
|---|---|
| 安全協力会費 | 現場の安全大会や安全設備、災害防止の活動にかかる費用を協力会社で分担する |
| 建設副産物(産廃)の処理費 | 下請の工事で出た廃材の運搬・処分を元請がまとめて手配した |
| 駐車場代 | 現場周辺に元請が借りた駐車場を、下請の車両も使った |
| 安全衛生保護具などの費用 | 元請が用意したヘルメットや安全帯などを下請も使った |
| 振込手数料 | 下請代金を振り込むときの銀行手数料 |
ここで押さえておきたいのは、自社が下請の立場でも、協力会社に工事を出すときは元請になるという点です。小さな会社でも、赤伝を「切られる側」と「切る側」の両方に立つことがあります。最後の振込手数料は、ほかの費用とは扱いが違うので、建設業法の章であらためて説明します。
赤伝処理の仕訳例(元請・下請の両側)
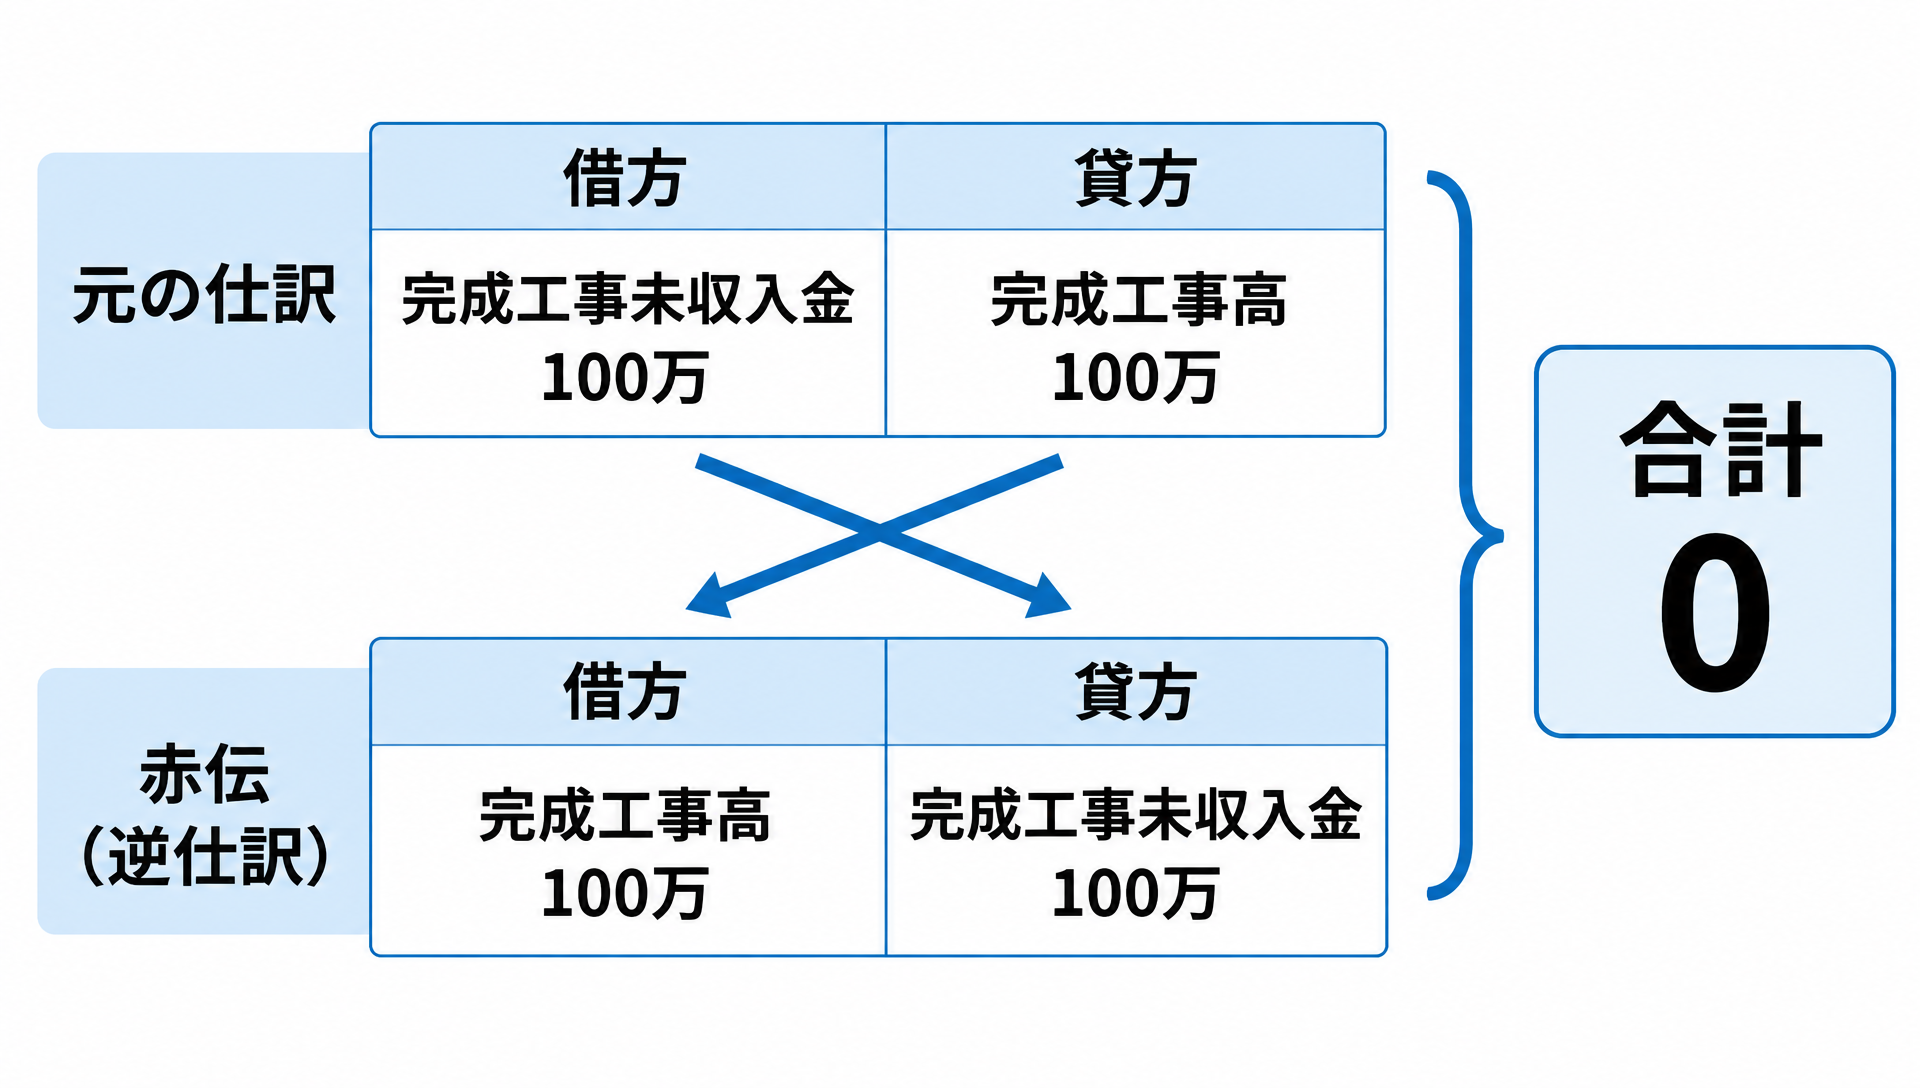
赤伝処理の仕訳は、見た目ほど難しくありません。まず基本の考え方を1つの表で確認し、そのあと建設会社で出てくる3つのケースを金額入りで並べます。
赤伝処理は元の仕訳の逆仕訳でおこなう
「赤伝処理用の勘定科目」というものはありません。元の仕訳の借方と貸方を入れ替えた仕訳(逆仕訳)を入れるだけです。元の仕訳と逆仕訳を足すと、金額がゼロになります。
先ほどの「100万円の売上が本当は80万円だった」例を、建設業の勘定科目(完成工事高=売上、完成工事未収入金=売掛金)で書くと次のようになります。
| 伝票 | 借方 | 貸方 |
|---|---|---|
| 元の仕訳(黒伝) | 完成工事未収入金 1,000,000 | 完成工事高 1,000,000 |
| 取り消し(赤伝) | 完成工事高 1,000,000 | 完成工事未収入金 1,000,000 |
| 正しい記録(黒伝) | 完成工事未収入金 800,000 | 完成工事高 800,000 |
差額だけを直すなら、「完成工事高 200,000/完成工事未収入金 200,000」の1本で済みます。全額を取り消して入れ直す方法は履歴が分かりやすく、差額だけ直す方法は仕訳が少なくて済みます。どちらにするかは、社内ルールと顧問税理士の方針に合わせて決めてください。
ケース別の仕訳例(値引き・返品・安全協力会費の差し引き)
ここからは、金額をすべて税込で書きます。消費税の区分(課税・不課税など)は会社の会計処理の方針で変わるため、実際の入力は顧問税理士に確認してください。
ケース1:請求後に値引きした(自社が受注者)
税込110万円で請求した工事について、発注者から11万円の値引きを求められ、合意した。
| 借方 | 貸方 |
|---|---|
| 完成工事高 110,000 | 完成工事未収入金 110,000 |
売上値引きとして別の科目(売上値引高など)を使う会社もあります。
ケース2:仕入れた資材を返品した
税込5万5千円で仕入れた資材を、使わなかったため返品した。
| 借方 | 貸方 |
|---|---|
| 工事未払金 55,000 | 材料費 55,000 |
ケース3:下請代金から安全協力会費を差し引いた(元請側と下請側)
税込220万円の外注工事について、元請が安全協力会費6,600円(請負金額の0.3%)を差し引き、2,193,400円を振り込んだ。
| 立場 | 借方 | 貸方 |
|---|---|---|
| 元請(支払時) | 工事未払金 2,200,000 | 普通預金 2,193,400/雑収入(または外注費の減額)6,600 |
| 下請(入金時) | 普通預金 2,193,400/諸会費(または支払手数料など)6,600 | 完成工事未収入金 2,200,000 |
同じ6,600円でも、元請は「受け取った」、下請は「払った」と立場で向きが逆になります。下請側は、差引額を費用として計上するか、売上の値引きとして扱うかで、工事ごとの売上と粗利の見え方が変わります(後半の粗利の章で数字を使って説明します)。0.3%という率はあくまで例で、実際の率は元請との契約で決まります。
会計ソフトで処理するときの注意点
会計ソフトでは取引を削除して入れ直せるため、赤伝との使い分けを決めておかないと、二重計上や計上もれが起きやすくなります。よくあるのは、担当者Aが元の取引を削除し、担当者Bが赤伝も入れてしまい、売上が二重に減るパターンです。
防ぎ方はシンプルで、次の3つを決めておくだけです。
- 締めた月・申告済みの期の取引は削除せず、必ず赤伝で直す(当月中の入力ミスは削除・修正でよい、など線を引く)
- 赤伝の摘要欄に、訂正の理由と元の伝票の日付・番号を書く(税務調査などで、あとから経緯を説明できるように)
- 毎月1回、請求書の控え・支払通知書・入金明細と、帳簿の金額を突き合わせる
工事管理システムや販売管理ソフトから会計ソフトへ仕訳を連携している場合は、修正をどちらで入れるかにも注意が必要です。会計ソフト側だけで直すと、連携元のデータと食い違い、次の連携で元に戻ったり二重になったりします。原則として、連携元で直してから連携し直す運用にしておくと安全です。
赤伝処理は違法?建設業法のルールと違反になりやすい差し引き
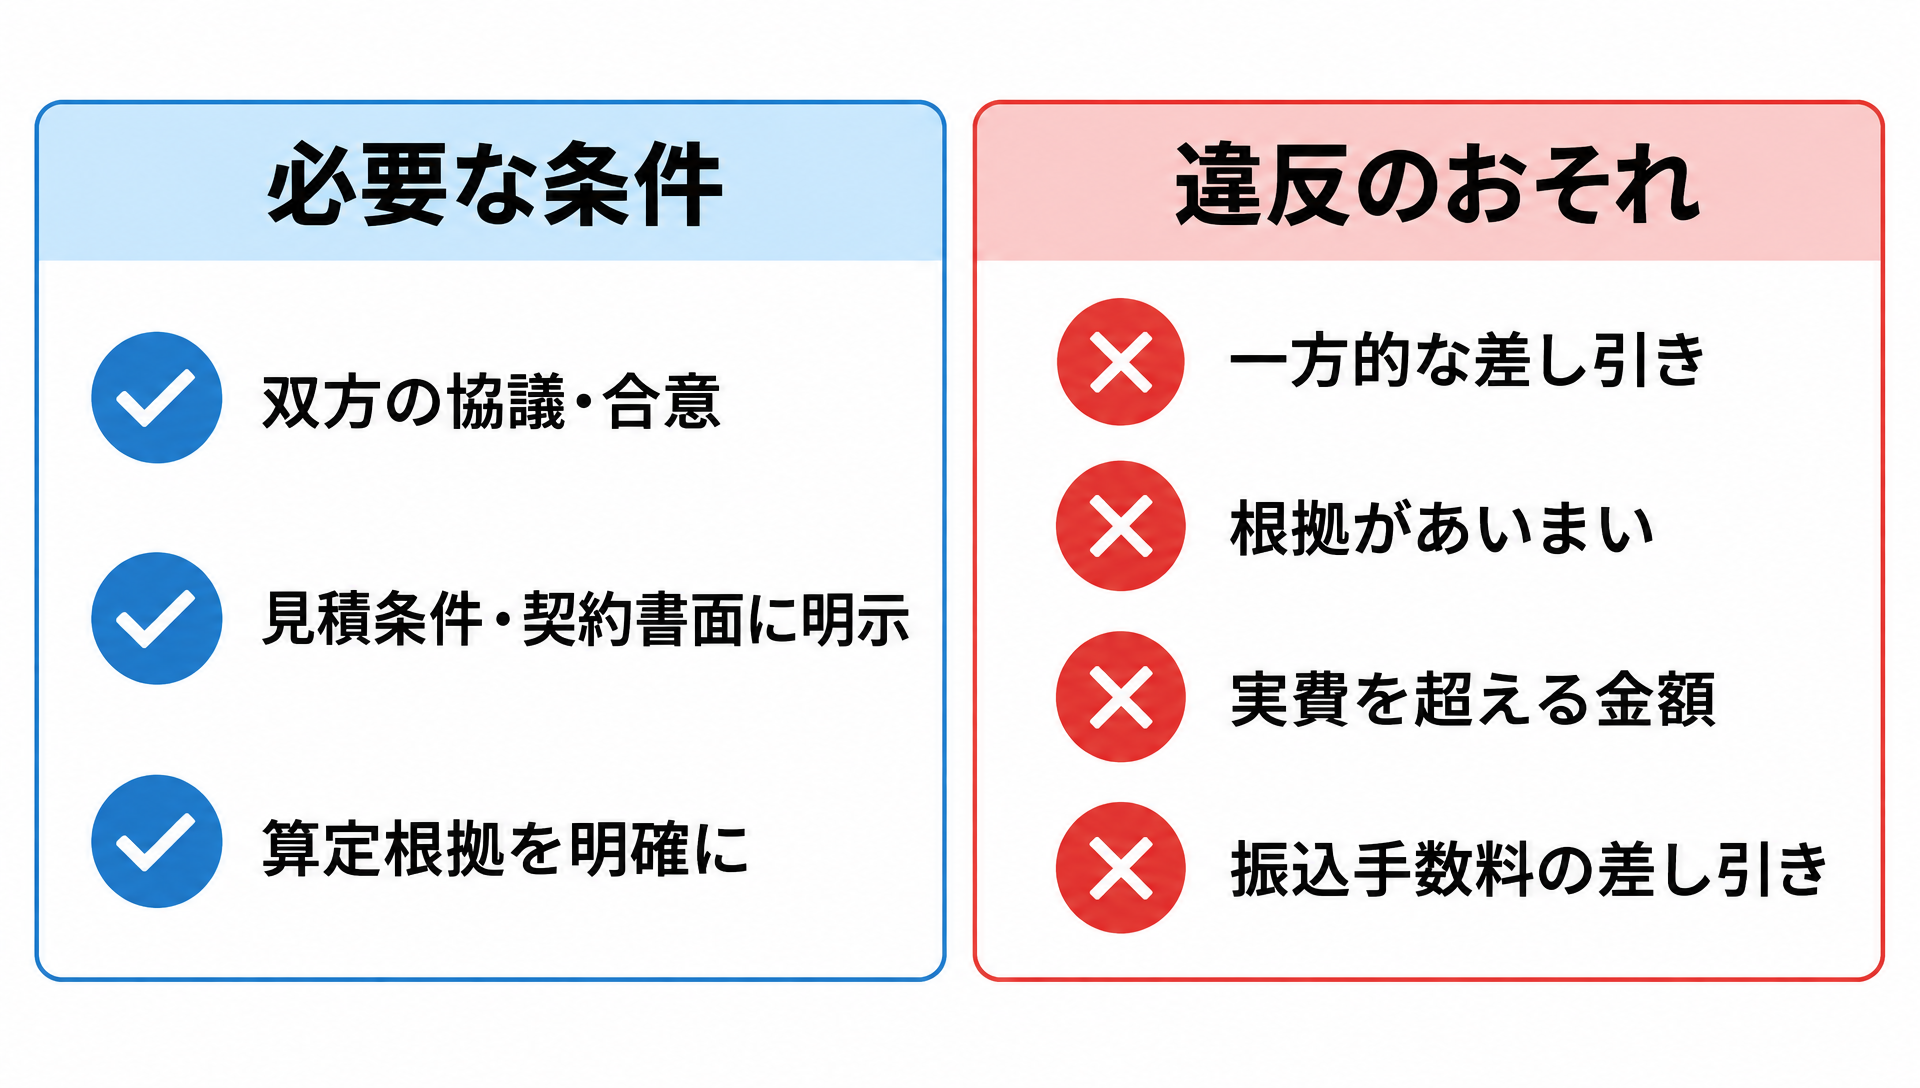
「赤伝処理は違法なのか」という疑問に、国土交通省の「建設業法令遵守ガイドライン」がはっきり答えています。問われるのは差し引くこと自体ではなく、その差し引き方です。
赤伝処理そのものは違法なのか
赤伝処理をおこなうこと自体は、直ちに建設業法上の問題にはなりません。ガイドライン(第12版、2026年1月)は赤伝処理を1つの項目として取り上げ、「赤伝処理を行うこと自体が直ちに建設業法上の問題となることはない」としたうえで、次の条件を求めています。
- 差し引く内容や根拠について、元請と下請の双方で協議し、合意する
- 振込手数料など支払に伴う費用、安全衛生保護具などの費用、建設副産物の処理費を差し引く場合は、内容と差引額の算定根拠を見積条件と契約書面に明示する。駐車場代や安全協力会費など、建設業法第19条の書面化義務の対象にならない費用も、合意内容を書面で取り交わすことが望ましい
- 差引額の算出根拠や使い道を明らかにし、下請の過剰な負担にならないよう配慮する
ガイドラインは、赤伝処理を「安全衛生保護具等の費用」「下請代金の支払に関して発生する諸費用(下請代金の振り込み手数料等)」「建設副産物の運搬処理費用」、それ以外の諸費用として駐車場代、弁当ごみなどのごみ処理費用、安全協力会費、建設キャリアアップシステムのカードリーダー設置費用や現場利用料などを下請代金の支払時に差し引く(相殺する)行為と定義しています。つまり、建設業で差し引かれやすい費用は、ほぼすべてこのルールの対象です(出典:国土交通省「建設業法令遵守ガイドライン(第12版)」)。
どんな差し引きが違反のおそれがあるのか
ガイドラインは、違反のおそれがある例として6つを挙げています。要点を言いかえると、次のとおりです。
| 違反のおそれがある例(ガイドラインの事例を要約) | 問題の中心 |
|---|---|
| 合意なく、一方的に渡した保護具の費用や、産廃の運搬・処理費、振込手数料を差し引く | 協議・合意がない |
| 産廃が出ない工事なのに、処理費の名目で一定額を差し引く | 実態がない |
| 元請の販売促進名目の協力費など、根拠が不明確な費用を差し引く | 根拠があいまい |
| 元請が確保した駐車場や宿舎の使用料として、実費より多い金額を差し引く | 実費を超える |
| 責任と費用負担をはっきりさせないまま、やり直し工事を別の業者にさせ、その費用を一方的に減額する | 負担が不明確 |
| 工事完了後に下請が免税事業者だと分かり、請求額から消費税相当額を一方的に払わない | 一方的な減額 |
これらはいずれも、建設業法第19条の3第1項(不当に低い請負代金の禁止)に違反するおそれがあるとされています。特に問題になるのは、差し引いた後の金額がその工事に通常必要な原価を下回る場合で、元請と下請の取引依存度なども踏まえて判断されます。また、請負契約に関する不誠実な行為として、国土交通大臣や都道府県知事による指示処分(第28条第1項第2号)の対象になるおそれもあります。
さらに、1つ目の例のような差し引きを契約書面に書かなかった場合は第19条、見積条件として具体的に示さなかった場合は第20条第3項に「違反する」と、ガイドラインは言い切っています(出典:国土交通省「建設業法令遵守ガイドライン(第12版)」、e-Gov法令検索「建設業法」)。
振込手数料は合意があっても差し引けないのか
振込手数料だけは、ほかの費用と扱いが違います。ガイドライン第12版は、受託中小企業振興法(2026年1月に下請中小企業振興法から名称変更)にもとづく「振興基準」で、合意の有無にかかわらず、振込手数料を受注側に負担させて代金から差し引いてはならないとされていることに、元請は留意しなければならないとしています。
振興基準の原文は「代金を中小受託事業者の銀行口座へ振り込む場合には、中小受託事業者との合意の有無にかかわらず、委託事業者は、振込手数料を中小受託事業者に負担させ、代金から差し引いてはならないものとする」です。2026年6月の改正は知的財産取引、型などの無償保管、価格転嫁を後押しする人事評価制度に関する追加が中心で、この取扱いは維持されています(出典:経済産業省「受託中小企業振興法に基づく『振興基準』を改正しました」)。「昔から差し引いているから」「契約書に書いてあるから」という理由では済まなくなっているので、振込手数料を差し引いている会社は支払の方法を見直してください。下請法(現在の取適法)や一人親方との取引で守るルールとの違いは、建設業に下請法(取適法)は適用されるかで整理しています。
ただし、振興基準は、委託事業者と中小受託事業者がよるべき一般的な基準です。建設工事の再委託は取適法の対象外ですが、振興法は建設工事を含む受託取引を広く対象としています。この記載だけを根拠に、個別の差引が直ちに建設業法違反になるという意味ではありません。一方で、建設業法令遵守ガイドラインは、元請にこの基準への留意を求めています。
見積条件・契約書面には何を書けばよいのか
差し引く費用ごとに、少なくとも次の4つを書いておきます。
- 費用の名称(安全協力会費、産廃処理費など)
- 金額、または計算方法(「請負金額の0.3%」「マニフェスト記載の数量×単価」など)
- 算定の根拠と使い道(何の費用に充てるのか)
- 差し引く時期(毎月の支払時、最終の支払時など)
たとえば「安全協力会費:請負金額の0.3%を、毎月の出来高払いの都度、支払額から差し引く。会費は当現場の安全大会・安全設備に充当し、工事完成後に収支を開示する」のような書き方です。掛ける率に、決まった基準があるわけではありません。ガイドラインも、安全協力会費について工事の完成後に収支を下請に開示する例を挙げています。
駐車場代のように、建設業法上の契約書面の記載事項に当たらない費用も、ガイドラインは書面にして取り交わしておくことが望ましいとしています。口頭の約束だけでは、差し引いた側も差し引かれた側も、あとで合意を証明できません。
元請として協力会社に赤伝を切るときの進め方
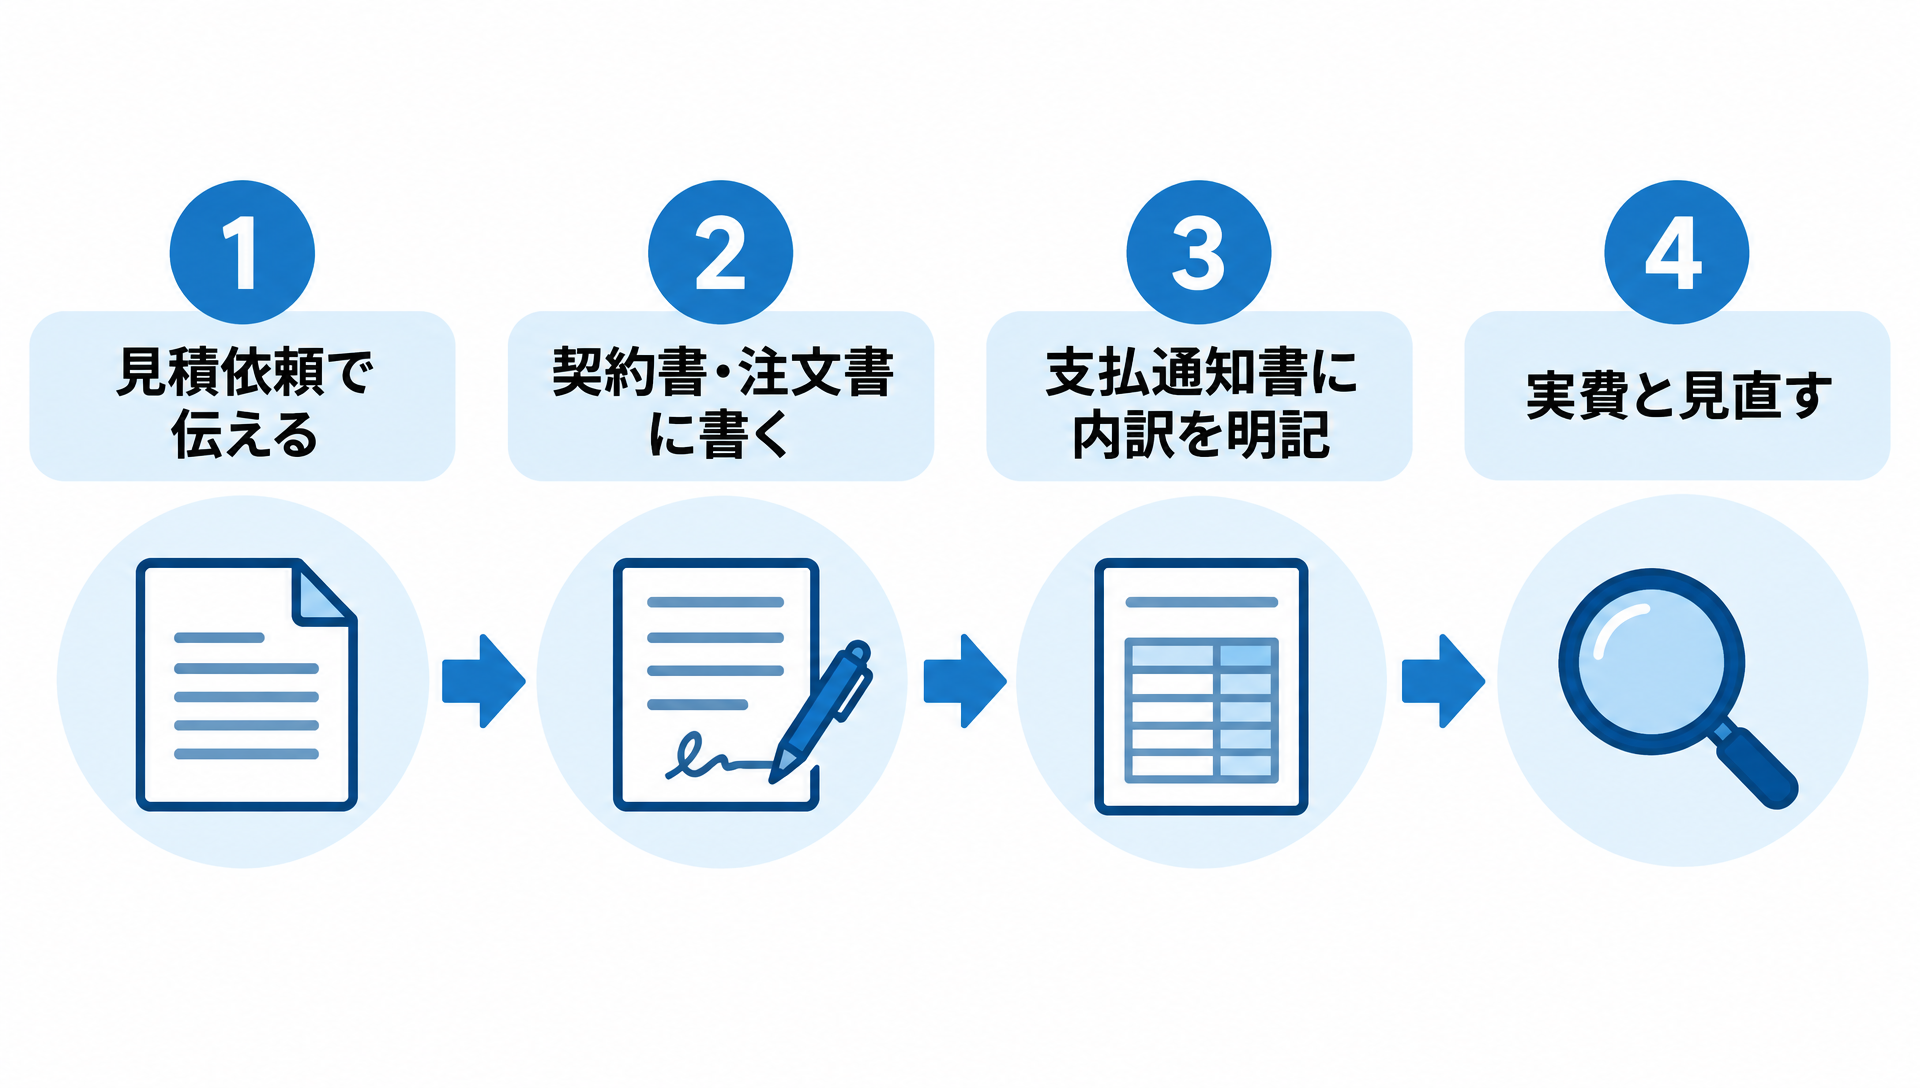
小規模な建設会社でも、自社が受けた工事の一部を協力会社に出せば元請の立場になります。協力会社の代金から費用を差し引くなら、「事前に伝える」「書面に残す」「支払時に内訳を見せる」の3点をそろえることが基本です。
- 見積依頼の段階で伝える:見積を頼むときに、差し引く費用の名目と金額(または計算方法)を見積条件として示す。協力会社はそれを織り込んで見積金額を出せる
- 契約書・注文書に書く:合意した内容を、工事請負契約書や注文書・注文請書の特記事項などに記載する。口頭の約束だけで済ませない
- 支払時に内訳を明記する:支払通知書(支払明細)に、請求額・差引項目ごとの金額・振込額を並べて載せる。「諸経費一式」のようにまとめない
- 実費と合っているかを見直す:処分費などの実費が契約時の想定から大きく変わったら、差し引く前に協力会社と協議する。年に1回は率や単価を見直す
協力会社への説明は、言い方ひとつで受け止め方が変わります。たとえば見積依頼の段階で、次のように伝えておくと揉めにくくなります。
「今回の現場では、安全協力会費として請負金額の0.3%、産廃処理費として実費を、毎月の支払いから差し引かせていただく予定です。内訳は支払通知書に記載します。見積はこの条件を含めてお出しください。」
支払いのあとに初めて差引を知らされるのと、見積の段階で条件として聞いているのとでは、協力会社の納得感がまるで違います。差し引く側にとっても、あとで「聞いていない」と言われたときに示せる記録が残ります。注文書の書き方は工事注文書の書き方と記載項目も参考にしてください。
協力会社ごとに差し引く費用を毎月の支払いに正しく反映するには、外注費と支払の記録が工事ごとにそろっていることが前提になります。外注費や仕入などの工事原価を工事ごとに自動で集計し、支払・出金の記録まで工事台帳にまとめて確認できるのが工事管理システムuconnectです(30日間無料・初期費用0円)。
赤伝を切られた下請が確認すること
月末に入金を確認したら、請求した220万円に対して振り込まれていたのは214万円ほど。数日後に届いた支払通知書を見て、初めて「安全協力会費」「産廃処理費」が差し引かれていたと知った。下請の経理では、こうした流れがよく起こります。差し引かれた理由が分からないまま差額を放っておくと、未回収なのか、合意済みの差引なのかが、あとから誰にも分からなくなります。
契約前・請求前・入金後のチェックリスト
赤伝のトラブルは、入金後に気づいてからでは対応の選択肢が減ります。確認するタイミングを3つに分けておくと、漏れが少なくなります。
| 時期 | 確認すること |
|---|---|
| 契約前(見積・契約の段階) | 見積条件や契約書・注文書に、差し引く費用の名目と金額(または計算方法)が書かれているか。書かれていなければ、見積を出す前に確認し、差引分を見積金額に織り込む |
| 請求前 | 今回の請求で差し引かれる予定の項目と金額を、元請の担当者と確認したか。追加の差引(新しい名目の費用)がないか |
| 入金後 | 入金額と支払通知書の差引内訳が一致しているか。差引額が契約時の条件や実費を超えていないか。根拠資料(処分費の伝票など)を求めれば出してもらえるか |
請求額と入金額が合わないときの入金消込の手順
入金消込(にゅうきんけしこみ)とは、入金を請求書と照らし合わせて「回収済み」にする経理作業です。赤伝で差し引かれた入金は、そのままでは請求額と一致しないため、次の順番で確認します。
- 工事ごとに、請求額・差引額・入金額を1行に並べる(下の表のような対応表を作る)
- 差額を、支払通知書の差引内訳と照らし合わせる
- 差引内訳を、契約書・注文書や見積条件に書かれた条件と照らし合わせる
- 条件どおりの差引は、合意済みの差引として処理する(費用か売上の減額かは社内ルールに従う)
- 条件にない差引や、内訳が分からない差額は「未回収(確認中)」として残し、元請に問い合わせる
| 工事名 | 請求額 | 差引額(内訳) | 入金額 | 差額の扱い |
|---|---|---|---|---|
| A邸新築 内装工事 | 2,200,000円 | 6,600円(安全協力会費)+50,000円(産廃処理費) | 2,143,400円 | 契約書に記載あり。合意済みの差引として処理 |
| B社倉庫 改修工事 | 880,000円 | 15,000円(内訳記載なし) | 865,000円 | 契約書に記載なし。未回収(確認中)として残し、元請に問い合わせ |
内訳が分からない差額を、とりあえず費用や値引きとして処理してしまうと、回収できるかもしれないお金を自分で帳消しにしかねません。分からない差額は、分かるまで未回収として残すのが原則です。未収のまま残す場合の考え方は未収入金とは?売掛金との違いと仕訳も参考になります。
元請への問い合わせは、記録が残るメールで送ります。たとえば次のような文面です。
「○月○日付でお振込みいただいた『B社倉庫 改修工事』の代金について、請求額880,000円に対し入金額が865,000円となっており、15,000円の差額がございました。支払通知書に内訳の記載がなかったため、差引の項目と算定根拠をお教えいただけますでしょうか。」
責める口調にせず、事実(日付・工事名・金額)と知りたいこと(項目と根拠)だけを書くのがコツです。
話し合いで解決しないときの相談先
元請と話し合っても納得できない場合は、外部の窓口に相談や通報ができます。どちらも利用は無料です(通話料は別)。
| 窓口 | 相談できること | 連絡先・受付時間 |
|---|---|---|
| 建設業取引適正化センター(公益財団法人建設業適正取引推進機構) | 下請代金の減額など、建設工事の取引に関する相談。弁護士や建設の専門家に面談で相談できる | 東京 03-3239-5095/大阪 06-6767-3939。9:30〜17:00(土日・祝日・年末年始を除く) |
| 駆け込みホットライン(国土交通省) | 建設業法に違反する疑いのある行為の通報(情報提供)。電話すると最寄りの地方整備局などにつながる | 0570-018-240(ナビダイヤル)。10:00〜12:00、13:30〜17:00(土日・祝日・閉庁日を除く)。Webの情報提供フォームもあり |
(出典:建設業適正取引推進機構「建設業取引適正化センター」、国土交通省「駆け込みホットライン」、国土交通省「建設業に関する各種相談窓口」)
建設業取引適正化センターは、相談の例として「下請代金の支払時に減額処理をされて困っている」を挙げています。ただし、センター自体はあっせんや仲裁はおこなわず、必要に応じて建設工事紛争審査会などを紹介する立場です。都道府県の建設業許可の担当部署に問い合わせることもできます。
相談の前に、次の書類をそろえておくと話が早く進みます。
- 見積書(見積条件を含む)、契約書、注文書・注文請書
- 請求書の控えと、支払通知書(差引の内訳が分かるもの)
- 入金明細(通帳の写しなど)
- 元請とのやり取りのメールやメモ(日時・相手・内容)
個別の事情で違法かどうかの判断が必要なときは、弁護士などの専門家にも相談してください。
赤伝処理のインボイス・消費税の注意点
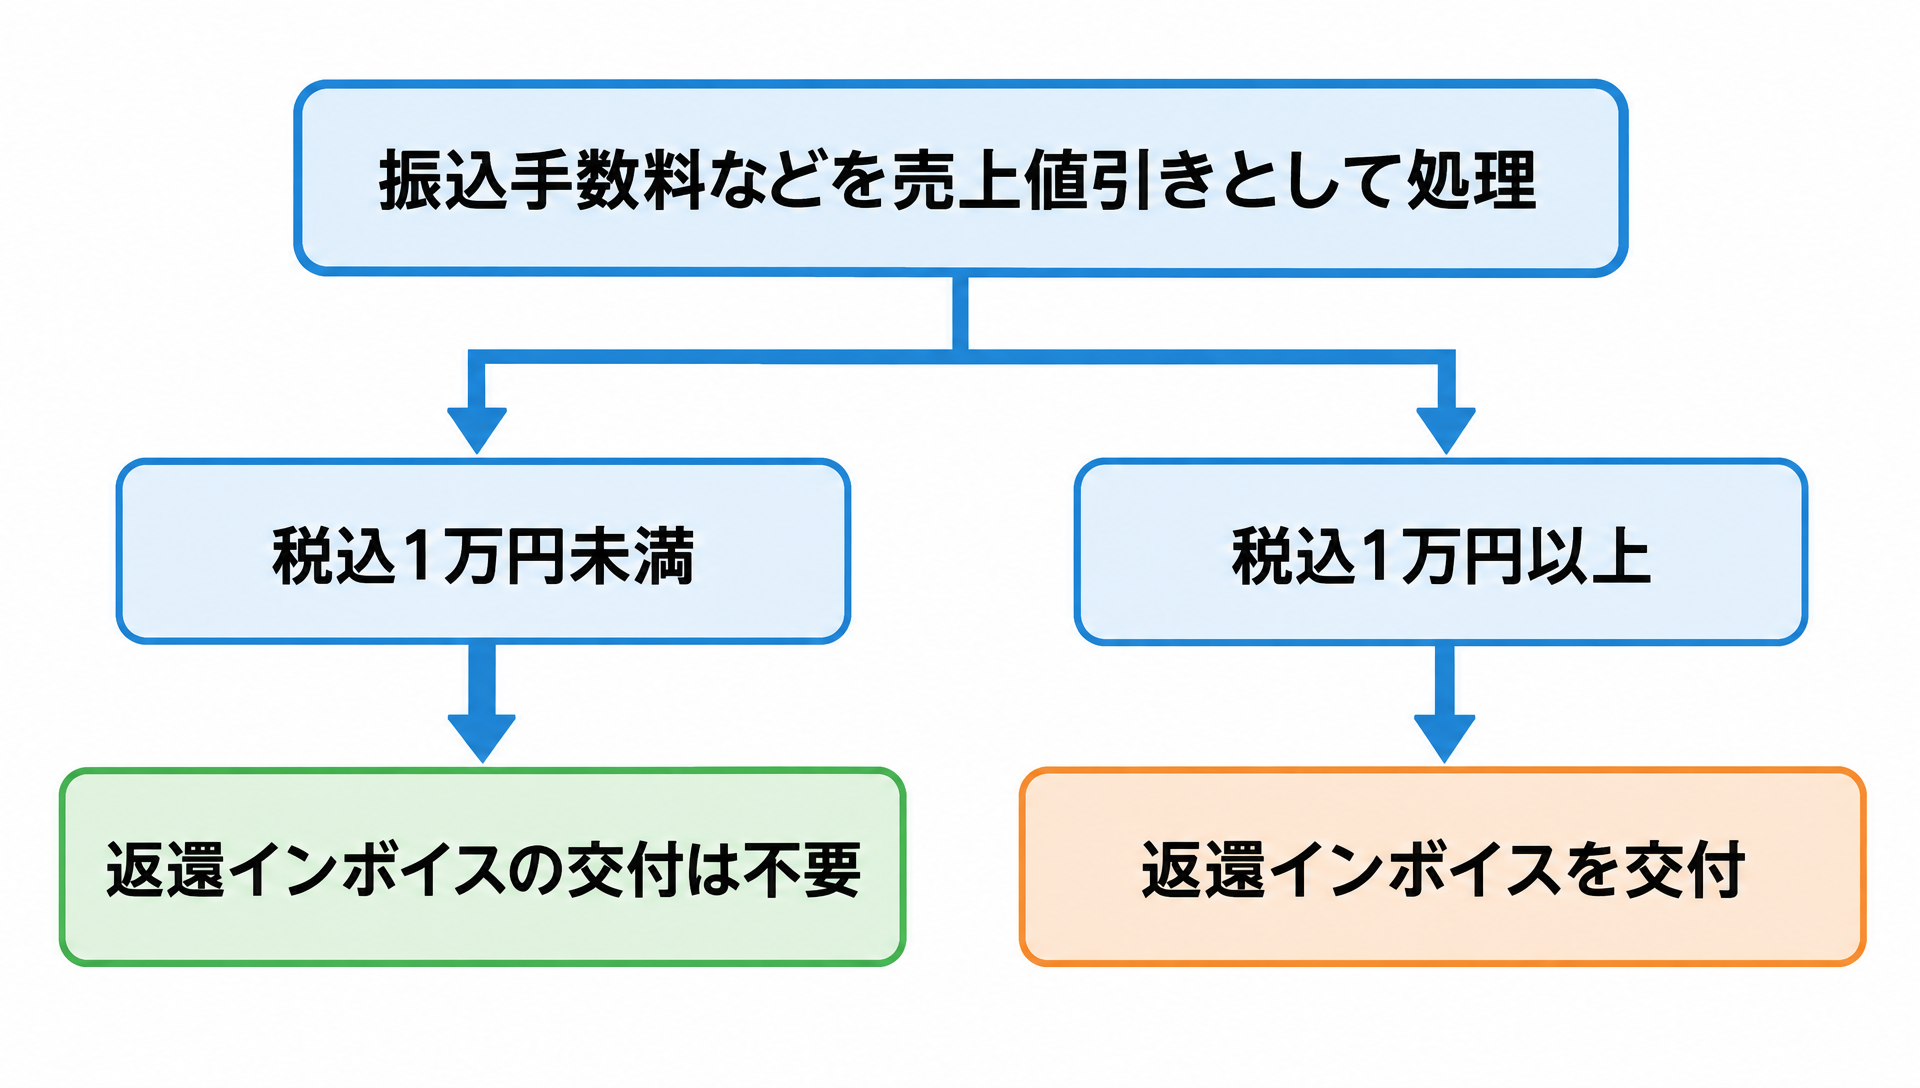
赤伝で差し引かれた金額は、消費税の計算やインボイス(適格請求書)の保存といった税務にも関わります。下請側で迷いやすい2つの疑問を取り上げます。
振込手数料を差し引かれたら、返還インボイスが必要?
元請に振込手数料を差し引かれ、それを売上の値引きとして処理する場合、本来は値引きをした側(インボイス発行事業者である下請)が「返還インボイス(適格返還請求書)」を交付する必要があります。ただし、税込1万円未満の値引きなら、返還インボイスの交付義務は免除されます。この特例は2023年10月1日以降の取引が対象で、期限や対象者の制限はありません。振込手数料はふつう1万円未満なので、多くの場合は交付不要です(出典:国税庁「少額な返還インボイスの交付義務免除」)。
会計ソフトで「支払手数料」の科目を使っていても、消費税の上で値引きとして扱うなら、この1万円未満の免除が使えます(通常の支払手数料と区別できるようにしておきます)。一方、消費税の上でも値引きではなく、元請から受けたサービス(代金決済上の役務)の対価=課税仕入れとして扱う場合は、仕入税額控除のために元請が発行するインボイス(または下請が作成し元請の確認を受けた仕入明細書)の保存が原則として必要です。ただし一定規模以下の事業者は、2029年9月30日までの1万円未満の課税仕入れなら、帳簿の保存だけで済む経過措置があります(出典:国税庁「インボイス制度に関するQ&A 問29」)。
また、元請が下請のために金融機関へ振込手数料を立替払したものとする方法もあります。この場合、仕入税額控除を受ける下請は、原則として、元請が金融機関から受け取ったインボイスと元請が作成した立替金精算書などを保存します。差し引く金額は、金融機関の振込手数料と同額である必要があります(出典:国税庁「インボイス制度に関するQ&A 問29」)。
なお、インボイス発行事業者が国内の課税取引について、課税事業者に税込1万円以上の値引きや返品による対価の返還などをおこなった場合は、原則として返還インボイスが必要です。記載事項は、発行者の名称と登録番号、返還などをおこなった年月日と元の取引の年月日、元の取引の内容、税率ごとの返還額、返還に対応する消費税額または適用税率です(出典:国税庁「インボイス制度に関するQ&A 問60」)。
そもそも振込手数料は、前の章のとおり、合意があっても下請代金から差し引かないよう求められている費用です。消費税の処理を整える前に、差し引かれていること自体を元請に確認する価値があります。
安全協力会費の差引額は課税?不課税?
安全協力会費のような「会費」は、支払った会費と受けたサービスの間に明白な対価関係があるかどうかで、消費税の課税・不課税を判断するのが基本です。判断が難しい場合は、会費を受け取る側と支払う側の双方が継続して対価に当たらないものとして処理していれば、不課税として扱うことが認められています。この場合、受け取る側はその旨を支払う側に通知するものとされています(出典:国税庁「No.6467 会費や入会金の仕入税額控除」、国税庁「消費税法基本通達 第5章」)。
明白な対価関係がある場合は課税取引になります。支払う側が仕入税額控除を受けるには、原則として、会費を受け取る側から交付されたインボイスと帳簿の保存が必要です。
安全協力会費に限った国の明確な基準は見当たらないため、元請の協力会や元請の経理に、どの税区分で扱っているかを確認したうえで、自社の処理を顧問税理士と決めておくと安心です。産廃処理費のように、元請が手配した処分の費用を分担する性格のものは、会費とは分けて考える必要があります。差引の項目ごとに税区分を決めて一覧にしておけば、毎月の入力で迷わなくなります。
赤伝処理の差引額を工事ごとの粗利に反映する
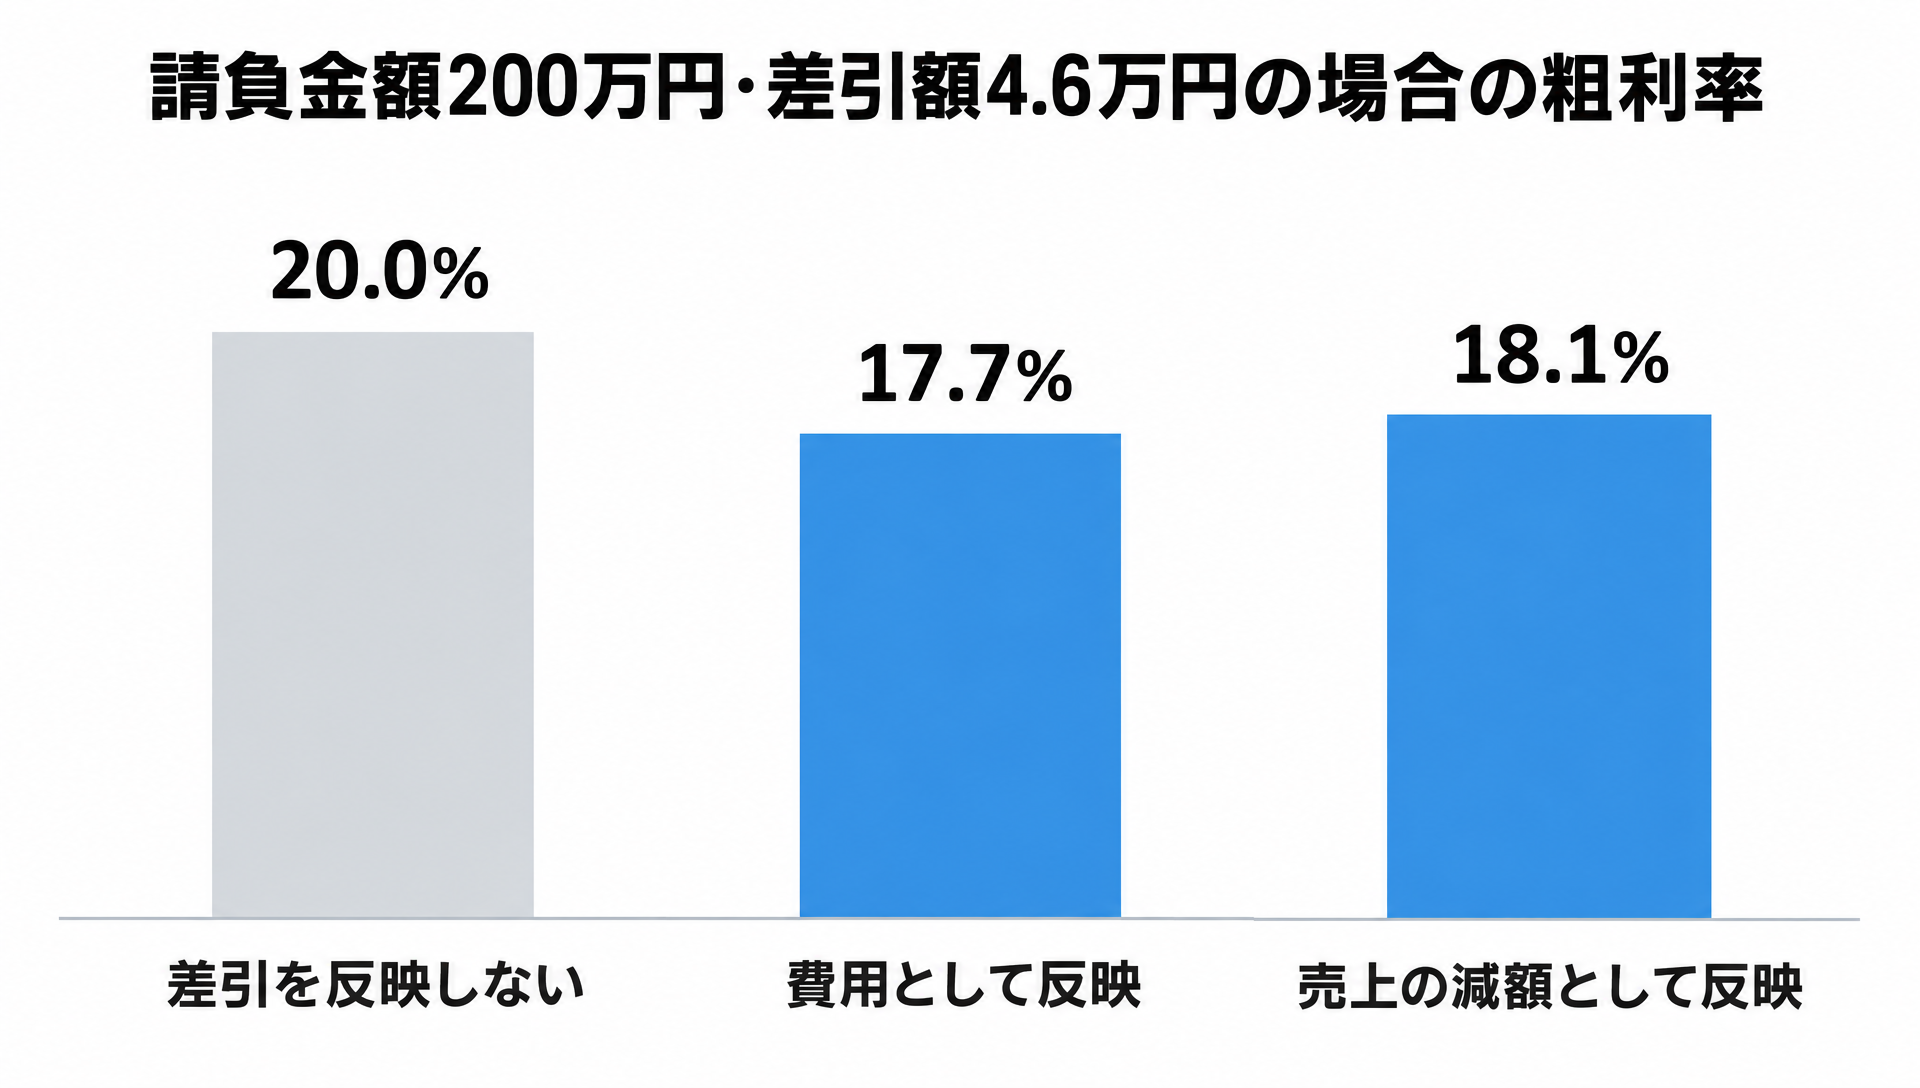
赤伝で差し引かれた金額は、数千円から数万円と小さく見えがちです。ただ、工事ごとの粗利で見ると、思った以上に効いてきます。下請側の数字の例で確認します(税抜で計算)。
| 項目 | 差引を反映しない場合 | 差引を費用として反映 | 差引を売上の減額として反映 |
|---|---|---|---|
| 売上(請負金額) | 2,000,000円 | 2,000,000円 | 1,954,000円 |
| 原価 | 1,600,000円 | 1,646,000円 | 1,600,000円 |
| 粗利 | 400,000円 | 354,000円 | 354,000円 |
| 粗利率 | 20.0% | 17.7% | 18.1% |
※差引額は、安全協力会費6,000円(請負金額の0.3%)と産廃処理費40,000円の合計46,000円とした例です。
表から分かることは2つあります。1つ目は、差引額を工事に反映しないと、粗利を4万6千円多く見積もったままになることです。入金の段階で気づいても、工事台帳に反映しなければ、その工事は「粗利率20%の現場」として記録に残り、次の見積の判断材料まで甘くなります。
2つ目は、同じ46,000円でも、費用として扱うか売上の減額として扱うかで粗利率が変わることです。どちらが正しいというより、社内で処理をそろえておかないと、工事同士を比べられません。費用か売上の減額かを一度決めたら、全工事で同じ方法を使ってください。粗利率の目安や計算方法は建設業の粗利率の目安と計算方法で詳しく解説しています。
差し引かれることが分かっている費用は、あとから反映するより、見積と実行予算の段階で最初から入れておくほうが確実です。たとえば元請ごとに「安全協力会費0.3%、産廃処理費は実費」といった条件を一覧にしておけば、見積を作るときに工事原価の1行として加えられます。入金のたびに差額を探すのではなく、予定どおりに差し引かれたかを確認する作業に変わるため、経理の負担も減ります。
資金繰りにも影響があります。月に10件の現場で平均3万円ずつ差し引かれていれば、入金は予定より月30万円減る計算です。入金予定表は請求額ではなく、差引後の見込み額で組んでおくと、月末の資金不足を避けやすくなります。
請求と入金の差額を工事ごとに追うには

赤伝処理で差し引かれた金額を見落とさないためには、工事ごとに請求額と実際の入金額を並べて記録し、差額をその都度確認できる状態にしておく必要があります。ところが、請求書はExcel、入金は通帳、原価は会計ソフトと記録が分かれていると、どの工事でいくら差し引かれ、粗利がいくら減ったのかを追うだけで月末の時間が消えていきます。
工事管理システム「uconnect(ユーコネクト)」は、請求・入金・支払・出金を工事ごとに1つのクラウドで管理できるサービスです。入金を登録すると請求書のステータスが更新され、工事台帳を開けばその現場の売上・原価・請求・入金をまとめて確認できます。差額が残っている請求に気づきやすくなり、差し引かれた金額を原価や売上に反映すれば、工事ごとの粗利もその場で更新されます。
- 工事ごとに請求書を作成し、未請求・請求済・入金済のステータスで回収状況を追える
- 工事台帳に請求・入金・支払・出金の明細が集まり、入金差額を工事単位で確認しやすい
- 外注費や材料費などの工事原価を自動で集計し、工事ごとの粗利をリアルタイムで把握できる
- 弥生会計・freee・MFクラウド会計と連携でき、会計ソフトへの二重入力を減らせる
料金は初期費用無料、月額7,920円(税込)からで、30日間の無料お試しがあります。「デジタル化・AI導入補助金2026」を使えば、2年分のクラウド利用料の補助を受けられる場合もあります。自社の業務フローとの相性は、導入前に導入適合性チェックで確かめられます。まずは差引の多い元請の現場1つ分の請求と入金を入れて、差額の見え方を試してみてください。
詳しくはuconnect公式サイトをご覧ください。
まとめ
- 赤伝処理は、計上済みの取引をマイナスの伝票(逆仕訳)で取り消す・修正する処理です。建設業では、多くの場合、元請が下請代金から安全協力会費や産廃処理費などを差し引くことを指します
- 差し引くこと自体は違法ではありませんが、双方の協議・合意と、見積条件・契約書面への明示が必要です。一方的な差引、根拠があいまいな差引、実費を超える差引は、建設業法違反のおそれがあります
- 振込手数料は、合意があっても下請代金から差し引かないよう求められています
- 下請側は、入金のたびに請求額・差引額・入金額を工事ごとに並べ、内訳の分からない差額は未回収として残して元請に確認します
- 差引額は工事ごとの粗利に反映し、分かっている費用は見積と実行予算の段階から原価に入れておきます
まずは直近1か月分の支払通知書を出して、差し引かれた項目が契約書や注文書のどこに書かれているかを確かめてみてください。書かれていない項目が1つでも見つかれば、次の契約から条件を書面に残すきっかけになります。
あなたにおすすめの記事
建設業に下請法(取適法)は適用される?建設業法との違いと実務対応
建設工事の下請取引には下請法(取適法)ではなく建設業法が適用されます。資材の製造委託や図面の外注など取適法の対象になる取引、両法の違い、一人親方とフリーランス法、下請側の相談窓口まで建設会社向けに解説します。
工事台帳とは?目的・記載項目・作り方と保存義務をわかりやすく解説
工事台帳とは工事ごとに売上・原価・利益をまとめて管理する台帳です。目的や記載項目、Excel・専用ソフトでの作り方、建設業法上の保存期間(原則5年)までわかりやすく解説します。
請求書の支払期限はいつまで?決め方・書き方と建設業の法的ルール
請求書の支払期限の決め方・書き方から、期限を過ぎたときの請求側・支払側の対処、建設業法・取適法・フリーランス法の支払期日ルールまで、小規模・中規模の建設会社向けに実務目線で解説します。