「うちの粗利率って、同業他社と比べてどうなんだろう?」「工事は回っているのに、なぜか利益が手元に残らない」建設業の経営者や現場監督の方なら、一度はこんな疑問を抱いたことがあるのではないでしょうか。
粗利率は、会社の収益力を端的に示す指標です。しかし、建設業は工事ごとに原価構造が異なるため、正しく計算し管理するにはいくつかのポイントを押さえておく必要があります。この記事では、建設業情報管理センターの最新統計(令和6年度)にもとづく業種別・売上高規模別の粗利率をはじめ、計算方法、利益率が低下する原因、具体的な改善策まで、実務に直結する情報をまとめました。
読み終えたあとには、自社の粗利率を正確に把握し、どこから手をつければ改善できるのかが明確になっているはずです。なお、工事の種類や企業規模によって最適なアプローチは異なりますので、自社の状況に合わせて参考にしてみてください。
工事原価を“今”見える化する工事管理システム
見積・実行予算・原価管理・工事台帳の自動作成まで、工事のお金まわりがuconnectひとつで完結。

建設業における粗利とは?基本概念を理解しよう
粗利と粗利率の定義
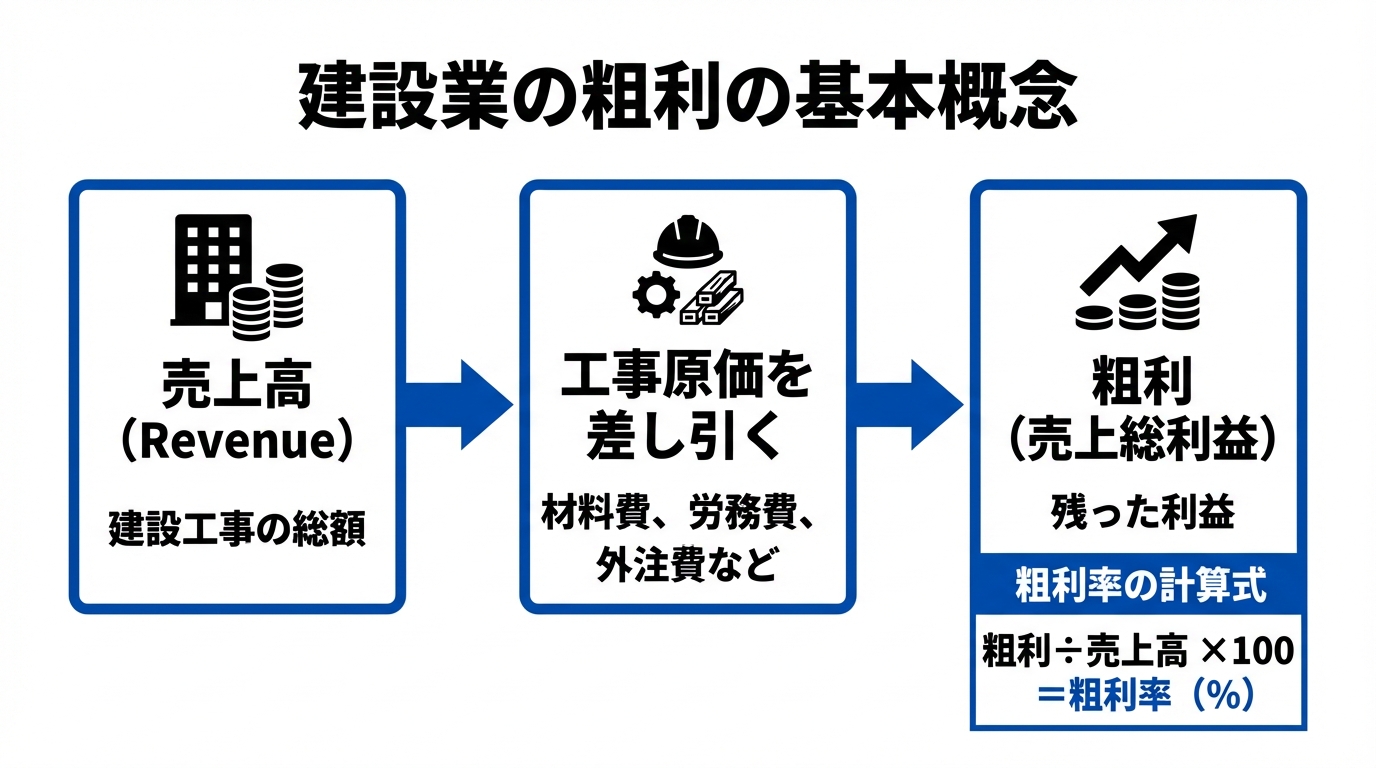
粗利とは、工事の売上高から工事原価(材料費・労務費・外注費など)を差し引いた金額のことで、「売上総利益」とも呼ばれます。会社の収益力を測るうえで、最も基本的な指標の一つといえるでしょう。
たとえば、請負金額が1,000万円の工事で原価が750万円かかった場合、粗利は250万円です。ここから事務所の家賃や事務員の給与などの販売管理費(販管費)を差し引いたものが営業利益になります。
粗利率は、この粗利を売上高で割って百分率にしたものです。
粗利率の計算式
粗利率(%)= 粗利(売上高 − 工事原価)÷ 売上高 × 100
先ほどの例であれば、250万円 ÷ 1,000万円 × 100 = 25% です。粗利率が高いほど、売上に対して多くの利益を手元に残せていることを意味しています。
建設業特有の粗利の重要性
建設業は案件ごとに原価構造が大きく異なるため、粗利の管理が他業種以上に重要になってきます。
製造業のように同じ製品を繰り返し生産するビジネスとは違い、建設業では一つひとつの工事が「一品もの」にあたります。現場の条件、施工期間、使用する資材、外注先の単価など、原価を構成する要素が工事ごとに変動するためです。会社全体の売上が好調に見えても、個々の工事の粗利を把握していなければ、気づかないうちに赤字案件が積み重なるリスクをはらんでいます。
とくに従業員数名〜数十名規模の建設会社では、1件の赤字工事が会社全体の資金繰りに直結するケースも珍しくありません。粗利を工事単位でリアルタイムに把握する仕組みをつくることが、経営の安定に欠かせません。
建設業の平均粗利率はどのくらいか?
業界全体の平均粗利率は26.50%(令和6年度)
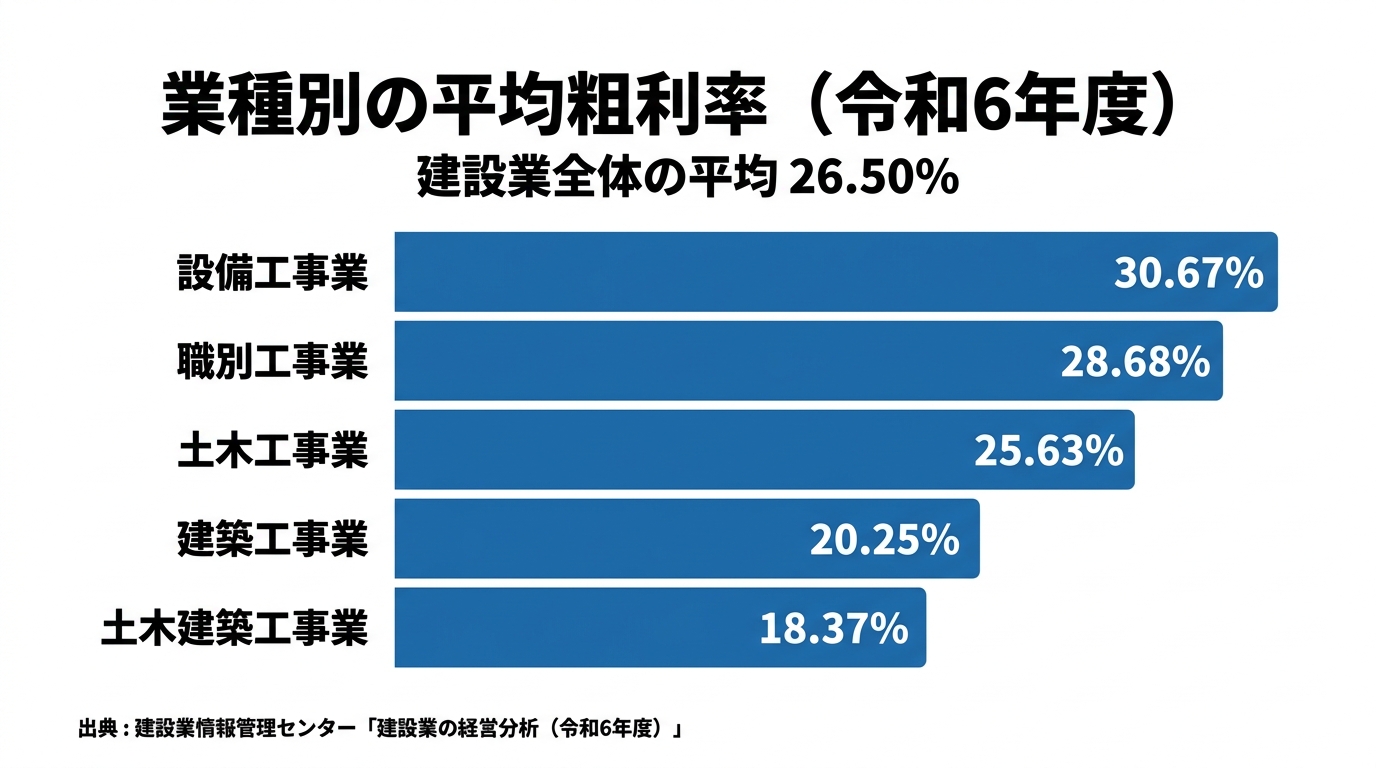
一般財団法人建設業情報管理センター(CIIC)の「建設業の経営分析(令和6年度)」によると、建設業全体の売上高総利益率(粗利率)の平均は26.50% でした。前年度から0.55ポイント上昇しています(出典:一般財団法人建設業情報管理センター 建設業の経営分析(令和6年度))。
同調査は、経営状況分析を申請した建設業者のうち、資本金5億円以上または負債総額200億円以上の大会社を除いた約4万3千社が対象です。つまり、この26.50%という数字は大手ゼネコンを含まない、中小建設会社の実態に近い平均値だと考えていいでしょう。
直近3年の推移は次のとおりです。
| 年度 | 売上高総利益率(全体平均) |
|---|---|
| 令和4年度 | 25.57% |
| 令和5年度 | 25.95% |
| 令和6年度 | 26.50% |
3年連続で上昇していますが、これを素直に「儲かるようになった」と読むのは早いかもしれません。CIICも、労務費や資材価格の高騰の影響で受注工事の採算性は低下している可能性を指摘しています。資材が値上がりすれば請負金額もそれに合わせて上がるため、率としては横ばい〜微増でも、手元に残る実感は薄いというのが現場感覚に近いのではないでしょうか。
業種別の粗利率の目安
粗利率は業種によってかなりの開きがあります。同調査の業種別データは以下のとおりです。
| 業種 | 令和4年度 | 令和5年度 | 令和6年度 |
|---|---|---|---|
| 設備工事業(電気・管・機械器具設置など) | 29.46% | 30.08% | 30.67% |
| 職別工事業(大工・左官・とび・塗装・内装など) | 27.64% | 28.08% | 28.68% |
| 土木工事業(土木が完成工事高の8割以上) | 24.89% | 25.15% | 25.63% |
| 建築工事業(土木が完成工事高の2割未満) | 19.44% | 19.64% | 20.25% |
| 土木建築工事業(上記の中間) | 17.94% | 18.05% | 18.37% |
最も高いのが設備工事業の30.67%、最も低いのが土木建築工事業の18.37%で、その差は12ポイント以上あります。
この差を生んでいるのは、主に直接施工の比率です。設備工事業や職別工事業は自社の職人が手を動かす割合が高く、技術がそのまま利益に変わります。一方、建築一式工事を請け負う建築工事業や土木建築工事業は、専門工事を下請けに出す部分が大きいため、外注費が原価の大半を占めることになります。元請けとしての管理料が利益の源泉になる構造だと考えると、率が低くなるのは自然な話でしょう。
自社を評価するときは、この業種平均と比べるのが出発点です。「建設業の平均は26%」という全体値だけを見て、建築一式が中心の会社が「うちは20%だから低い」と落ち込む必要はありません。
売上高規模別の粗利率:小さい会社ほど率は高い
見落とされがちですが、粗利率は会社の規模によっても明確な傾向があります。しかも、多くの人がイメージするのとは逆方向です。
| 売上高 | 令和6年度の売上高総利益率 |
|---|---|
| 5,000万円未満 | 35.32% |
| 5,000万円以上1億円未満 | 30.39% |
| 1億円以上2億円未満 | 27.30% |
| 2億円以上3億円未満 | 25.03% |
| 3億円以上5億円未満 | 23.07% |
| 5億円以上10億円未満 | 20.77% |
| 10億円以上20億円未満 | 18.94% |
| 20億円以上 | 15.74% |
売上規模が小さい階層ほど粗利率は高く、5,000万円未満と20億円以上では約20ポイントもの差がついています。CIICの分析でも、売上高総利益率については規模が小さい階層ほど高くなる傾向が明記されています。
理由はシンプルで、規模が小さいほど自社施工の比率が高く、外注に回す部分が少ないからです。売上が伸びるほど自社の施工能力を超えた工事を請けることになり、その分が外注費として原価に積み上がっていきます。
ただし、ここで粗利率と粗利額を混同しないことが重要です。粗利率35%でも売上高が3,000万円なら粗利は1,050万円。一方、粗利率16%でも売上高が20億円あれば粗利は3億2,000万円です。率が高い=経営が楽、ではありません。自社の販管費(事務所家賃、内勤者の給与、車両費など)を賄えるだけの粗利額が出ているかを、率とセットで確認してください。
工務店・リフォーム会社の粗利率はどう見るか
工務店やリフォーム会社の場合、上の分類では「建築工事業」に該当することが多く、平均は20.25%です。ただし同じ建築工事業でも、売上高の規模によって数字はかなり動きます。CIICの調査を売上高別に見ると、次のような分布です。
| 売上高(建築工事業) | 令和6年度の売上高総利益率 |
|---|---|
| 5,000万円未満 | 27.87% |
| 5,000万円以上1億円未満 | 23.97% |
| 1億円以上2億円未満 | 21.89% |
| 2億円以上3億円未満 | 20.05% |
| 3億円以上5億円未満 | 18.61% |
| 5億円以上10億円未満 | 16.72% |
※工務店の規模帯に合わせて10億円未満までを抜粋しています。10億円以上は15.22%、20億円以上は13.10%です。
年商1〜3億円規模の工務店であれば20〜22%前後、5億円を超えてくると18%を下回る、というのが実態に近い水準です。ここでも自社施工の比率が効いてきます。設計から施工まで自社で一貫して担う会社と、実質的に施工を協力会社へ任せている会社とでは、同じ売上規模でも粗利率は大きく変わります。
リフォーム工事は新築より単価が小さい分、1件あたりの粗利額は限られます。その代わり直接施工の比率が高く工期も短いため、率としては確保しやすい領域です。少額工事を数多くこなす業態では、1件あたりの粗利額 × 件数で年間の粗利を組み立てる発想が欠かせません。
なお、他社の粗利率と自社を単純比較するときには注意が必要です。原価に何を含めるかの基準は会社によって異なり、現場経費や自社社員の労務費を原価に入れるかどうかだけで、数値は数ポイント動きます。外部の平均値は方向感をつかむための参考にとどめて、実務では自社の過去実績と比べて改善傾向にあるかを追うほうが、判断を誤りません。
業界平均と比較するより、自社の工事1件ごとの粗利率を時系列で追いかける方が、改善ポイントは具体的に見えてきます。最大24か月分の粗利台帳をExcel出力でき、間接原価の配賦も売上比・原価比・工事数均等から選べる粗利管理クラウド『uconnect』(シリーズ累計3,000社突破)。
粗利率の計算方法と具体例
基本的な計算式
粗利率の計算自体はシンプルで、以下の3つの数値が分かれば算出できます。
- 売上高(請負金額): 元請けからの請負金額、もしくは施主との契約金額
- 工事原価: 材料費 + 労務費 + 外注費 + 機械経費 + 現場経費
- 粗利: 売上高 − 工事原価
粗利率(%)= 粗利 ÷ 売上高 × 100
ここで注意したいのは、「工事原価」に何を含めるかの基準を社内で統一しておくことでしょう。現場経費(仮設費・安全管理費など)を原価に含めるかどうかで粗利率の数値が変わってしまい、比較の基準が曖昧になりがちです。
実際の計算例を通じて理解する
具体的な工事案件を例に計算してみましょう。
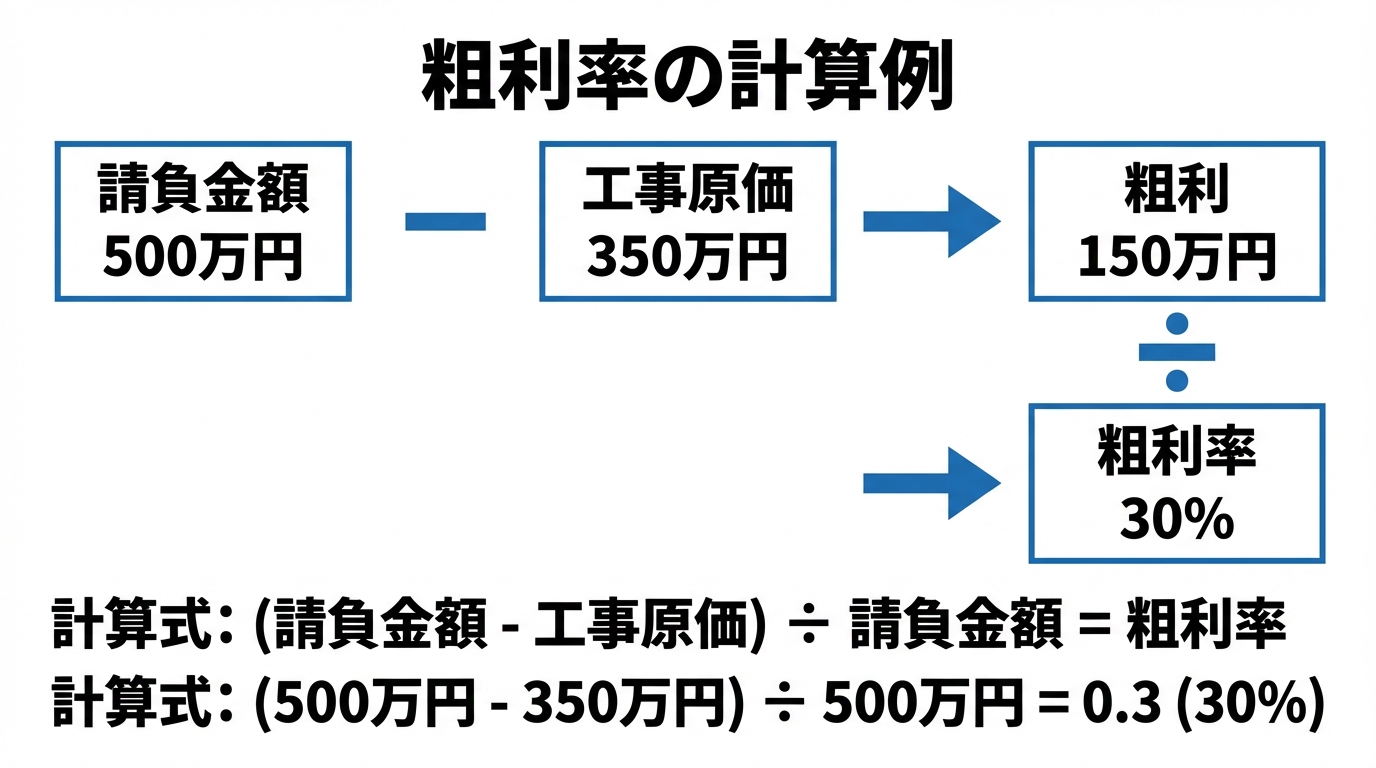
例:住宅リフォーム工事(請負金額500万円)の場合
| 費用項目 | 金額 |
|---|---|
| 材料費 | 120万円 |
| 労務費 | 100万円 |
| 外注費(設備工事) | 80万円 |
| 機械・運搬費 | 20万円 |
| 現場経費(仮設・養生等) | 30万円 |
| 工事原価 合計 | 350万円 |
粗利 = 500万円 − 350万円 = 150万円 粗利率 = 150万円 ÷ 500万円 × 100 = 30%
この場合、粗利率30%は住宅リフォーム工事としては標準的な水準といえます。ここから本社の人件費や事務所費などの販管費を差し引いた残りが営業利益です。
もし追加工事や手戻りが発生して工事原価が400万円に膨らんだ場合、粗利は100万円(粗利率20%)まで下がってしまいます。わずか50万円の原価増加が粗利率を10ポイントも押し下げるわけですから、現場の原価管理がいかに重要かがわかるでしょう。
粗利率・原価率・営業利益率の違い
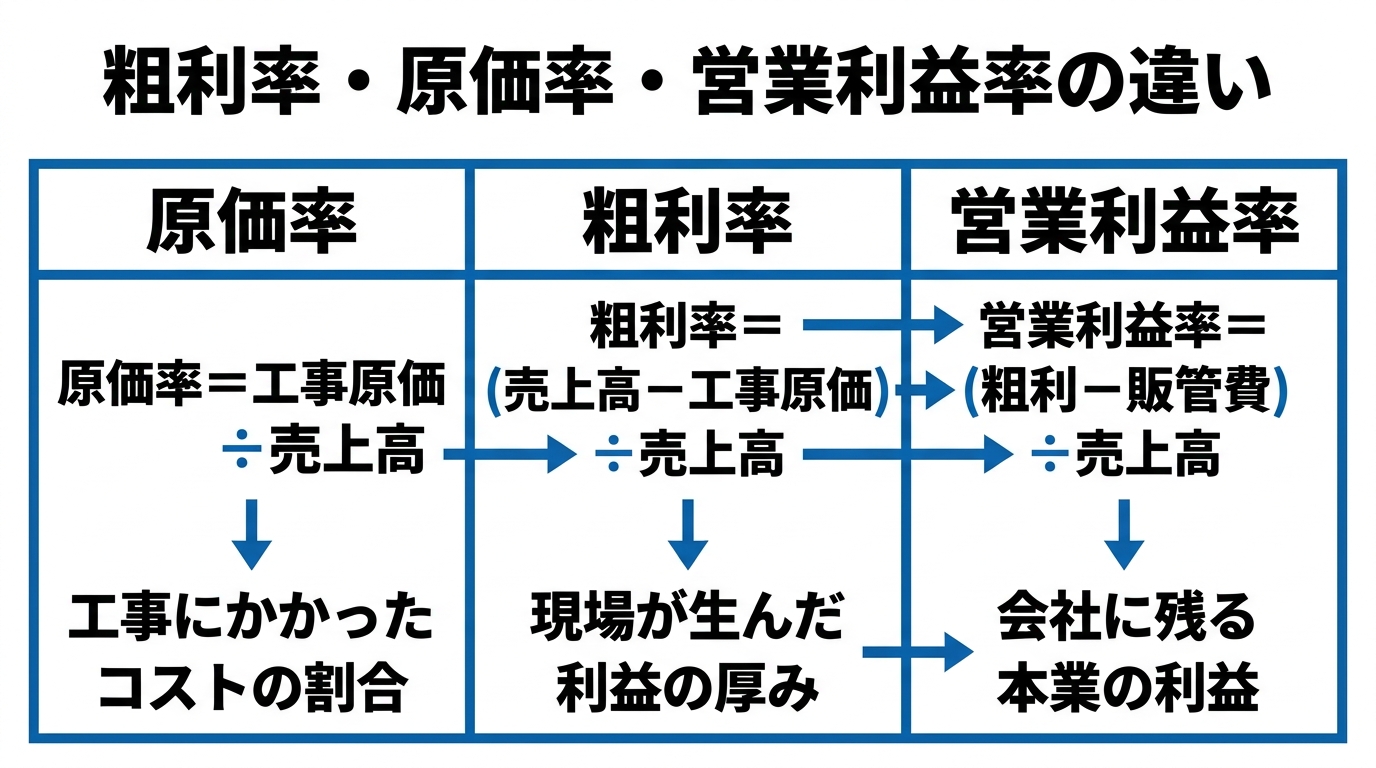
「利益率」という言葉は、社内でも金融機関との会話でも登場しますが、指す中身が人によってバラバラなことがあります。数字の話をするときは、どの段階の利益を見ているのかを揃えておかないと議論が噛み合いません。ここで整理しておきましょう。
粗利率と原価率は裏表の関係
原価率は、売上高に占める工事原価の割合です。
原価率(%)= 工事原価 ÷ 売上高 × 100
粗利率と原価率を足すと必ず100%になります。粗利率30%の工事は原価率70%、粗利率20%なら原価率80%というわけです。どちらを使っても構いませんが、現場では「原価率を何%以内に収める」という言い方のほうが管理しやすい、という会社も少なくありません。
見積もり時に「原価率75%以内」といった社内基準を設けておくと、担当者が判断に迷う場面が減ります。目標粗利率25%と言っているのと同じ意味ですが、原価の積算作業をしている人にとっては原価率のほうが直感的に扱えるためです。
粗利率と営業利益率は別物
一方、営業利益率は次のように計算します。
営業利益率(%)=(粗利 − 販売費及び一般管理費)÷ 売上高 × 100
粗利から本社の人件費・事務所家賃・営業経費といった一般管理費を差し引いたものが営業利益です。CIICの同じ調査によると、建設業の売上高営業利益率の平均は1.20%(令和6年度)でした(出典:建設業の経営分析(令和6年度))。粗利率が26.50%あっても、営業利益として手元に残るのは売上高の1%強にすぎません。
差の約25ポイントは販管費で消えている計算になります。しかも売上高規模別に見ると、5,000万円未満の階層は営業利益率が▲7.10% と赤字で、3億円以上の階層になってようやく4%台に乗ります。小規模な会社ほど粗利率は高いのに、営業段階では赤字になりやすい。役員報酬や事務コストを粗利で賄いきれていない構図です。
粗利率が1〜2ポイント動くだけで営業利益が吹き飛ぶ水準ですから、「粗利率が数ポイント違うだけ」という感覚は危ういと言えるでしょう。
3つの指標の関係を整理すると次のようになります。
| 指標 | 計算式 | 何を測るか |
|---|---|---|
| 原価率 | 工事原価 ÷ 売上高 | 工事にどれだけコストがかかったか |
| 粗利率 | (売上高 − 工事原価)÷ 売上高 | 現場が生み出した利益の厚み |
| 営業利益率 | (粗利 − 販管費)÷ 売上高 | 会社として最終的に残る本業の利益 |
現場単位の改善を考えるときは粗利率、会社全体の体質を見るときは営業利益率、と使い分けるとわかりやすいでしょう。
工事原価を“今”見える化する工事管理システム
見積・実行予算・原価管理・工事台帳の自動作成まで、工事のお金まわりがuconnectひとつで完結。
建設業の粗利率が低下する原因
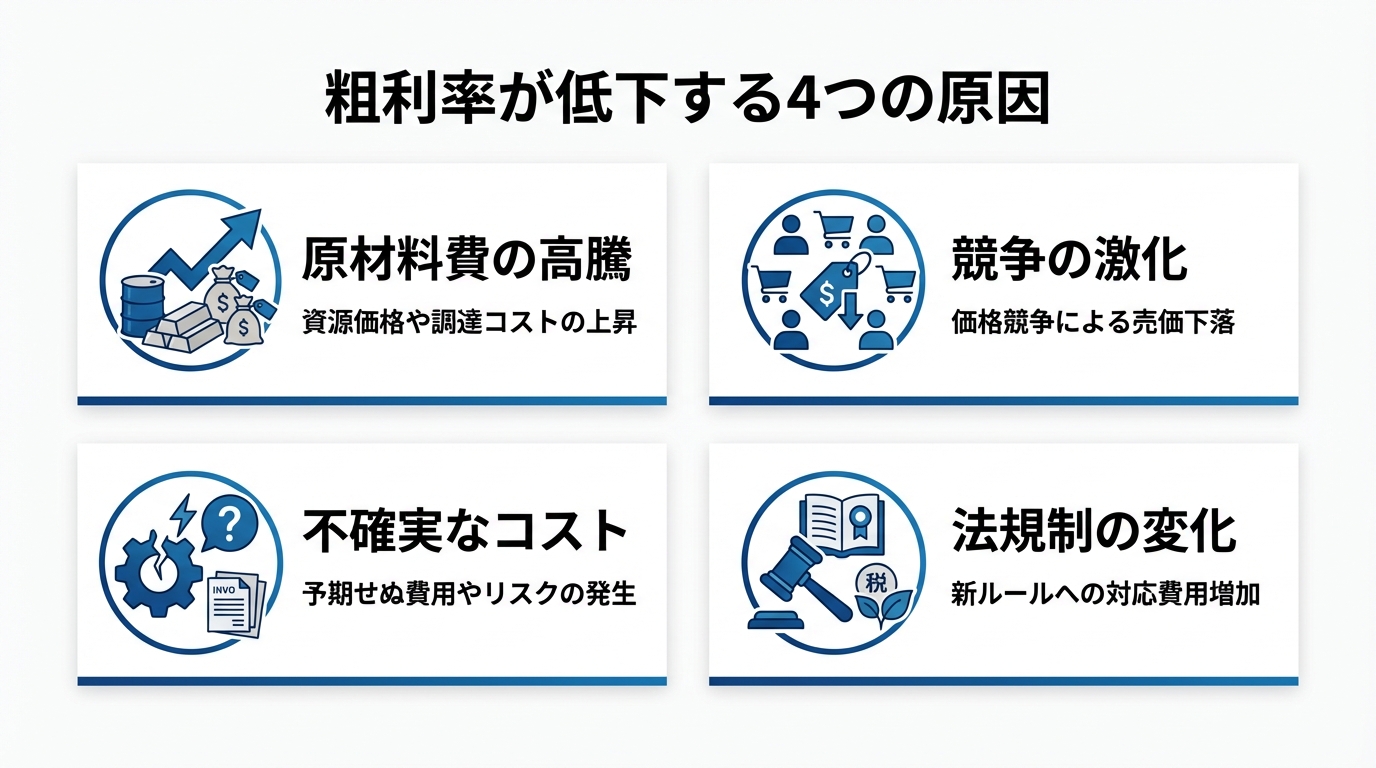
原材料費の高騰
近年の建設業界では、資材価格の上昇が粗利率を圧迫する大きな要因となっています。
木材は2021年の「ウッドショック」以降、価格水準が従来より高い状態が続いています。鋼材やコンクリート関連資材も、原油価格や輸送コストの影響を受けて上昇傾向にあります(出典:国土交通省 主要建設資材需給・価格動向調査)。
とくに中小の建設会社にとっては、見積もり時点と着工時点で資材価格が変動するリスクを吸収しにくいのが悩みどころです。対策としては、見積もりの有効期限を短く設定する、契約書にスライド条項(資材価格変動に応じた請負金額の調整条項)を盛り込むといった方法が考えられます。
競争の激化と価格圧力
建設業界では、とくに民間工事において価格競争が激化しています。
複数の会社が同じ案件に相見積もりを出す場面では、受注を獲得するために利益を削って安い金額を提示してしまいがちです。しかし、過度な値引きは粗利を直接圧迫するだけでなく、工事品質の低下や従業員の処遇悪化にもつながりかねません。
価格だけで勝負するのではなく、自社の技術力や施工品質、アフターフォローの手厚さといった付加価値で差別化を図ることが、粗利率の維持につながります。「安さ」ではなく「価格に見合った価値」を顧客に伝える営業力も、経営上欠かせないスキルといえるでしょう。
不確実なコスト要因
建設工事には、着工時点では予測しにくいコスト要因がつきものです。
天候不順による工期延長、地中障害物の発見、設計変更への対応など、想定外の費用が発生する場面は少なくありません。こうした追加コストが粗利を押し下げるため、事前のリスク管理が粗利率を守る鍵になってきます。
実行予算の段階で予備費(コンティンジェンシー)を3〜5%程度見込んでおくことで、不測の事態にもある程度対応できます。あわせて、工事の進捗に合わせて実績と予算を定期的に照合し、乖離が大きくなる前に手を打つ仕組みを整えておくことが重要です。
法規制・制度変更が粗利に与える影響
建設業の粗利率には、法規制や制度変更も影響を与えます。近年とくに注目すべき変化として、以下の2つがあります。
2024年問題(時間外労働の上限規制)
2024年4月から建設業にも時間外労働の上限規制が適用されました。これにより、従来のように残業で工期を調整するやり方が難しくなり、人員の追加配置や工期の見直しが必要になるケースが増えています(出典:厚生労働省 建設業・ドライバー・医師等の時間外労働の上限規制)。
追加の人員確保にはコストがかかるため、とくに人手不足が深刻な地域では労務費が上昇し、粗利率を圧迫する要因になっています。対策としては、ICTツールの活用による生産性向上や、工程計画の精度を高めて残業に頼らない施工体制づくりが求められるでしょう。
インボイス制度
2023年10月に開始されたインボイス制度(適格請求書等保存方式)も、建設業の原価構造に影響を及ぼしています。免税事業者である一人親方や小規模な協力会社への外注費について、仕入税額控除が制限されるため、発注元の実質的なコスト負担が増加するケースがあります(出典:国税庁 インボイス制度の概要)。
なお、制度開始から2026年9月末までは仕入税額の80%を控除できる経過措置が設けられていますが、2026年10月以降は控除割合が段階的に縮小される予定です。経過措置期間のうちに、協力会社の登録状況を確認し、取引条件の見直しや代替先の検討を進めておくことが実務上のポイントになります。
粗利率を改善するための戦略
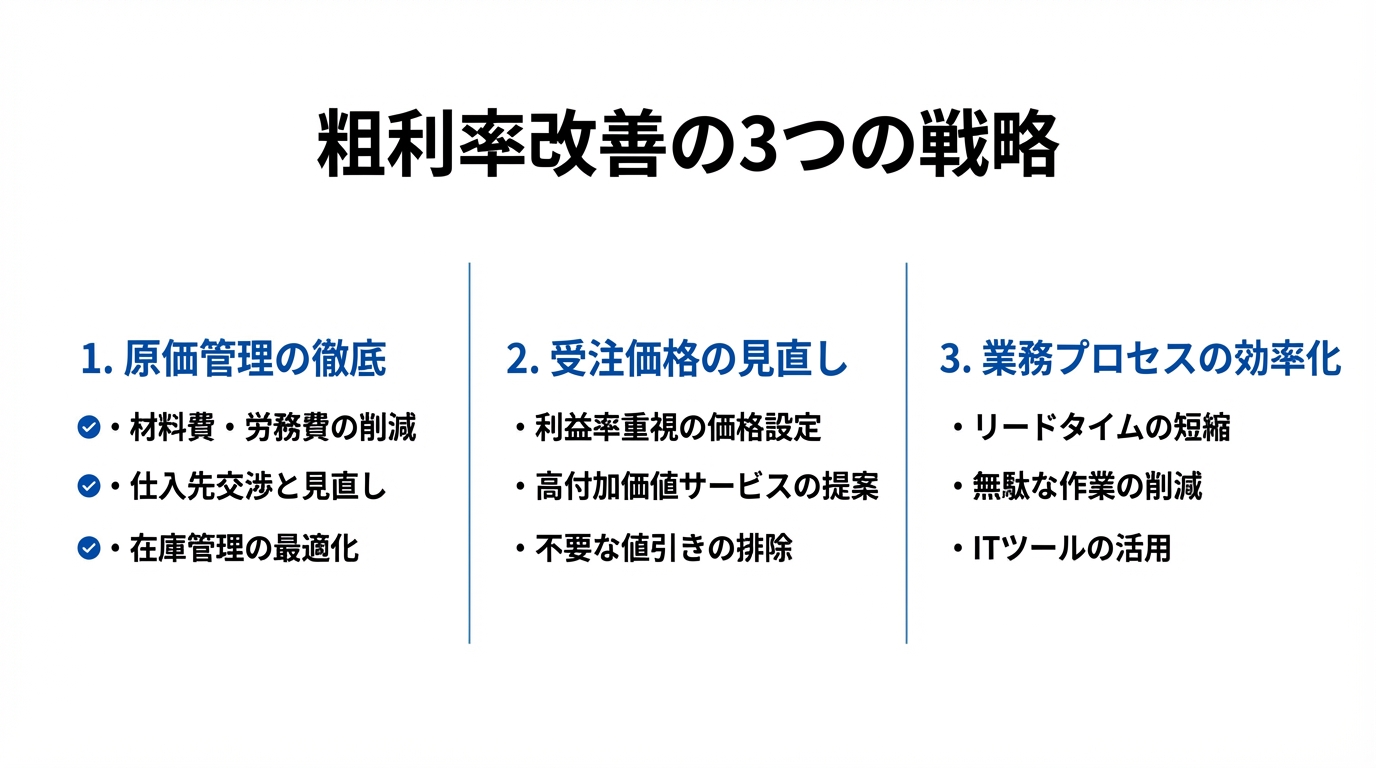
原価管理の徹底
粗利率改善の出発点は、工事ごとの原価を正確に把握するところにあります。
「完成してみたら赤字だった」という状況は、工事中の原価管理が不十分な場合に起こりがちです。これを防ぐには、着工前に実行予算を作成し、工事の進行に合わせて実績値と照合する「予実管理」を日常業務に組み込むのが効果的でしょう。
具体的な取り組みとしては以下が挙げられます。
- 工事ごとに材料費・労務費・外注費の実行予算を作成する
- 月次(できれば週次)で実績と予算を比較し、乖離があれば原因を分析する
- 予算超過の兆候が見えた段階で、施工方法や調達先の見直しを検討する
- 完成工事ごとに粗利率の振り返りを行い、次の見積もりに反映する
とくに、工事完了後の振り返りは「なぜ利益が出たのか」「なぜ出なかったのか」を組織の知見として蓄積できる貴重な機会です。こうした積み重ねが、見積もり精度の向上と粗利率の改善につながっていきます。
受注価格の見直し
原価管理と並んで見逃せないのが、受注時の価格設定です。
粗利率が低い会社にありがちなのが、過去の単価をそのまま使い続けているケースでしょう。資材価格や労務単価は年々変動しているため、定期的に市場相場を調べて見積もりの単価を更新しなければなりません。
見積もり段階で意識したいポイントは次のとおりです。
- 材料費・労務費の最新単価を反映しているか
- 想定される工期と人工を過小に見積もっていないか
- 値引き交渉に対して、どこまでなら粗利を確保できるかの「最低ライン」を事前に決めているか
- 付加価値(品質保証・アフターサービス・短工期対応など)を価格に適切に反映しているか
「安くしないと受注できない」と思い込むのではなく、自社の施工品質や対応力を具体的に伝え、適正な利益を確保できる価格で受注する姿勢が欠かせません。
実際に、既存顧客からのリピート受注や紹介案件では、価格だけでなく信頼関係がベースになるため、無理な値引きを求められにくい傾向にあります。新規の価格競争に巻き込まれることを減らすうえでも、既存顧客との関係構築に力を入れることが、結果的に粗利率の安定につながるはずです。
業務プロセスの効率化
日々の業務にかかる時間とコストの削減も、粗利率の改善に直結するテーマです。
建設業では書類作成や情報共有に多くの時間が費やされがちです。見積書の作成、日報の記入、請求書の発行、工事写真の整理といった事務作業が現場監督の負担になっている会社は少なくないでしょう。
こうした業務をクラウドツールやアプリで効率化できれば、現場管理に集中できる時間が増え、結果として工事品質の向上やコスト削減につながります。たとえば、Excelで管理していた工事台帳をクラウドソフトに移行するだけでも、転記ミスの防止やリアルタイムでの情報共有が実現し、管理工数を大幅に減らせるでしょう。
「うちはまだ規模が小さいからシステム化は早い」と感じるかもしれませんが、工事の件数が少ないうちの方がデータ移行や運用の定着がスムーズに進みやすいものです。業務が回らなくなってから慌てて導入するよりも、余裕のあるうちに小さく始めておく方が結果的にコストを抑えられるでしょう。
原価管理の徹底も、受注価格の見直しも、業務プロセスの効率化も、数字が一元化されてはじめて機能します。工事ごとの売上・原価・粗利・粗利率を1画面で扱い、工事別/取引先合算の請求書発行まで通せる粗利管理クラウド『uconnect』(30日間無料・初期費用0円)。
ITツールを活用した粗利率改善
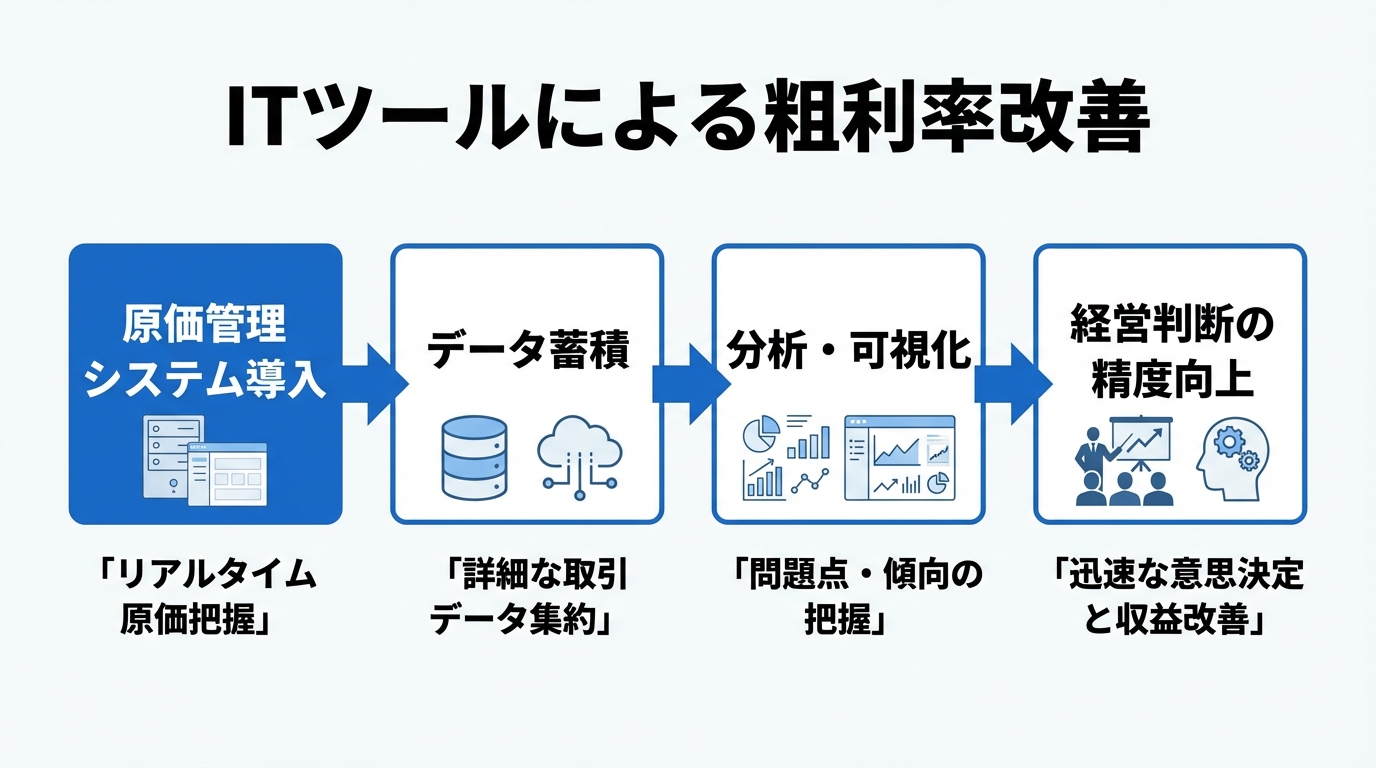
原価管理システムの導入
粗利率を改善したいと考えたとき、まず検討したいのが原価管理システムの導入でしょう。
Excelによる原価管理は、工事の件数が少ないうちは問題なく機能します。しかし、案件数が増えてくると、ファイルの管理が煩雑になり、入力ミスや集計漏れが発生しやすくなるのが実情です。とくに複数の現場を同時に走らせている場合、リアルタイムで各工事の収支状況を把握するのは難しいでしょう。
原価管理システムを導入すると、以下のようなメリットが期待できます。
- 工事ごとの粗利をリアルタイムで確認できる
- 予算と実績の乖離を自動で検知し、アラートを出せる
- 見積書から発注・請求までのデータを一元管理できる
- 過去の工事データを蓄積し、見積もり精度を向上させられる
選定のポイントは、現場の社長や監督が直感的に使えるかどうかにあります。高機能でも操作が複雑なシステムは現場に定着しません。まずは「工事ごとの粗利が見える」という最も基本的な機能から始めて、段階的に活用範囲を広げていくのが現実的なアプローチでしょう。
データ分析による意思決定
原価管理システムの導入で蓄積されたデータは、経営判断の質を高める材料にもなります。
たとえば、過去1〜2年分の工事データを分析すると、「住宅リフォームは粗利率が安定して高い」「公共土木工事は粗利率が低いが受注額が大きい」といった傾向が見えてきます。こうした分析結果をもとに、どの工種に注力し、どの工種の見積もり精度を高めるべきかという経営方針を立てられます。
また、担当者別や協力会社別の粗利率を比較すれば、原価管理がうまくいっている現場のノウハウを他の現場に横展開するといった取り組みも可能です。
データに基づく意思決定は、「勘と経験」に頼りがちな建設業の経営を一段階引き上げてくれるはずです。最初は月次の粗利率推移をグラフで確認するところから始めてみてはいかがでしょうか。
もう一つ見逃せないのが、赤字案件の早期発見です。工事の途中で粗利がマイナスに転じる兆候をリアルタイムで検知できれば、施工方法の変更や追加交渉といった対策を打てます。完工後に初めて赤字を知るのと、途中で気づいて手を打てるのとでは、結果に大きな差が生まれるからです。
導入コストが気になる場合は、まずは無料トライアルを提供しているクラウドサービスから試してみるのも一つの方法です。月額数千円〜の料金で利用できるサービスもあり、デジタル化・AI導入補助金(旧IT導入補助金)を活用すれば初期費用を大幅に抑えられるケースも少なくありません(出典:中小企業庁 デジタル化・AI導入補助金)。
建設業の粗利率に関するよくある質問
建設業の粗利率は何%あれば理想的ですか?
一律の正解はありませんが、判断の基準になるのは業界平均ではなく自社の販管費です。年間の販管費が3,000万円かかる会社なら、粗利額が3,000万円を超えてはじめて営業利益が黒字になります。年間売上高が1億5,000万円なら、必要な粗利率は20%というわけです。
この「損益分岐点となる粗利率」を出したうえで、そこに数ポイント上乗せした水準を社内の目標に設定するのが現実的でしょう。業種平均(設備30.67%、建築20.25%など)は、その目標が業界水準から見て無理のない数字かを確認するための物差しとして使ってください。
粗利率の計算に自社社員の人件費は含めますか?
現場で施工に従事する社員の人件費は、労務費として工事原価に含めるのが原則です。一方、本社の内勤者や役員の人件費は販管費として扱います。
判断に迷いやすいのが現場監督の人件費でしょう。複数現場を掛け持ちしている場合は、工事ごとの従事時間に応じて配賦するのが正確な方法です。ただし、配賦の手間を考えて一律で販管費に含めている会社もあります。どちらでも構いませんが、社内で基準を統一し、年度をまたいで変えないことが大切です。基準がぶれると、前年との比較が意味を持たなくなります。
粗利率と粗利益率は同じ意味ですか?
同じものを指しています。会計上の正式名称は「売上高総利益率」で、「粗利率」「粗利益率」「売上総利益率」はいずれもその通称です。CIICの統計や決算書では「売上高総利益率」と表記されます。
なお「粗利益」と「営業利益」は別物なので、金融機関に決算内容を説明する場面などでは混同しないよう気をつけたいところです。
外注費が多いと粗利率は下がりますか?
構造的には下がります。外注費は工事原価に含まれるため、外注比率が上がればその分だけ粗利率は圧縮されるからです。売上高規模が大きい会社ほど粗利率が低いのも、施工能力を超えた工事を外注でカバーしているためだと考えられます。
ただし、外注そのものが悪いわけではありません。自社で施工するには設備や職人を抱える固定費が必要で、繁閑の差が大きい建設業ではその固定費が経営を圧迫する場面もあります。外注比率を下げるかどうかは、粗利率だけでなく固定費の負担とセットで判断するべきテーマでしょう。
電気工事や塗装工事など、専門工事の粗利率はどれくらいですか?
CIICの分類では、電気工事・管工事・機械器具設置工事などは「設備工事業」に当たり、令和6年度の平均は30.67%です。塗装工事・内装仕上工事・とび土工・解体工事などは「職別工事業」で28.68%となっています。
いずれも建設業全体の平均(26.50%)を上回っており、専門技術を持つ会社ほど粗利率を確保しやすい構造が数字にも表れています。ただし、下請けとして元請けから発注を受ける立場では単価交渉の余地が限られるため、平均を下回っているケースも少なくありません。
工事の途中で粗利率を把握するにはどうすればいいですか?
着工前に実行予算を組み、発注・仕入の都度、実績原価を工事台帳に記録していく形が基本です。これができていれば、任意のタイミングで「現時点の発生原価 ÷ 請負金額」を出せます。
Excelで運用する場合は、発注書の控えや請求書が手元に届いてから転記することになり、どうしても実態より1〜2か月遅れた数字になりがちです。原価管理システムを使えば発注の時点で原価が計上されるため、赤字の兆候を工事の途中で捉えられます。
工事別の粗利をリアルタイムで把握するクラウドツール

ここまで見てきたように、建設業の粗利率を改善するには「工事ごとの原価をリアルタイムで把握し、予実管理を仕組み化すること」が欠かせません。しかし、Excelでの管理には限界を感じている方も多いのではないでしょうか。
粗利管理クラウドソフト「uconnect」は、工事別の粗利をリアルタイムで確認できるクラウドツールです。シリーズ累計3,000社以上の建設会社に導入されています。
uconnectで実現できることには、以下のような機能があります。
- 工事ごとの粗利をリアルタイムで自動集計し、赤字案件を早期に発見できる
- 見積から発注・納品・請求・領収まで帳票を一元管理し、転記ミスや二重入力を防げる
- 部門別・担当者別の粗利分析で、どこに利益が出ているかを可視化できる
- 階層型の見積・実行予算機能で、予算と実績の乖離をすぐに確認できる
初期費用は無料で、月額基本料金6,600円(税込)+1ユーザー1,320円の合計7,920円(税込)から利用できます。ユーザー追加は1人あたり月額1,320円と、小規模な建設会社でも導入しやすい料金体系です。30日間の無料トライアルが用意されているため、まずは自社の業務に合うかどうかを試してみることも可能です。デジタル化・AI導入補助金(旧IT導入補助金)にも対応しており、中小企業は補助率3/4、小規模事業者は補助率4/5で、最大50万円の補助を受けられるケースもあります。
「自社の業務フローにuconnectが合うか分からない」という場合は、導入適合性チェックを利用すると、自社の業務とのマッチ率を事前に判定してもらえます。
詳しくはuconnect公式サイトをご確認ください。
まとめ
建設業の粗利率は、会社の収益力を示す最も基本的な指標です。令和6年度の業界平均は26.50%でしたが、業種別では設備工事業の30.67%から土木建築工事業の18.37%まで開きがあり、売上高規模別では5,000万円未満の35.32%と20億円以上の15.74%で約20ポイントの差がつきます。全体平均だけを見て自社を評価しても、あまり意味はありません。
粗利率が低下する原因は、資材費の高騰、価格競争、不確実なコスト要因、さらには2024年問題やインボイス制度といった法規制の変化まで多岐にわたります。これらに対応するには、受け身ではなく主体的に原価管理と価格設定を見直していく姿勢が不可欠です。
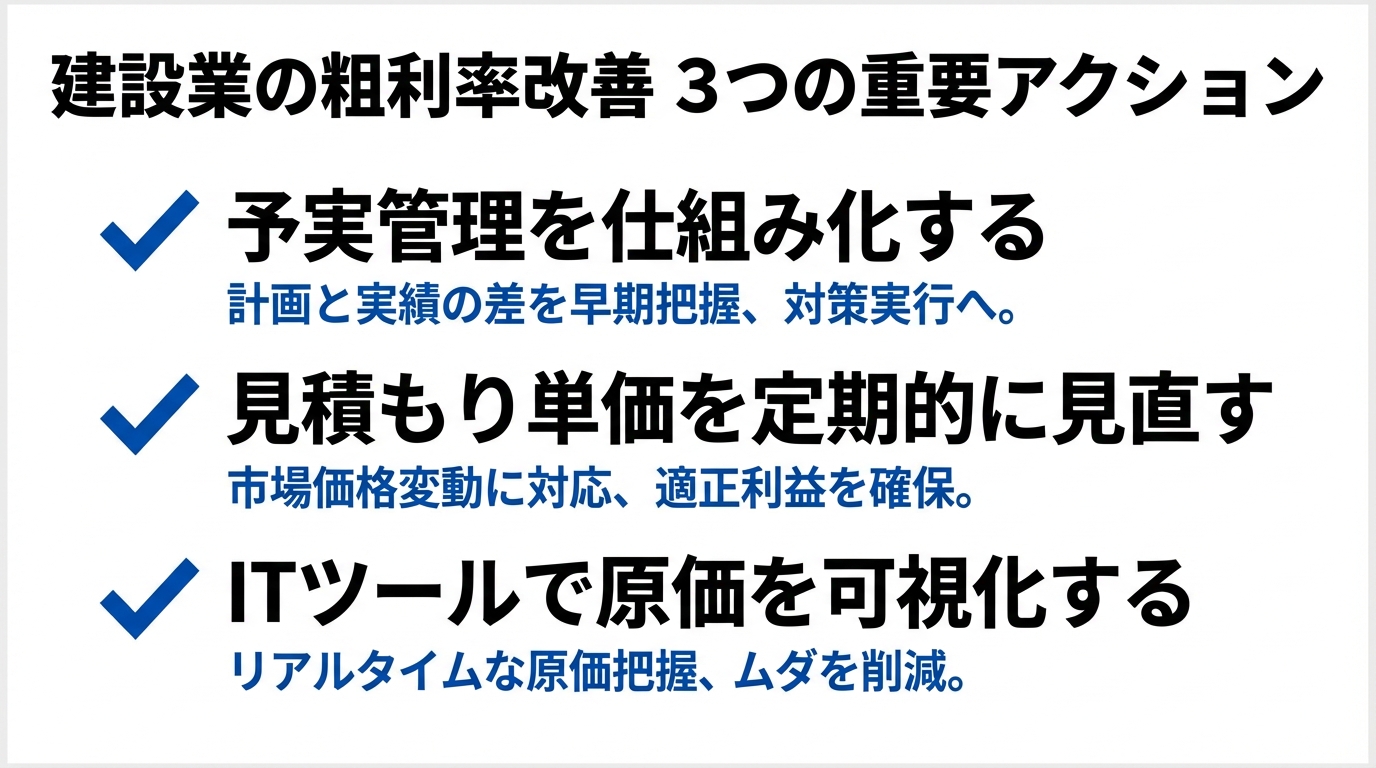
粗利率を改善するための具体的なアクションとしては、以下の3点がとくに重要です。
- 工事ごとの実行予算と予実管理を仕組み化する
- 見積もり単価を定期的に見直し、適正価格で受注する
- ITツールを活用して原価の可視化と業務の効率化を図る
まずは自社の直近の工事データを振り返り、工事ごとの粗利率を把握するところから始めてみてください。現状を正確に把握することが、改善への第一歩になります。
粗利率の管理は一朝一夕で成果が出るものではありませんが、工事ごとの振り返りを習慣化し、データを蓄積していくことで、見積もりの精度は着実に上がっていきます。「どの工種が利益を生んでいるのか」「どこにコストの無駄があるのか」を数字で語れるようになれば、経営の打ち手の幅が広がるはずです。日々の現場管理の延長線上に、粗利率改善のヒントは眠っています。