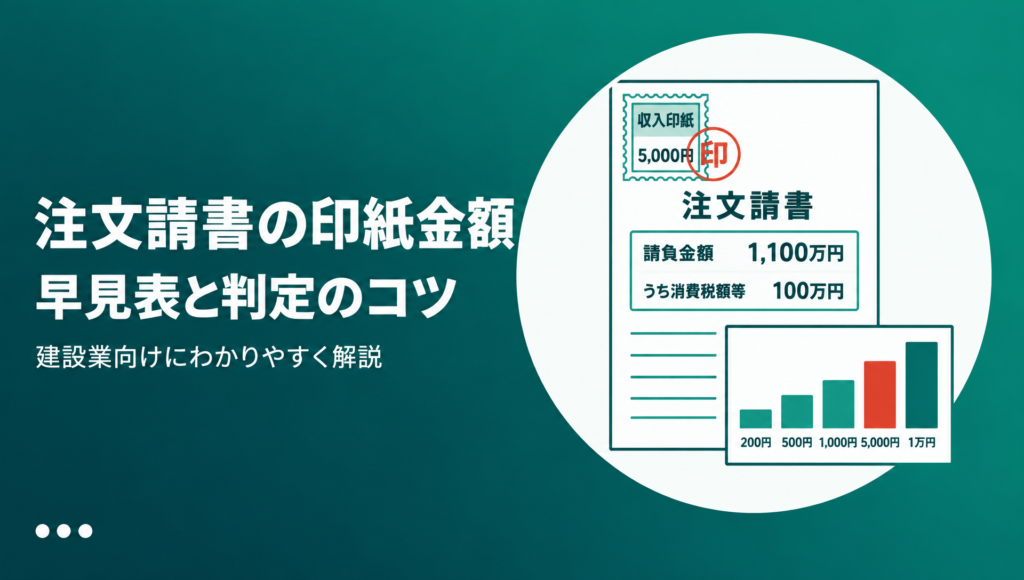
請負金額1,100万円の注文請書でも、消費税の課税事業者であれば、金額欄の書き方しだいで貼る収入印紙は1万円にも5,000円にもなります。注文請書の印紙は「いくらの工事か」だけでなく、「どう書いたか」で決まる税金です。
この記事では、建設工事の注文請書に貼る印紙の金額を、本則税率と軽減税率を並べた早見表で確認したうえで、税込・税抜のどちらで判定するか、追加工事や減額で金額が変わったときの再計算、電子契約で印紙が不要になる条件、貼り忘れたときの過怠税までを順に整理します。受注のたびに印紙の額で迷っている事務担当の方は、最後のチェックリストを自社の様式の見直しに使ってください。
工事原価を“今”見える化する工事管理システム
見積・実行予算・原価管理・工事台帳の自動作成まで、工事のお金まわりがuconnectひとつで完結。

注文請書に収入印紙が必要になる条件
印紙税は「文書」にかかる税
収入印紙は、印紙税という国税を納めるための手段です。印紙税は取引そのものではなく、契約の成立などを証明するために作られた「文書」に対してかかるのが特徴です。印紙税法の別表第1(課税物件表)に並んだ20種類の文書(課税文書)を紙で作成したときに(出典:国税庁「No.7100 課税文書に該当するかどうかの判断」)、その文書の種類と記載金額に応じた額の収入印紙を貼り、消印をして納めます(出典:国税庁「No.7129 印紙税の納付方法」)。
つまり「同じ工事の契約でも、どんな書類を、どんな書き方で作ったか」で印紙の額が変わります。注文請書の印紙を考えるときは、まず書類の種類、次に金額の書き方、という順で確認していくと迷いません。
請負の注文請書は第2号文書、売買の請書は不課税
建設工事の注文請書は、元請や施主からの注文に対して「この工事をこの金額でお引き受けします」と承諾を示す書類です。工事の完成を約束する請負契約の成立を証明するため、印紙税法上は第2号文書「請負に関する契約書」に当たり、課税対象になります(出典:国税庁「工事注文請書」)。
一方、資材や機械を買うだけの注文に対する請書は、物品の売買の承諾にすぎず、課税文書には当たりません(出典:国税庁「物品販売の注文請書」)。タイトルが同じ「注文請書」でも、中身が請負か売買かで結論が変わる点は押さえておきたいところです。
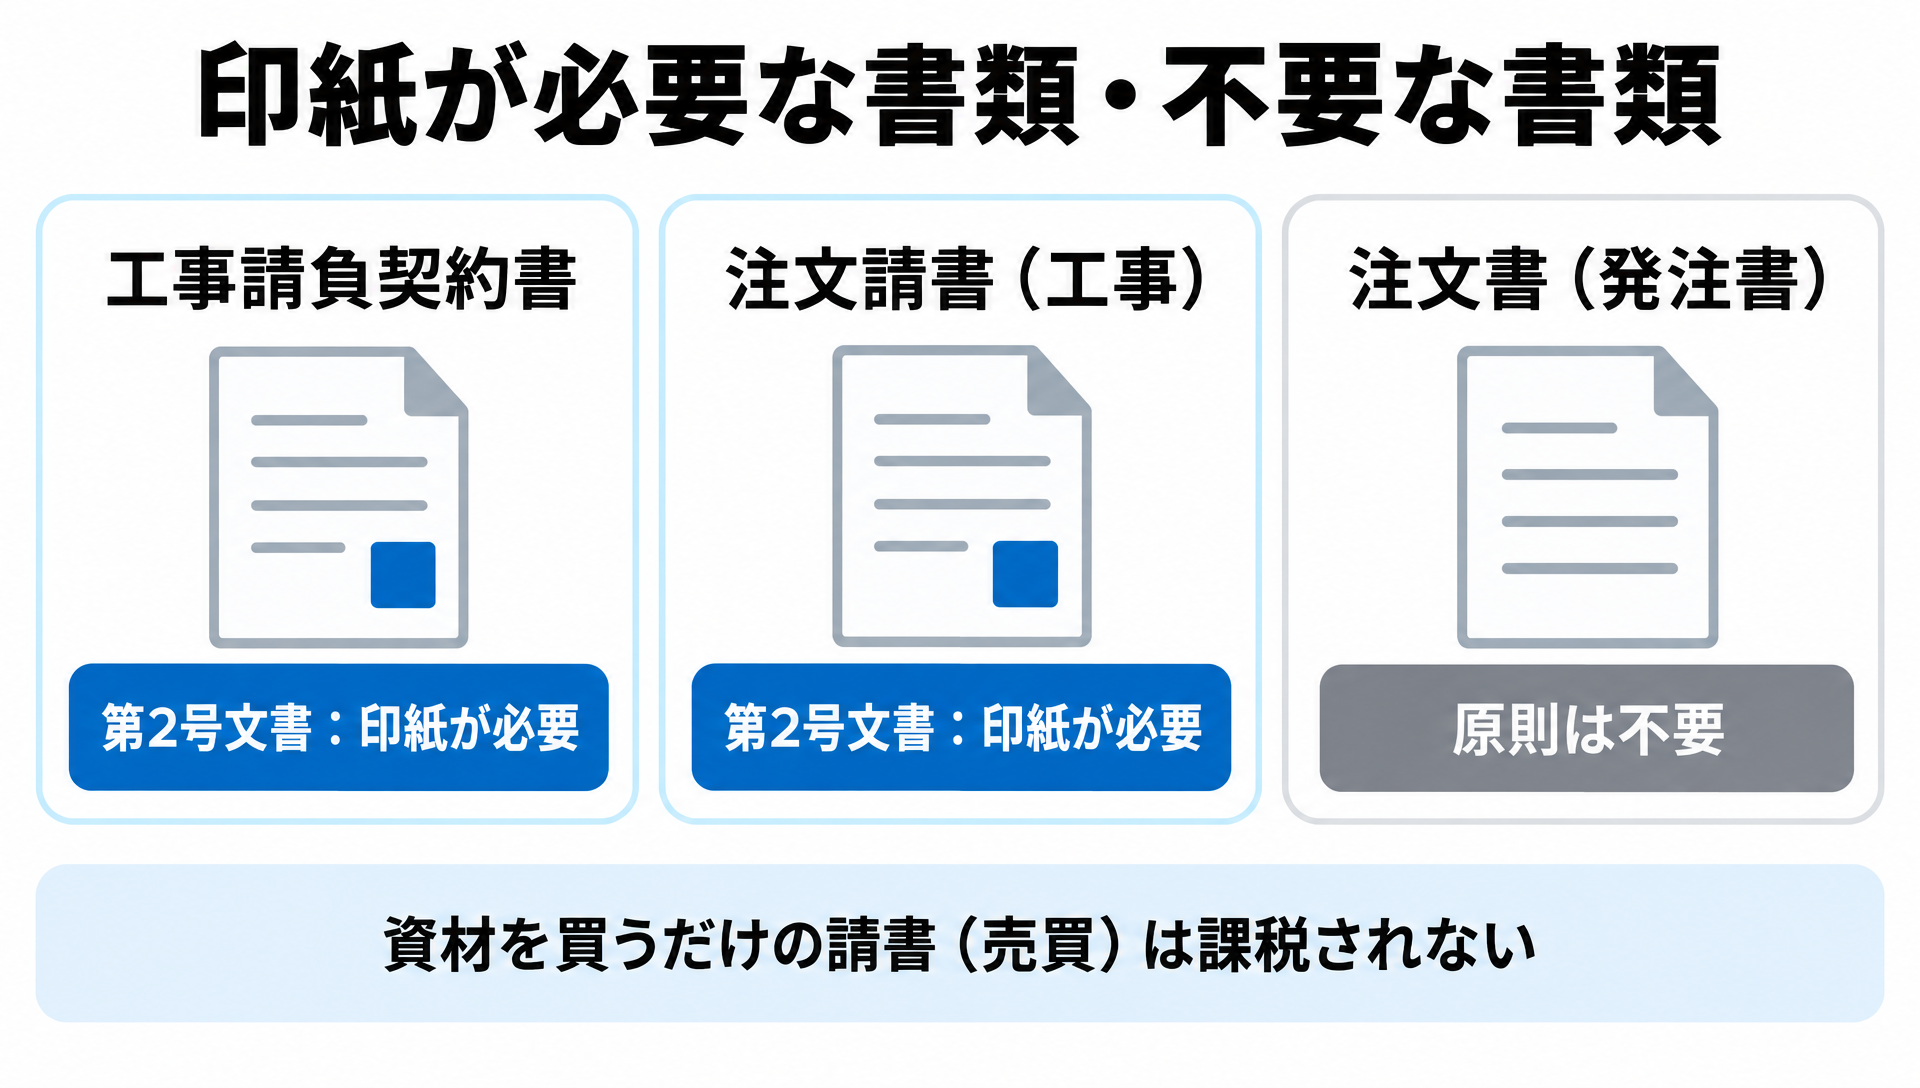
建設会社が日常的に作る書類のうち、印紙が問題になりやすいのは次の3つです。
| 書類 | 印紙の扱い(建設工事の場合) |
|---|---|
| 工事請負契約書 | 第2号文書。金額に応じた印紙が必要 |
| 注文請書 | 第2号文書。工事請負契約書と同じ税額 |
| 注文書(発注書) | 原則は不要。一定の書き方をすると課税されることがある |
注文請書と工事請負契約書は、書類の名前が違っても同じ第2号文書として扱われ、印紙の額も同じ表で決まります。注文書(発注書)側の扱いは、工事発注書の解説記事にまとめています。
注文請書の印紙金額早見表(本則税率と建設工事の軽減税率)
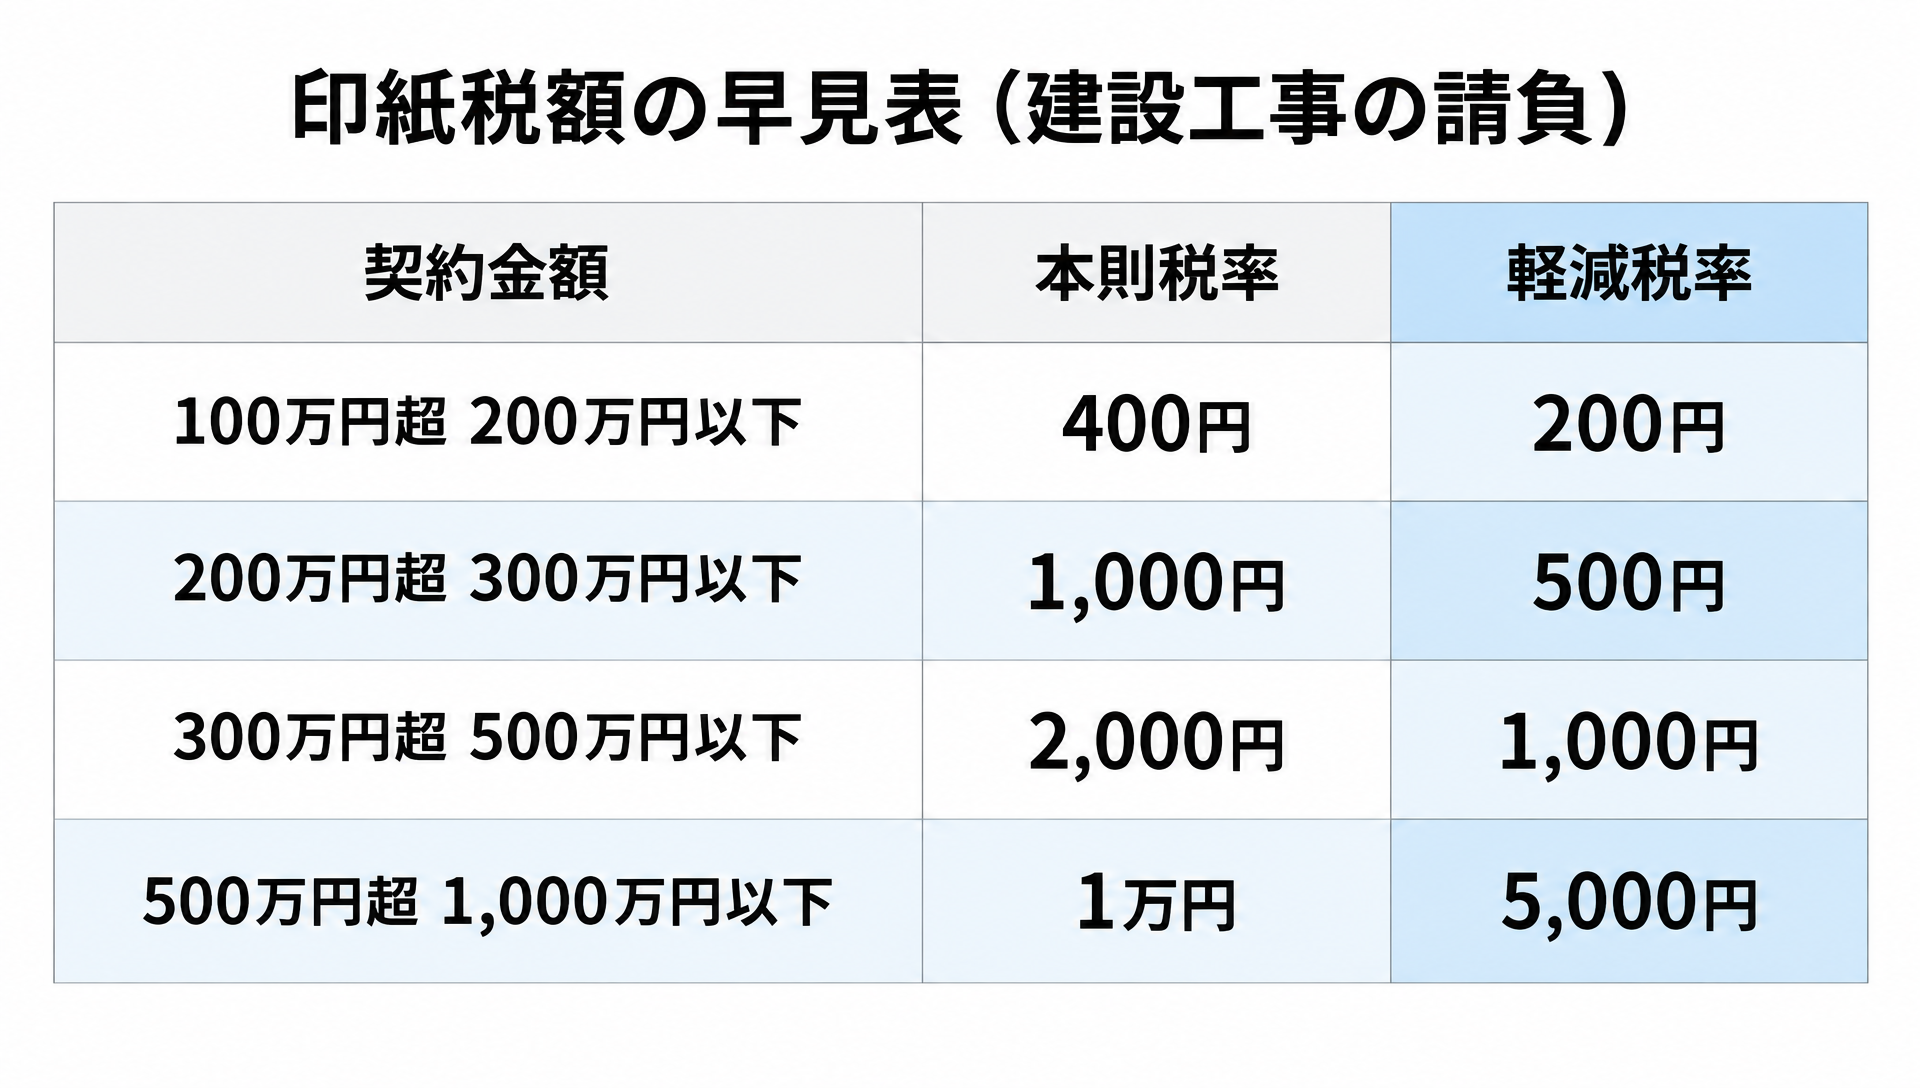
契約金額別の印紙税額一覧
第2号文書の印紙税額は、記載された契約金額で決まります。建設工事の請負については軽減措置があり、契約金額が100万円を超える部分で税額が下がります。本則税率と軽減後の税率を並べると次のとおりです(出典:国税庁「No.7102 請負に関する契約書」、国税庁「No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」)。
| 契約金額(記載金額) | 本則税率 | 建設工事の軽減税率 |
|---|---|---|
| 1万円未満 | 非課税 | 非課税 |
| 1万円以上100万円以下 | 200円 | 200円(軽減なし) |
| 100万円超200万円以下 | 400円 | 200円 |
| 200万円超300万円以下 | 1,000円 | 500円 |
| 300万円超500万円以下 | 2,000円 | 1,000円 |
| 500万円超1,000万円以下 | 1万円 | 5,000円 |
| 1,000万円超5,000万円以下 | 2万円 | 1万円 |
| 5,000万円超1億円以下 | 6万円 | 3万円 |
| 1億円超5億円以下 | 10万円 | 6万円 |
| 5億円超10億円以下 | 20万円 | 16万円 |
| 10億円超50億円以下 | 40万円 | 32万円 |
| 50億円超 | 60万円 | 48万円 |
| 契約金額の記載なし | 200円 | 200円 |
中小規模の建設会社が扱う工事なら、「200円〜1万円」の範囲に収まることが多いでしょう。たとえば500万円超1,000万円以下の工事なら、軽減後は5,000円です。表の境目は「以下」と「超」で区切られているので、ちょうど500万円の工事は「300万円超500万円以下」の行(1,000円)を見ます。
軽減措置の対象と期限
軽減税率が使えるのは、建設工事の請負に関する契約書のうち、記載された契約金額が100万円を超えるものです。100万円以下の契約書は軽減の対象外で、本則どおりの税額(1万円以上100万円以下なら200円)になります。建設工事の請負と、それ以外の請負(設計など)が1通にまとめて書かれている場合も、文書全体が軽減措置の対象として扱われます(出典:国税庁「No.7108」)。
適用期間は、平成26年4月1日から令和9年3月31日までに作成される文書です。期限を過ぎて作成した注文請書は、延長などの改正がない限り本則税率に戻ります。2026年9月時点で国税庁の案内(令和8年4月1日現在の法令等)が示す期限は令和9年3月31日のままで、それ以降の延長はまだ決まっていません。
年度末に作成日が期限をまたぐ工事では、どちらの税率になるかが「作成日」で決まるため、作成日の記入を後回しにしないようにしてください。延長の有無は、毎年12月ごろに公表される税制改正大綱と国税庁の案内で確認できます。
印紙金額を決める「記載金額」の判定ルール
注文請書の印紙でいちばん間違いが起きやすいのが、「どの金額で表を引くか」です。ここではQ&A形式で整理します。
税込・税抜はどちらで判定するか
Q. 注文請書に消費税込みの金額を書いた場合、印紙は税込額で判定するのですか。
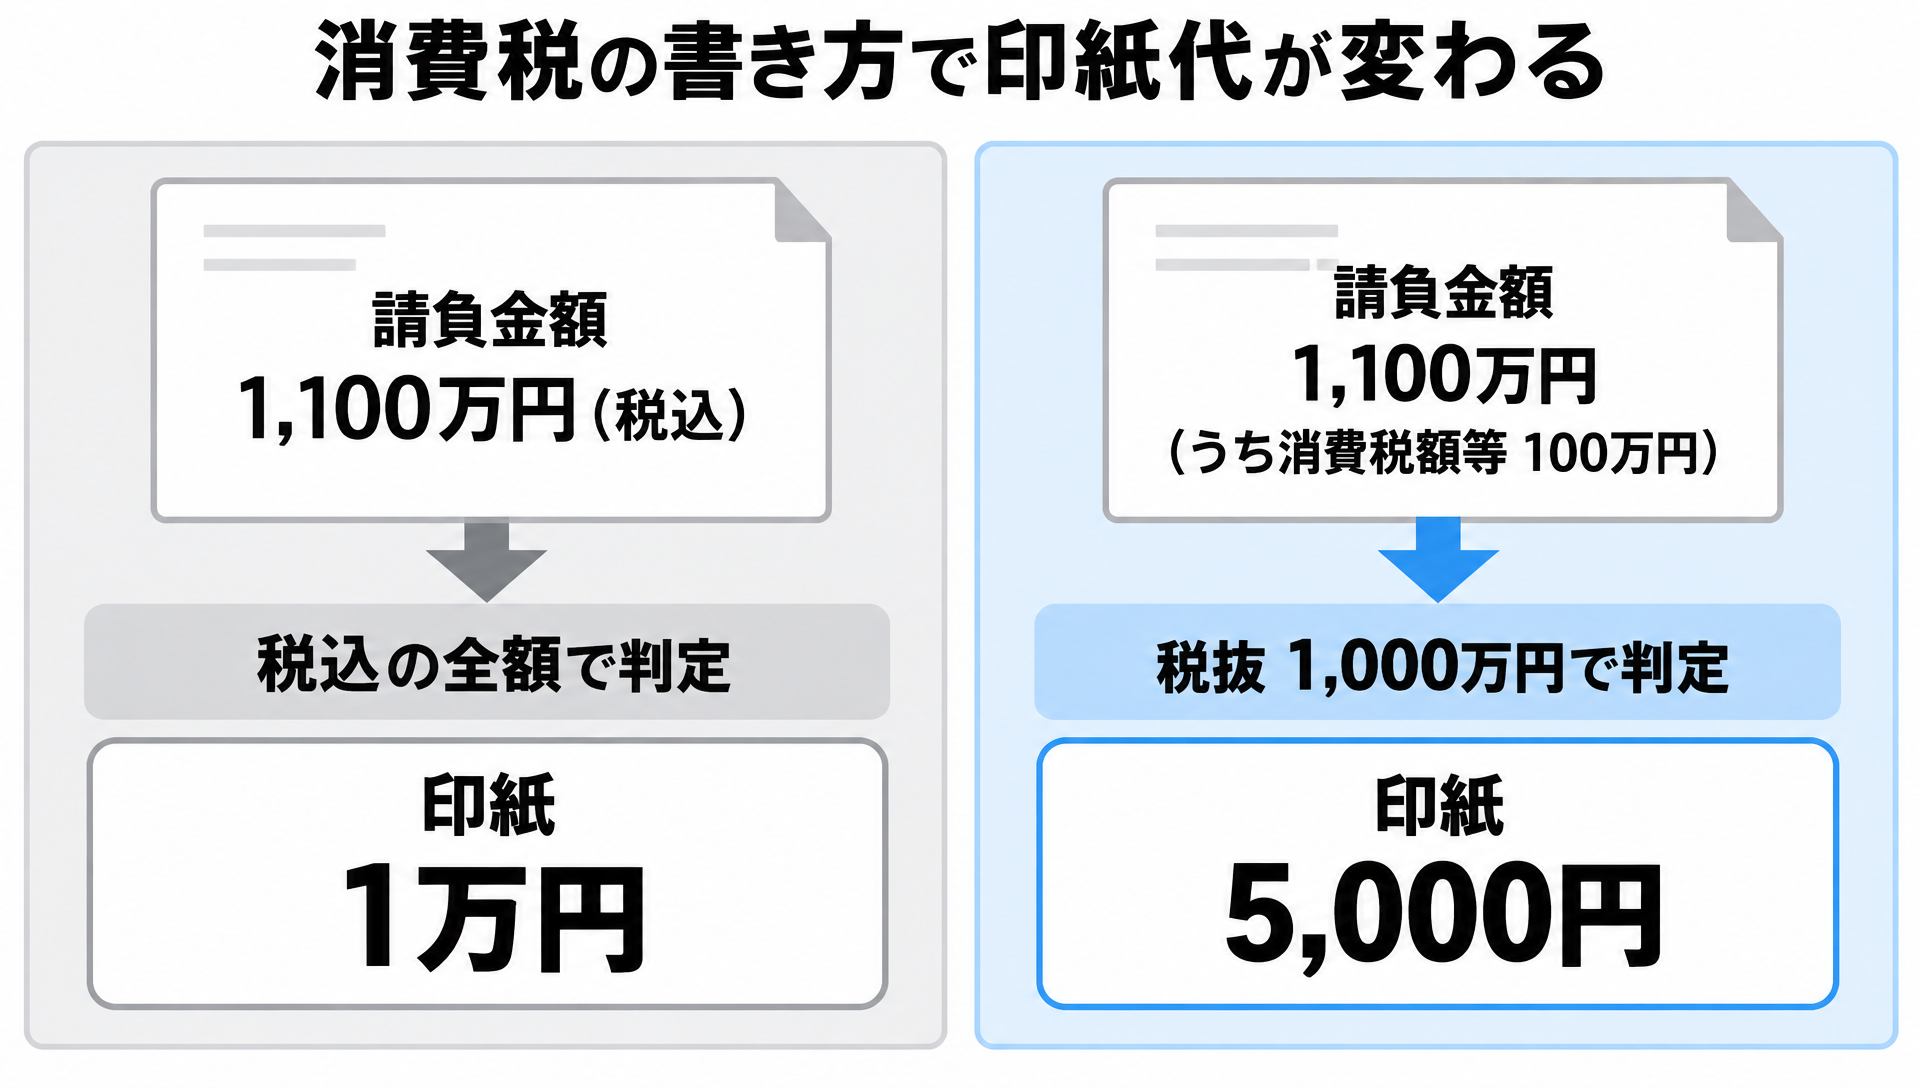
A. 書き方と事業者の区分によります。消費税の課税事業者が、課税対象の取引について消費税額等を区分して記載していれば、税抜の金額で判定できます。区分記載として認められるのは、次のような書き方です(出典:国税庁「No.7124 消費税額等が区分記載された契約書等の記載金額」)。
- 「請負金額 1,100万円(うち消費税額等 100万円)」と消費税額を具体的に書く
- 「請負金額 1,100万円 税抜価格 1,000万円」のように税込と税抜の両方を書く
反対に、「請負金額 1,100万円(税込)」だけの書き方や、「消費税10%を含む」と税率だけを書いた場合は区分記載にならず、税込の全額が記載金額になります。また、消費税の免税事業者は、消費税額等に相当する金額を区分記載しても、その金額を記載金額から除外できません。課税事業者が注文請書の様式を作るときは、金額欄の下に「うち消費税額等」の行を設けておくのが確実です。
金額の記載がない・単価だけの注文請書
Q. 単価契約で総額が決まっていない場合はどうなりますか。
A. 契約金額の記載がない請負契約書は、金額にかかわらず一律200円です(出典:国税庁「No.7102」)。ただし、単価と数量が書かれていて掛け算で総額が出せる場合は、その計算結果が記載金額として扱われます(出典:国税庁「No.7122 文書の記載金額」)。
「金額を書かなければ200円で済む」と考えて総額を伏せると、取引の証拠としての価値が下がります。印紙代を理由に記載内容を削るのはおすすめしません。
書き方で印紙代が変わる計算例
実際の金額で、書き方による差を見てみます。いずれも消費税の課税事業者が作成する建設工事の注文請書で、軽減税率を適用した場合です。
| 注文請書の金額欄の書き方 | 記載金額 | 印紙税額 |
|---|---|---|
| 請負金額 880万円(うち消費税額等 80万円) | 800万円 | 5,000円 |
| 請負金額 1,100万円(税込) | 1,100万円 | 1万円 |
| 請負金額 1,100万円(うち消費税額等 100万円) | 1,000万円 | 5,000円 |
| 請負金額 330万円(税込) | 330万円 | 1,000円 |
| 請負金額 330万円 税抜価格 300万円 | 300万円 | 500円 |
2段目と3段目は同じ工事ですが、消費税を区分して書くだけで印紙代が1万円から5,000円に下がります。境目の1,000万円や300万円付近の工事ほど、書き方の差がそのまま金額に出るわけです。年間に何十件も注文請書を出す会社なら、様式を1回見直すだけで毎年の印紙代が変わってきます。
契約金額を変更したときの印紙の再計算
「追加工事で金額が増えた」「仕様変更で減額になった」というとき、変更の合意書面や変更後の注文請書にも印紙が必要になることがあります。書き方しだいで印紙代が大きく変わるので、現場で迷いやすいポイントです。
増額・減額で扱いが変わる
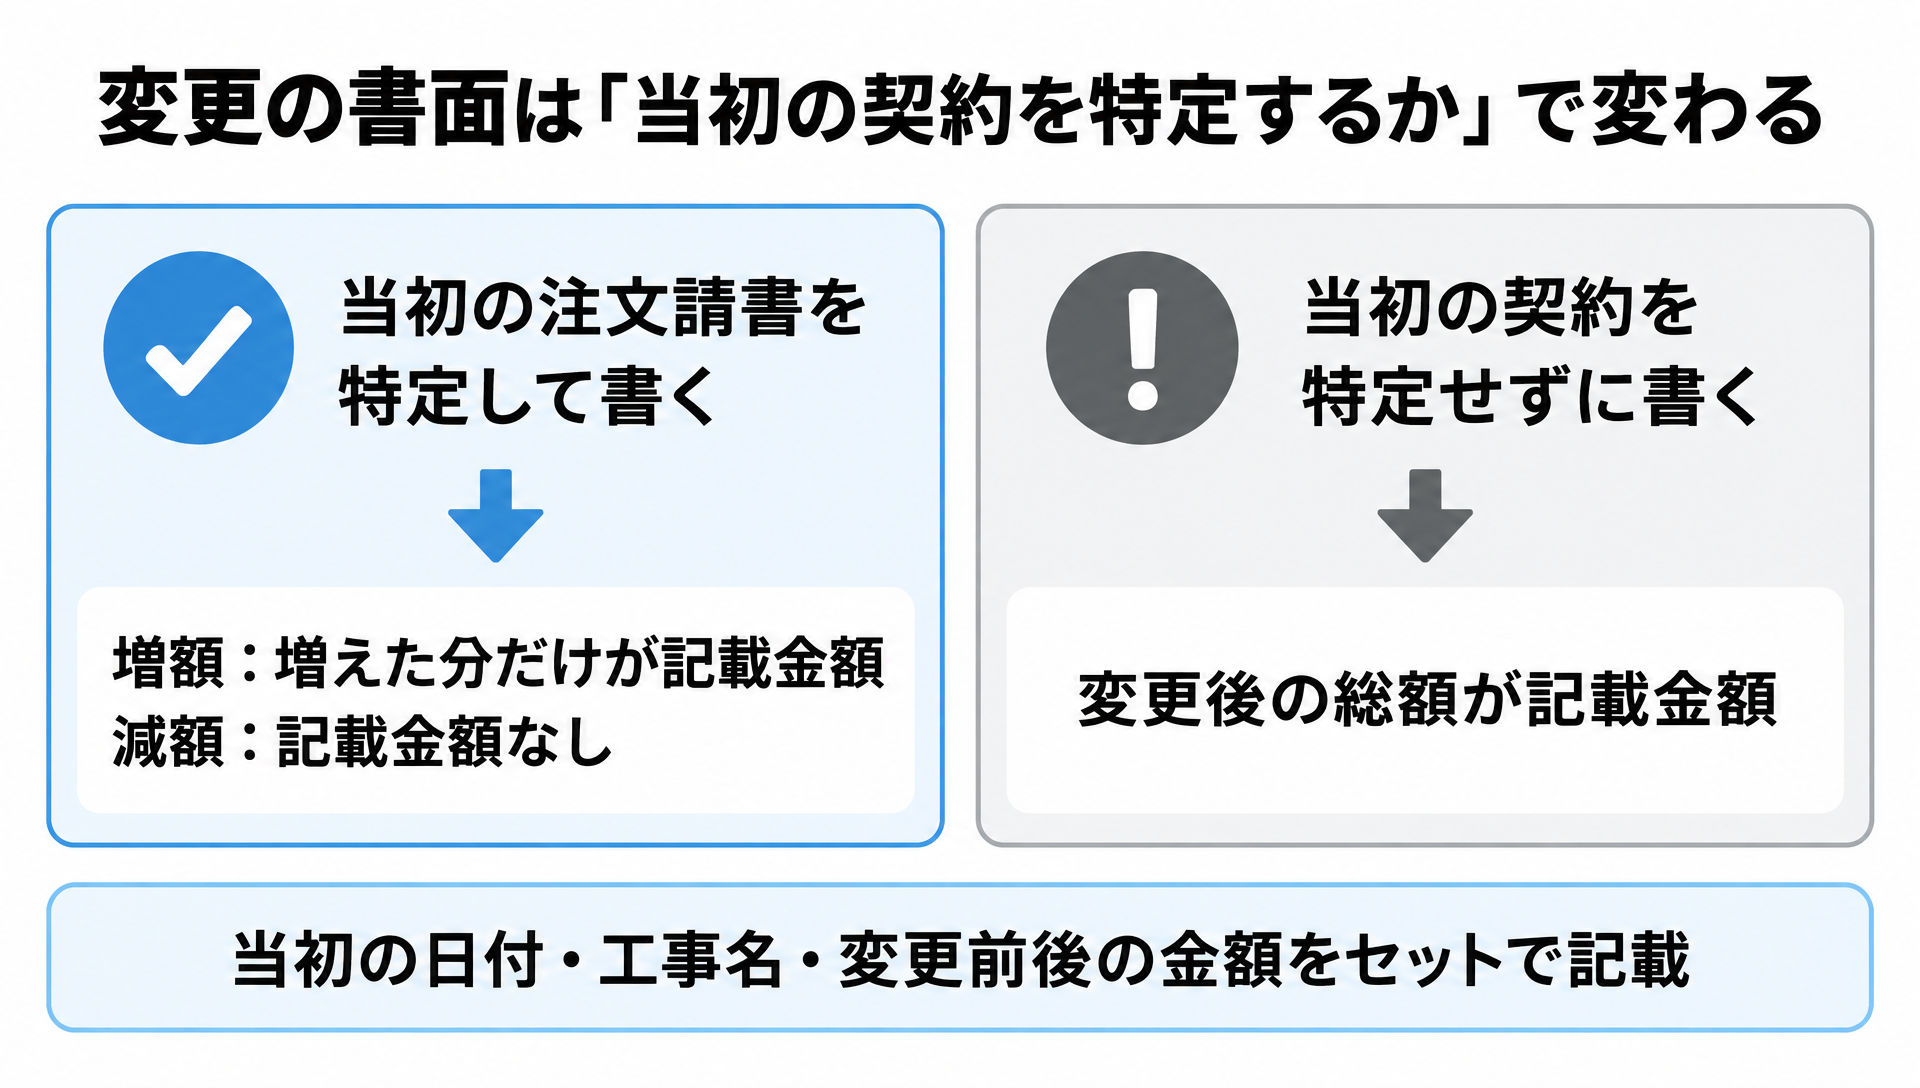
変更契約書(変更注文請書を含む)の記載金額は、変更前の契約書を特定して書いているかどうかで変わります(出典:国税庁「No.7123 契約金額を変更する契約書の記載金額」)。
| ケース | 記載金額 | 例(当初800万円の工事) |
|---|---|---|
| 変更前の契約書を明記し、増額する | 増加額 | 900万円に増額 → 記載金額100万円 → 200円 |
| 変更前の契約書を明記し、減額する | 記載金額なし | 700万円に減額 → 200円 |
| 変更前の契約書が明らかでない、または変更後の金額だけを書く | 変更後の金額 | 900万円と記載 → 5,000円 |
同じ100万円の増額でも、「令和○年○月○日付 注文請書(工事名○○)の請負金額を800万円から900万円に変更する」と当初の書類を特定して書けば、記載金額は増加分の100万円だけになります。当初の書類を特定せずに「請負金額 900万円」とだけ書き直すと、900万円で表を引くことになり、印紙代が25倍に膨らみます。当初の書類を特定していても、変更前の金額を書かずに「900万円に変更する」とだけ書いた場合は、同じく900万円が記載金額です。
変更の書面を作るときは、当初の注文請書の日付・工事名・変更前後の金額をセットで書く習慣をつけておくと安心です。
追加工事の注文請書を出すときの注意
追加工事を、当初とは別の独立した注文請書で受ける場合は、その追加工事の金額が記載金額になります。たとえば当初の工事とは別に、150万円の追加工事の注文請書を出すなら、軽減税率で200円です。
気をつけたいのは、値引きや出精値引きで金額が変わったときに、差し替えの注文請書を「新しい総額」で作り直してしまうケースです。当初の注文請書を回収して破棄したとしても、作り直した注文請書は新しい文書として課税されます。金額の変更は、上の表のルールに沿って変更の書面で処理するほうが、手間も印紙代も抑えられます。
追加や減額が重なると、どの工事がいまいくらで契約されているのかを追うだけでも手間がかかります。見積から請求までの帳票を工事ごとにまとめ、変更後の金額と原価を工事台帳で確認できるのが工事管理システムuconnectです(30日間無料・初期費用0円)。
収入印紙が不要になるケース
1万円未満・物品売買の請書
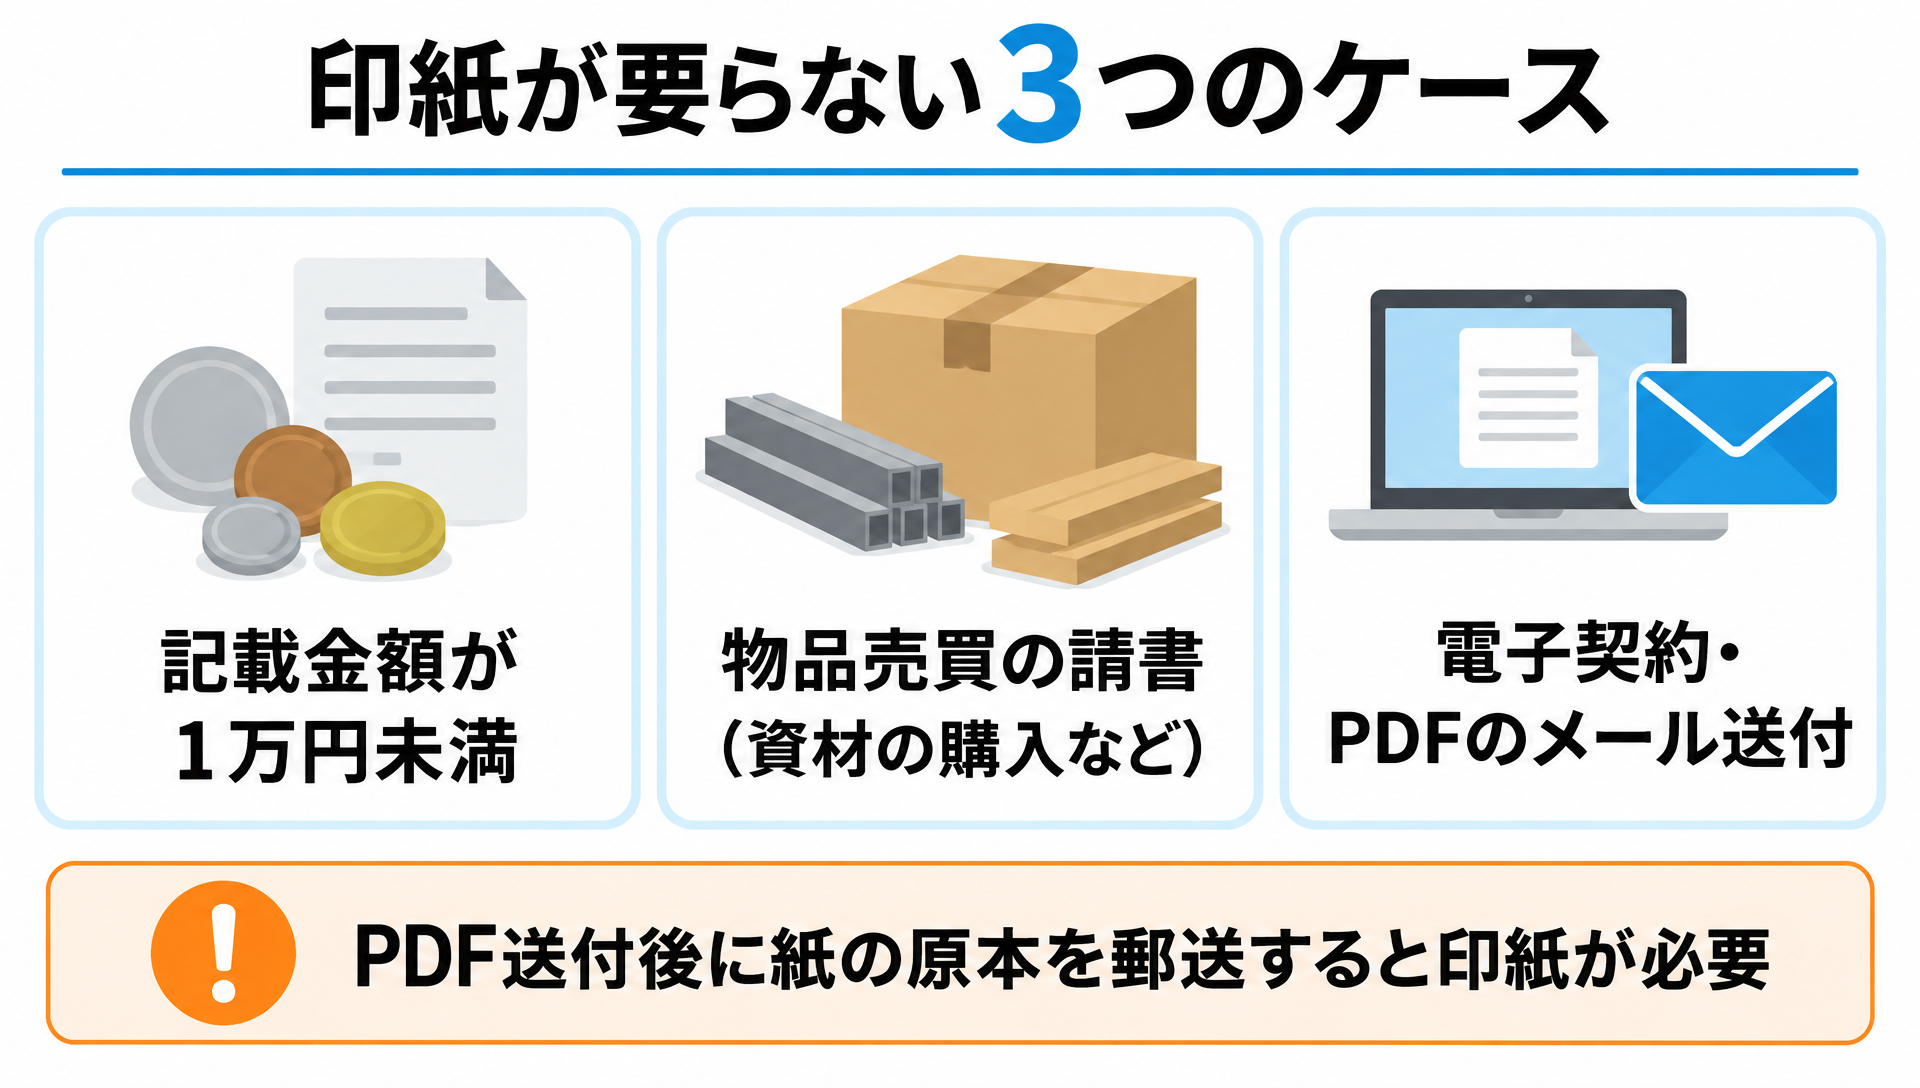
記載金額が1万円未満の請負契約書は非課税です(出典:国税庁「No.7102」)。小さな補修や部品交換の請書なら、印紙は要りません。
また、前述のとおり、資材の購入など売買の注文に対する請書は第2号文書に当たりません。ただし「材料を加工して納める」「据え付けまで行う」など、仕事の完成を約束する内容が含まれると請負と判断されることがあるので、判断に迷う取引は所轄の税務署に確認してください。
電子契約・PDFのメール送付
印紙税は紙の文書にかかる税なので、電子契約やPDFで送る注文請書には収入印紙が要りません。福岡国税局の文書回答が前提にしているのは、印紙税法上の「作成」とは課税事項を記載した用紙を、その文書の目的に従って使う(相手に交付する)ことだ、という考え方です。そのうえで、注文請書のPDFを電子メールで送っただけで紙の現物を渡していなければ課税文書の作成にはならない、という照会者の見解が「貴見のとおり」と認められています(出典:福岡国税局「請負契約に係る注文請書を電磁的記録に変換して電子メールで送信した場合の印紙税の課税関係について」)。
注意したいのは、PDFを送ったあとで、同じ内容の紙の注文請書を郵送した場合です。その紙には印紙が必要になります。「PDFで先に送り、原本はあとで郵送」という運用をしている会社は、電子で完結させるのか、紙を正本にするのかを決めておきましょう。
電子で完結させる場合は、電子帳簿保存法に沿った保存が必要になります。保存の実務は注文請書の解説記事で詳しく扱っています。
収入印紙の貼り方と消印、貼り忘れたときの対応
「月末の締めで書類を整理していたら、先月出した注文請書の控えに印紙がない。相手に渡した原本にも貼っていなかった」。こうした貼り忘れは、忙しい時期ほど起こります。ここでは、誰が貼るのか、どう消印するのか、貼り忘れたらどうするのかを順に見ていきます。
誰が印紙を貼るのか
印紙税を納める義務があるのは、課税文書を作成した人です。注文請書は受注者が作成して発注者に渡す書類なので、印紙を貼るのは受注者側になります。元請から工事を受ける下請の立場なら、自社が印紙代を負担すると考えておいてください。
受注者の手元に残す控えは、自社の印だけを押したものや単なるコピーであれば課税されません。ただし、「控え」や「写し」と表示していても、発注者の署名や押印がある(双方の署名押印を含む)もの、「原本と相違ない」といった当事者の証明があるものは、契約の成立を証明する文書として課税対象になります。発注者に控えへの押印をお願いする運用なら、控えにも印紙が必要です(出典:国税庁「No.7120 契約書の写し、副本、謄本等」)。
消印の正しい方法
収入印紙は貼っただけでは納付になりません。文書と印紙の彩紋にかけて、作成者や代理人、従業員の印章または署名で消印をします。ゴム印や日付印でもかまいませんが、鉛筆で書いた署名のように簡単に消せるものは消印として認められません(出典:国税庁「印紙の消印の方法」)。
貼る位置に法律上の決まりはありませんが、一般的には書類の左上か右上に貼ります。様式に印紙欄を設けておくと、貼り忘れと消印漏れの両方を防げます。
貼り忘れに気づいたら
印紙を貼らずに注文請書を渡してしまった場合、税務調査で見つかると、本来の印紙税額とその2倍、あわせて3倍の過怠税が課されます。所轄税務署へ「印紙税不納付事実申出書」を提出し、その申出が印紙税の調査による過怠税の決定を予知してされたものでない場合は、1.1倍に軽くなります。印紙を貼っても消印していなかった場合は、消していない印紙の額面と同じ額の過怠税がかかります(出典:国税庁「No.7131 印紙税を納めなかったとき」)。
過怠税は、法人税の損金にも所得税の必要経費にも算入できません。5,000円の印紙を貼り忘れて調査で指摘されれば、1万5,000円をまるごと自己負担することになります。貼り忘れに気づいたら、過怠税の決定を予知する前に自主的に申し出ることで、過怠税は1.1倍(5,000円の印紙なら5,500円)に軽減されます。
注文請書を出す前の印紙チェックリスト
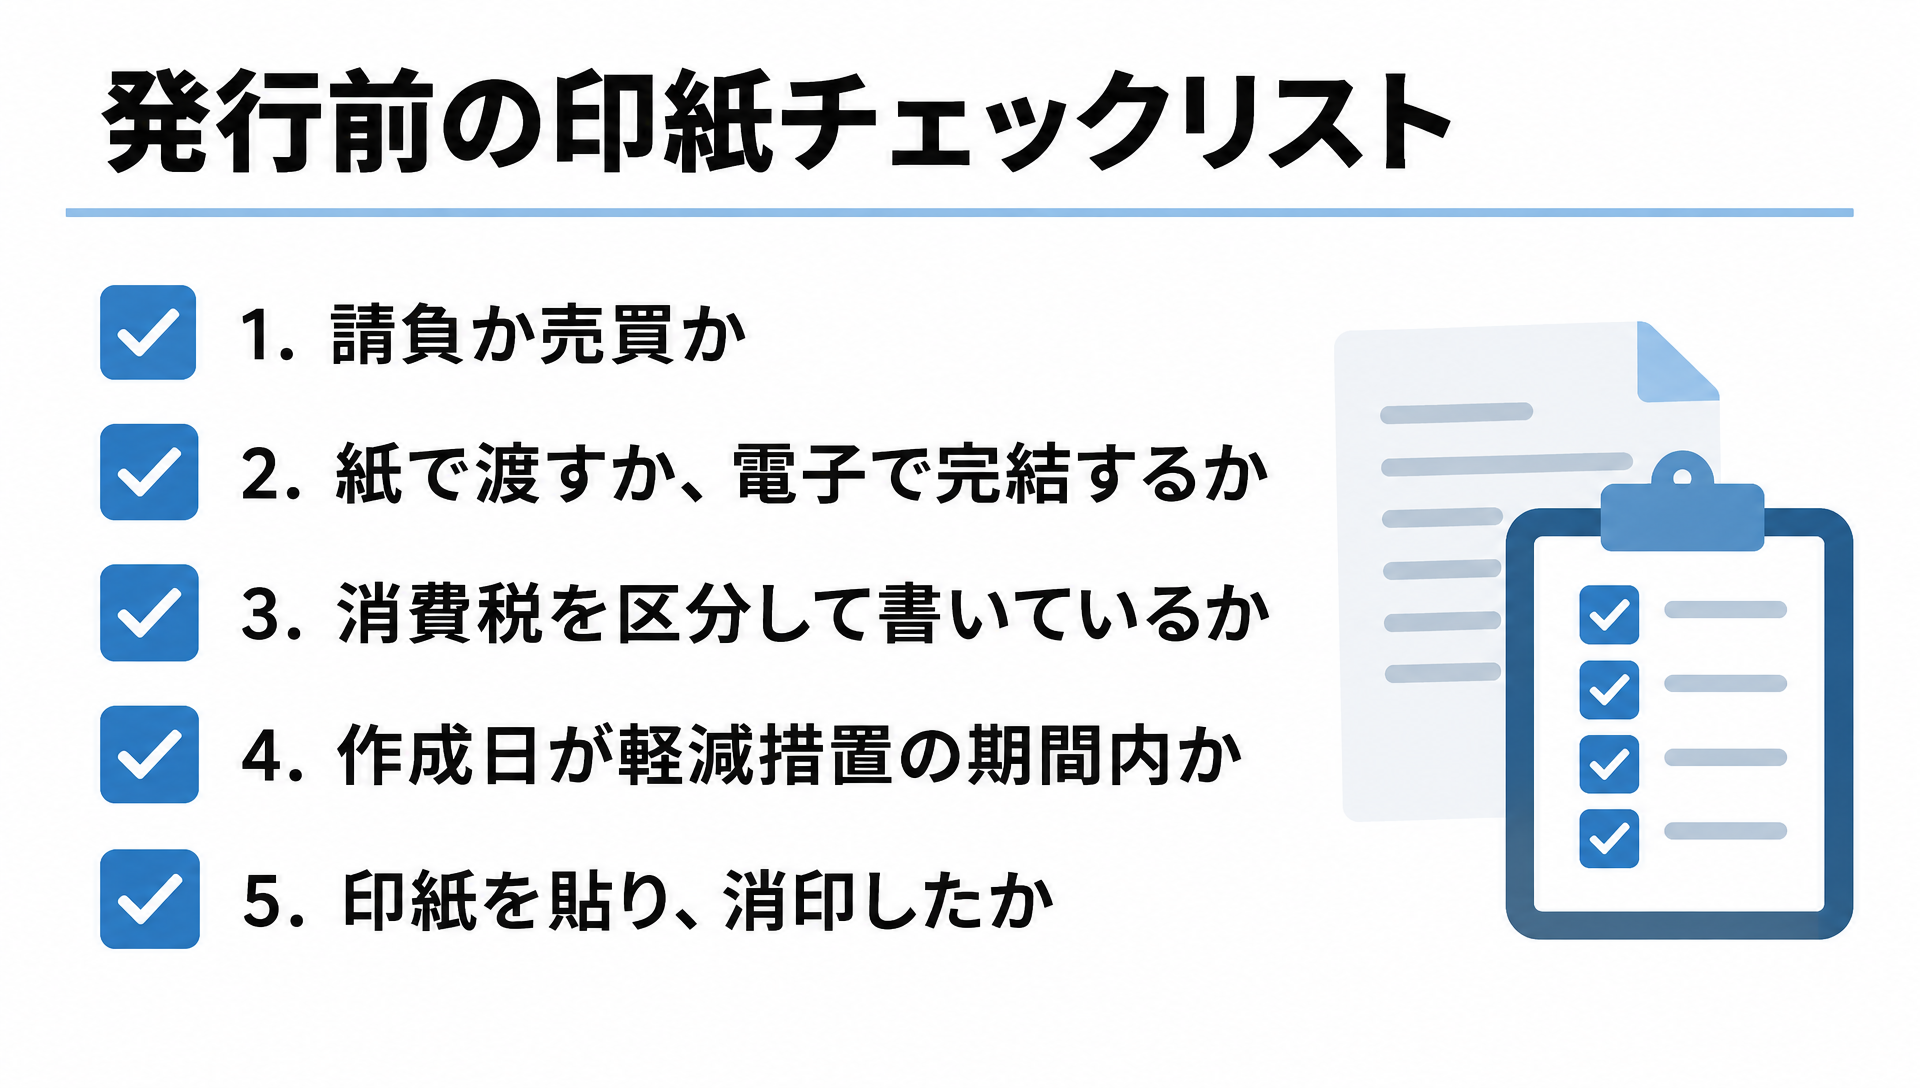
最後に、注文請書を発行する前に確認したい項目を一覧にしました。事務担当者が交代しても判断がぶれないよう、社内の様式と一緒に保管しておくと便利です。
| No | 確認すること | 見るポイント |
|---|---|---|
| 1 | 請負か売買か | 工事の完成を約束する内容なら第2号文書 |
| 2 | 紙で渡すか、電子で完結するか | 電子契約・PDFのみなら印紙は不要 |
| 3 | 消費税を区分して書いているか | 課税事業者かを確認し、「うち消費税額等」または税抜価格を併記 |
| 4 | 記載金額が表のどの行に当たるか | 境目は「以下」と「超」。100万円以下は軽減なし |
| 5 | 作成日が軽減措置の期間内か | 令和9年3月31日までに作成したものが対象 |
| 6 | 変更の書面なら当初の契約を特定しているか | 日付・工事名・変更前後の金額を明記 |
| 7 | 印紙を貼り、消印したか | 印章か署名で、文書と印紙にかけて消す |
特に3と6は、書き方ひとつで印紙代が変わる項目です。様式の段階で直しておけば、毎回の判断はほとんど要らなくなります。
契約金額の変更まで工事ごとに追えるようにするには

印紙の額は、注文請書に書いた金額と、その後の変更の書き方で決まります。ところが見積はExcel、注文書と請書は紙のファイル、請求は会計ソフトとバラバラに管理していると、「この工事は最終的にいくらで契約したのか」「変更の書面は出したか」を確かめるだけで時間がかかります。
工事管理システム「uconnect」は、見積から発注、請求、入金までを工事ごとに一元管理できるクラウド型のツールです。追加工事や減額で契約金額が動いても、工事台帳で売上と原価をまとめて確認できるので、金額の変更と粗利の変化を同じ画面で追えます。シリーズ累計3,000社以上に導入され、継続率は98.9%です。
- 見積・発注・請求の帳票を工事単位でまとめ、同じ金額を何度も転記しない
- 工事台帳を自動で作成し、変更後の請負金額と原価をリアルタイムで把握できる
- 工事別・担当者別の粗利を確認でき、減額や追加で利益が削られていないかを早めに見つけられる
- 弥生会計・freee・マネーフォワードクラウド会計と連携し、経理の二重入力を減らせる
初期費用は無料で、月額7,920円(税込)〜、30日間の無料お試しがあり、契約期間の縛りもありません。デジタル化・AI導入補助金2026の対象にもなっています。導入前に自社の業務フローとのマッチ率を判定できる導入適合性チェックも用意されているので、書類の管理方法を見直すきっかけとして試すことができます。
まとめ
- 建設工事の注文請書は第2号文書で、工事請負契約書と同じ税額表を使う
- 100万円を超える建設工事の注文請書は、令和9年3月31日作成分まで軽減税率が適用される
- 消費税の課税事業者が消費税額等を区分して書けば、税抜の金額で税額を判定できる
- 金額を変更するときは、当初の注文請書を特定して増加額だけを記載金額にする
- 電子契約やPDFのみのやり取りなら収入印紙は不要
まずは自社の注文請書の様式を開いて、「うち消費税額等」の行と印紙欄があるかを確認するところから始めてみてください。
あなたにおすすめの記事
注文請書とは?書き方・印紙税・電子化を建設業向けにわかりやすく解説
注文請書とは何かを、注文書との違い・記載項目・書き方から、建設工事の印紙税(軽減措置)、電子化と電子帳簿保存法による保存まで、受発注の実務に沿ってわかりやすく解説します。
工事請負契約書とは?記載項目・作り方と注意点を解説
工事請負契約書とは何かを建設会社の目線で解説。建設業法の記載項目、作成手順とひな形、よくあるトラブルの防止策、印紙税や電子契約の注意点までまとめました。

工事注文書とは?発注書との違い・記載項目と書き方を解説
工事注文書とは何かを発注書・注文請書との違いから解説。建設業での記載項目と書き方、作成・訂正のルール、7年保管や収入印紙の扱い、電子化のメリットまでまとめました。