結論から言うと、発注書(注文書)には原則として収入印紙を貼る必要はありません。ただし、取引基本契約書の決め方や発注書の一文しだいで、発注書が「契約書」として扱われ、発注者側に印紙の負担が生じることがあります。
下請に工事を出すことも、元請から工事を受けることもある建設会社にとって、この線引きはあいまいにしたくないところです。この記事では、発注書に印紙がいらない理由と、国税庁が示す課税される3つのケースを整理し、取引基本契約書と注文請書を組み合わせた建設業の典型的な書式ごとに判定します。課税される場合の金額と、様式に一文足すだけで印紙を不要にする書き方も紹介するので、自社の発注書を手元に置いて読み進めてください。
工事原価を“今”見える化する工事管理システム
見積・実行予算・原価管理・工事台帳の自動作成まで、工事のお金まわりがuconnectひとつで完結。

発注書(注文書)に収入印紙は原則いらない
発注書は契約の「申込み」を伝える書類
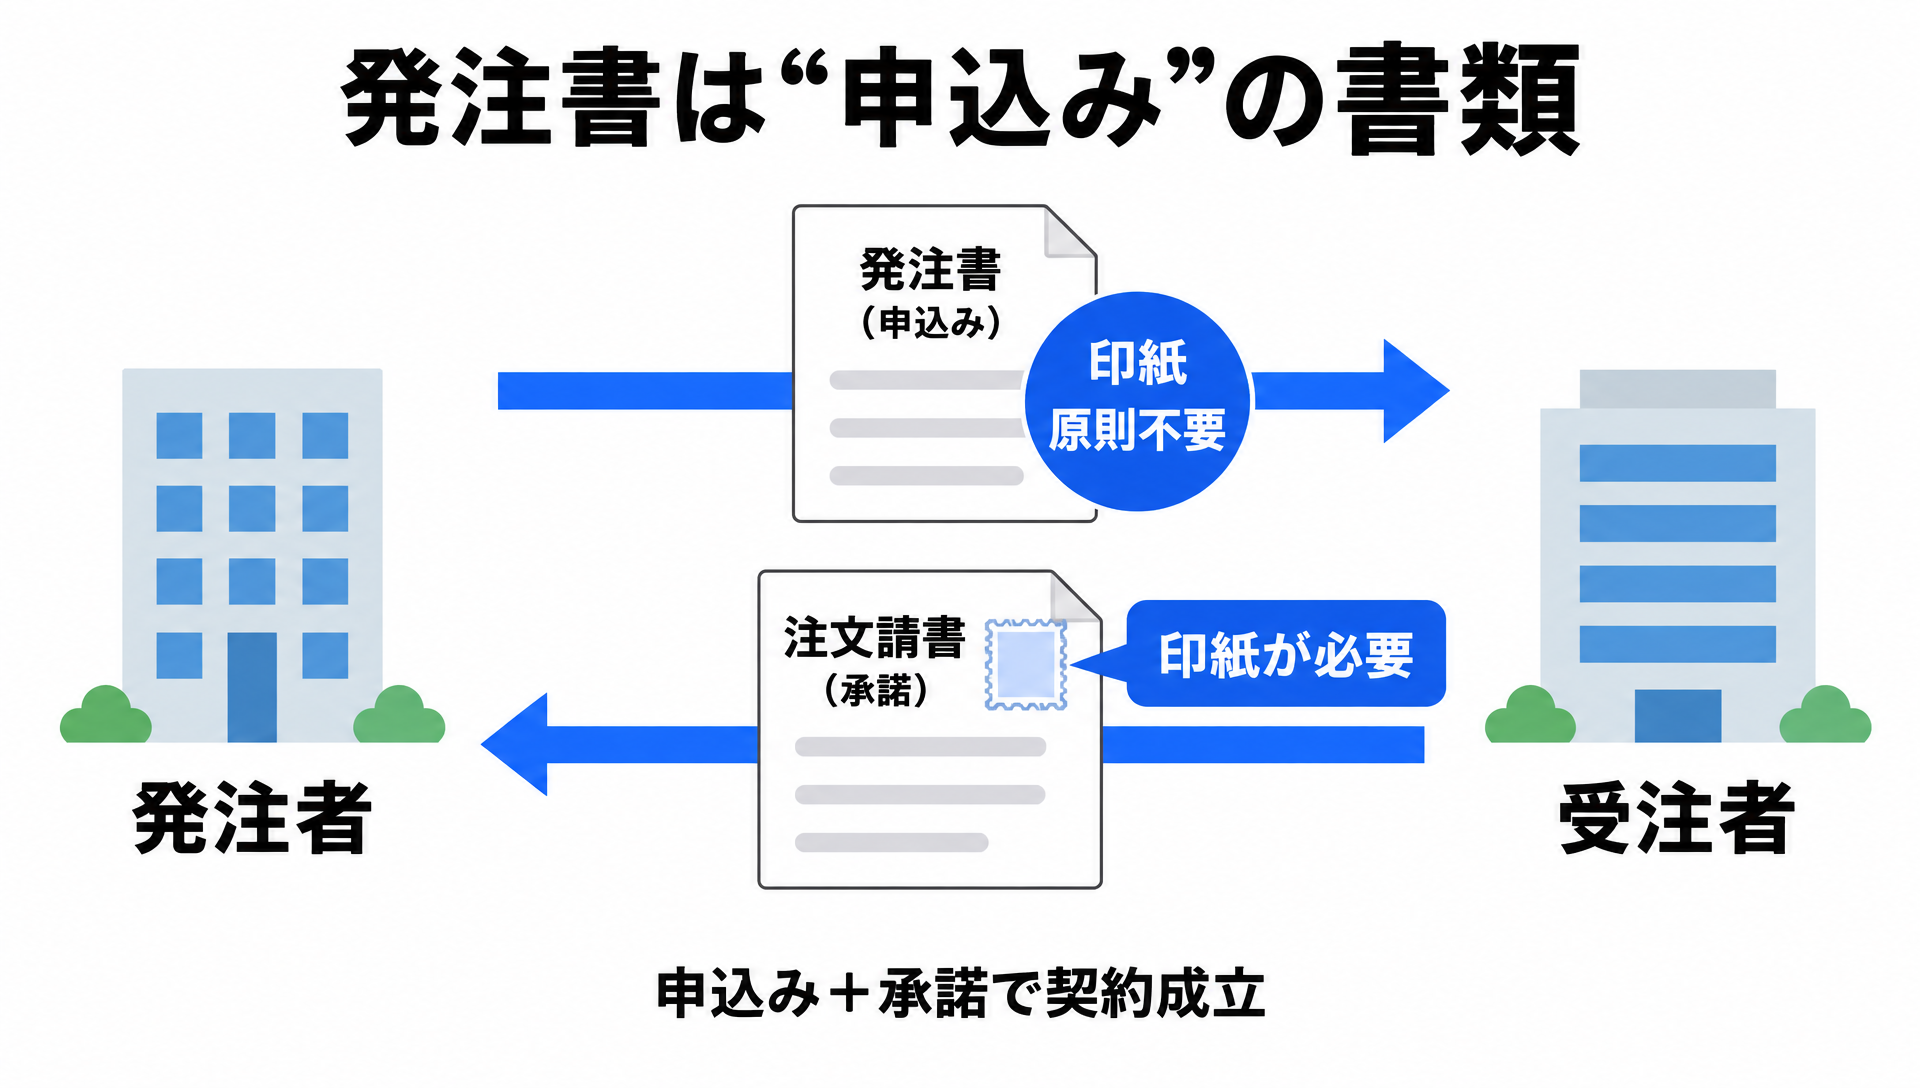
発注書(注文書)は、発注者が「この内容で仕事をお願いしたい」と相手に伝えるための書類です。契約は申込みと承諾がそろって成立するので、発注書はそのうちの申込みの側にあたります。受注者がこれに「お引き受けします」と返すのが注文請書で、2つがそろって初めて取引の合意が形になります。
呼び方は会社によって「発注書」「注文書」「発注依頼書」などさまざまですが、印紙税の扱いは書類の名前では決まりません。中身が申込みなのか、契約の成立を証明するものなのかで判断します。発注書の記載項目や作り方そのものは、工事発注書の解説記事で詳しく扱っています。
印紙税がかかるのは契約の成立を証明する文書
印紙税は、印紙税法の別表に並んだ課税文書を紙で作成したときにかかる税です。請負契約書や不動産の売買契約書などが代表例で、いずれも契約が成立したことを証明する文書です。
国税庁は、申込書、注文書、依頼書などと表示された文書について、「通常、印紙税の課税対象とはなりません」としています(出典:国税庁「No.7118 申込書、注文書、依頼書等と表示された文書の取扱い」)。一方的な申込みを書いただけの発注書は、まだ契約が成立したことを示していないためです。
だから、元請が下請に工事の発注書を出すとき、ふつうは収入印紙を貼りません。印紙が必要になるのは、承諾の側である注文請書のほうです。請書に貼る印紙の額は契約金額と消費税の書き方で変わり、早見表と計算例は注文請書の印紙金額の解説記事にまとめています。
ただし、同じページには続きがあります。契約の成立を証明する目的で作られた文書は、名前が「注文書」でも課税対象になるというルールです。次の章で、その具体的なケースを見ていきます。
発注書に印紙が必要になる3つのケース
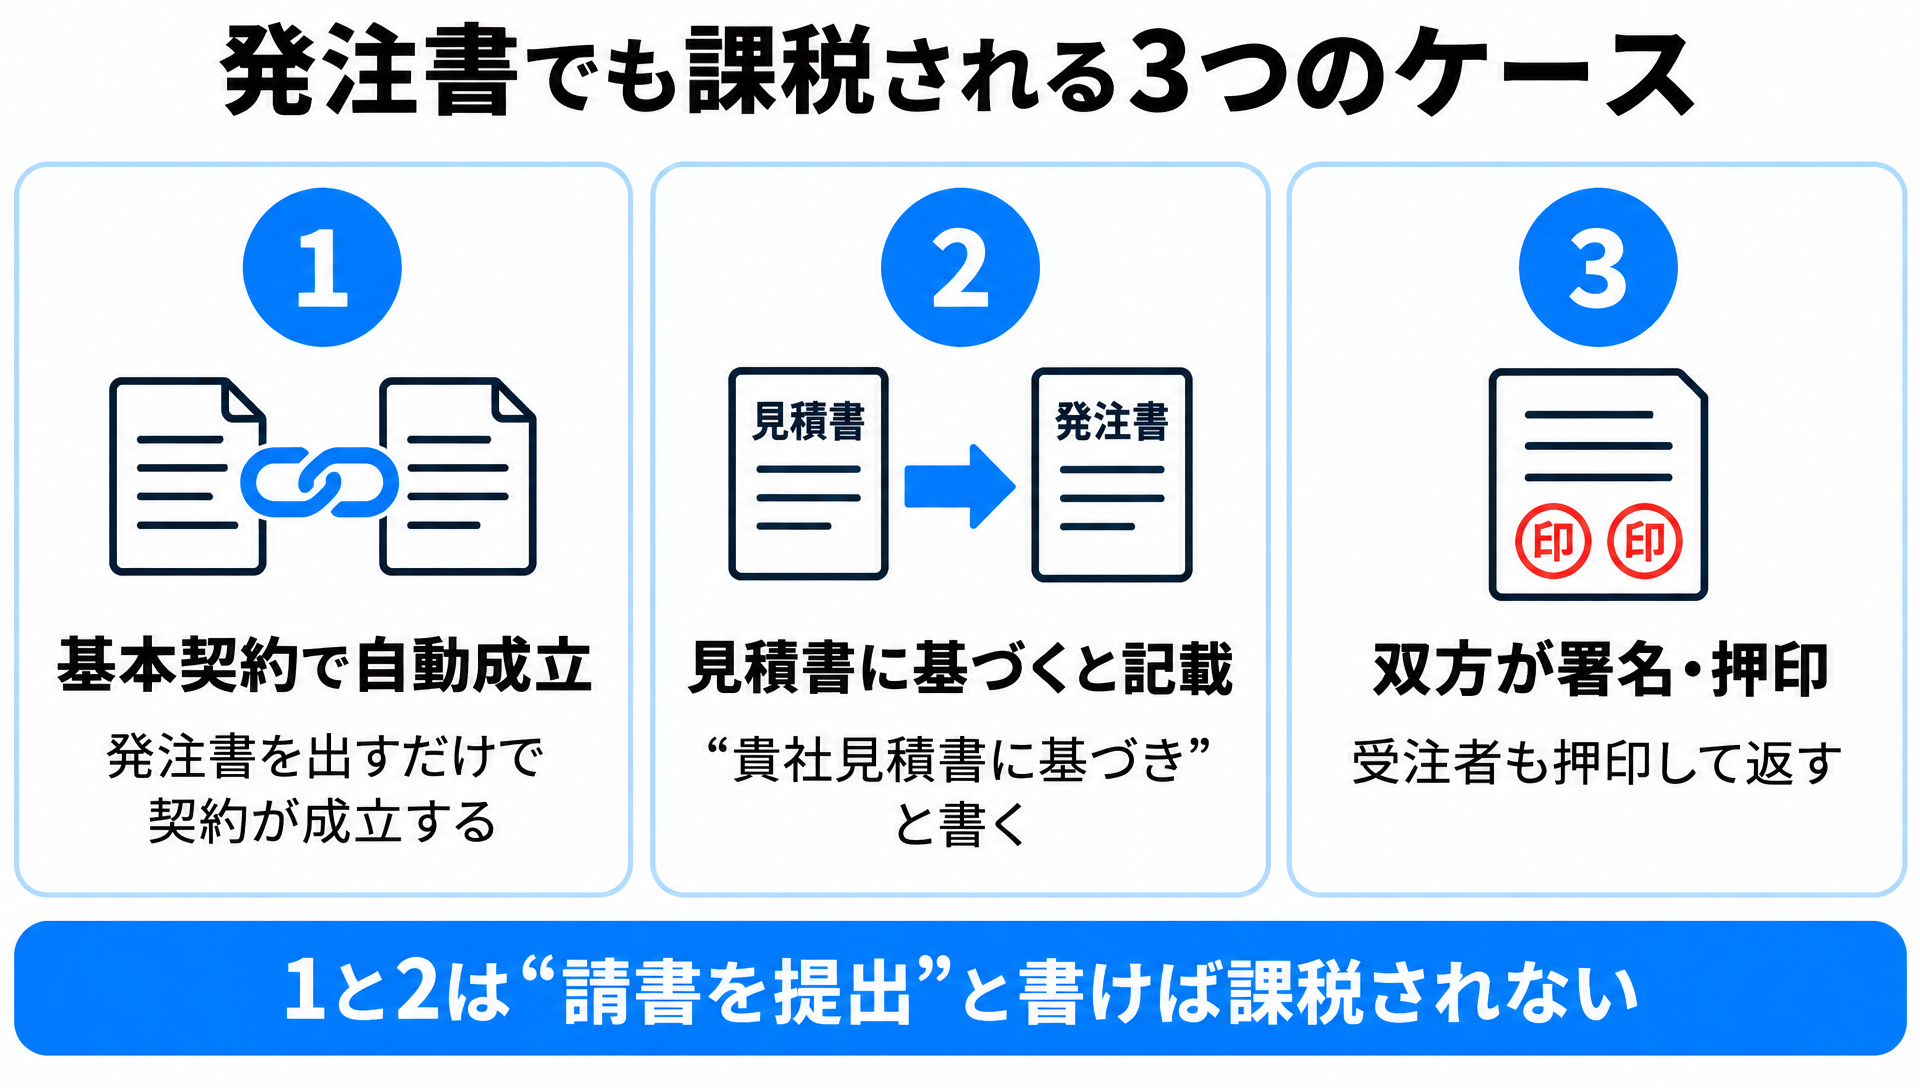
国税庁は、注文書などが契約書として扱われる場合として、次の3つを挙げています(出典:国税庁「No.7118」)。まず全体を表で確認しておきましょう。
| ケース | 発注書の書き方・状態 | 課税を外れる条件 |
|---|---|---|
| 1 | 基本契約書や約款に基づく申込みで、発注書を出すだけで契約が自動的に成立する | 相手方が別に請書などを作ると書かれている |
| 2 | 相手方が作った見積書などに基づく申込みであることが書かれている | 相手方が別に請書などを作ると書かれている |
| 3 | 発注者と受注者の双方が署名または押印している | なし(契約書として課税) |
基本契約で「発注書だけで契約が成立する」と決めている
継続して取引する相手とは、先に取引基本契約書を結び、個々の工事は発注書でやり取りする形がよくあります。このとき、基本契約書に「個別契約は、発注者が注文書を交付したときに成立する」と定めていて、発注書にも「○年○月○日付 取引基本契約書に基づき」のように基本契約に基づく申込みであることが書かれていると、発注書を出した時点で契約が成立します。つまり発注書そのものが契約の成立を証明する書類になり、課税対象です。基本契約書の番号や名称だけの記載でも、基本契約に基づくことが文書上明らかなら同じ扱いです(出典:国税庁 質疑応答事例「申込書、注文書、依頼書等と表示された文書の取扱い」)。
反対に、基本契約書が「注文書を受け取った受注者が承諾したときに個別契約が成立する」という定めなら、発注書を出しただけでは契約は成立しないので、発注書は課税されません(出典:国税庁 質疑応答事例「基本契約に基づき下請業者に交付する注文書」)。
自動的に成立する形でも、発注書に「受注者は請書を提出すること」のように、相手方が別に請書などを作ると書いてあれば、課税文書には当たりません。承諾は請書で証明する、という流れがはっきりするからです。
見積書に基づく発注であることを書いている
「貴社見積書No.2026-045に基づき、下記のとおり発注します」。発注書でよく見かける書き方ですが、これもケース2に当たります。相手が出した見積書が申込みで、それを受けた発注書が承諾になる、と読めるためです。
ただし、見積書と注文書を事務の簡素化のために同じ番号で一緒に作っているだけで、注文書に「見積書に基づく」旨の記載がなければ、ケース2には当たらないとされています(出典:国税庁 質疑応答事例「見積書とワンライティングで作成する注文書」)。
見積書の番号や日付を書いて発注内容を特定するのは、実務上とても便利です。課税を避けたいなら、見積書を引用しつつ「別途、注文請書を提出してください」の一文を添える形にしておくと安心です。
発注者と受注者の双方が署名・押印している
発注書に受注者側の承諾欄があり、受注者がそこに署名や押印をして返す運用なら、その書類には双方の署名押印がそろいます。こうなると名前が発注書でも契約書そのものとして扱われ、課税対象です。このケースは、発注書に「請書を提出してください」と書いてあっても課税を外れません(出典:国税庁 質疑応答事例「工事注文書等」)。
受領の確認のつもりで「受領印を押して1部返送してください」と頼んでいる会社もあります。国税庁の質疑応答事例では、2部のうち1部に相手方が署名や押印をして返すものは原則として承諾の文書にあたるとしつつ、単なる受付印であれば課税文書に当たらないとしています(出典:国税庁 質疑応答事例「受付印を押なつした工事注文書控」)。押す欄が承諾の意味にとれる様式なら、税務署に確認しておくと安心です。なお、2人以上が共同で作成した課税文書は、作成者全員が連帯して印紙税を納める義務を負います(出典:e-Gov法令検索「印紙税法」第3条第2項)。
建設業でよくある発注書の形と印紙の判定
ここからは、建設会社の取引でよく使われる書類の組み合わせごとに、印紙の要否を整理します。
取引基本契約書+注文書+注文請書で取引している
たとえば、ある設備工事会社が、毎年同じ元請から複数の現場を受けているとします。年度初めに取引基本契約書を結び、現場ごとに元請から注文書が届き、こちらから注文請書を返す。建設業ではよくある形です。
この場合、印紙の要否は次のようになります。
- 取引基本契約書:継続的取引の基本となる契約書などとして課税される可能性が高い(次の章で解説)
- 注文書:原則不課税。基本契約で注文書の交付だけで契約が成立する定めでも、注文書に「請書を提出する」旨が書いてあれば不課税
- 注文請書:請負契約の成立を証明するので課税(第2号文書)
注意したいのは、基本契約書に「注文書の交付をもって個別契約が成立する」と書いてありながら、実際には注文請書も出しているケースです。国税庁は、請書を作る旨が注文書などの文書上に書かれていないときは、注文書と注文請書の両方が契約書として課税されるとしています(出典:国税庁 質疑応答事例「申込書、注文書、依頼書等と表示された文書の取扱い」)。基本契約書の成立条項と、注文書の文言を一度見比べておくと、二重に印紙を負担するのを防げます。
建設業法第19条は、請負契約の内容を書面に記載し、署名または記名押印して相互に交付することを原則としています。一方、相手方の承諾を得て、国土交通省令で定める技術的基準を満たす電磁的方法を用いる場合は、書面の交付に代えることができます(出典:e-Gov法令検索「建設業法」第19条、国土交通省「電磁的措置による建設工事の請負契約の締結に係るガイドライン」)。注文書と注文請書のセットは書面契約の方法として使われますが、印紙を避けるために必要な契約手続を省くのではなく、紙の文言を整えるか、要件を満たす電子契約に切り替えてください。
注文書と請書が一体になった複写式・切り取り式
市販の伝票や自社様式で、上半分が注文書、下半分が請書になっていて、切り取って返送する形式があります。発注者が注文書部分を書き、受注者が請書部分に記名押印して返す使い方です。
この場合、発注者の手元に残る注文書部分は申込みの書類なので原則不課税です。受注者が記名押印して返す請書部分は、承諾を証明する注文請書として課税されます。1枚の用紙でも、切り離した後にどちらの部分が誰の手に渡るかで判断すると整理しやすくなります。反対に、切り離さないまま受注者が記名押印して発注者に返す使い方だと、双方の押印がそろった1通の文書になり、ケース3と同じく契約書として課税されると考えられます。
資材や機械を買う発注書
生コンや鋼材、建設機械などを買うための発注書は、物品の売買の申込みです。1回ごとの物品の売買に関する契約書は、そもそも印紙税の課税文書に含まれていません(継続する売買の条件を定めた基本契約書は、第7号文書になることがあります)。そのため、資材の発注書は上の3つのケースに当てはまったとしても、請負契約書としての印紙は不要です。
ただし、注文者の指示した規格に従って物品を製作する、大型機械を据え付けるなど、仕事の完成に重きを置いた内容なら請負と判断されます(出典:国税庁 質疑応答事例「請負と売買の判断基準(1)」)。製作物や据付工事を含む発注は、内容を見て判断してください。
基本契約書と注文書、請書の組み合わせが取引先ごとに違うと、発注の控えを現場別に探すだけでも時間をとられます。発注書の作成と、外注費や仕入を工事別の原価に計上する作業を同じシステムで扱えるのが工事管理システムuconnectです(30日間無料・初期費用0円)。
課税される発注書の印紙金額
工事の発注書は第2号文書で判定する
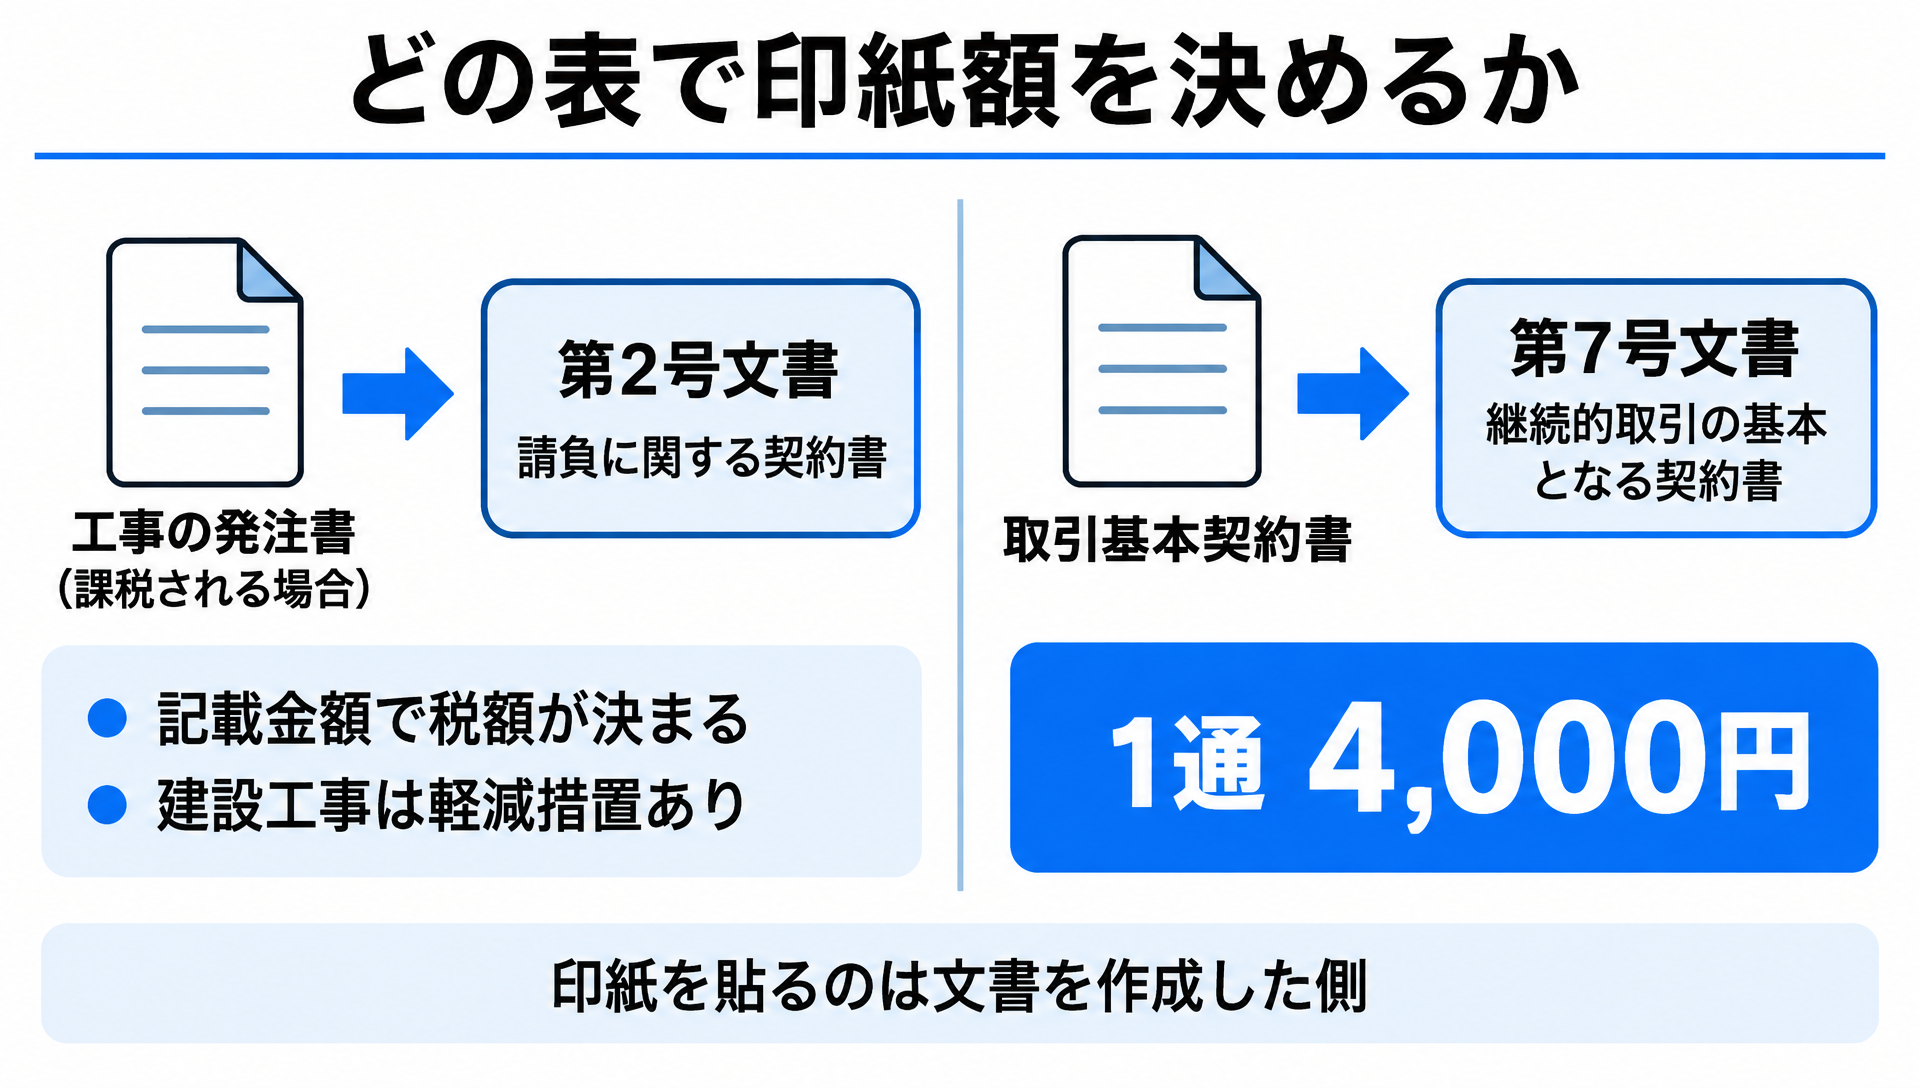
上の3つのケースに当たり、工事の発注書が契約書として扱われる場合、印紙税額は第2号文書「請負に関する契約書」の表で決まります。建設工事の請負には軽減措置があり、記載金額が100万円を超えるものは、令和9年3月31日までに作成された文書であれば軽減税率になります(出典:国税庁「No.7108」)。令和9年4月以降に作成する文書については、その時点の税制改正の内容を確認してください。
| 記載金額 | 本則税率 | 建設工事の軽減税率 |
|---|---|---|
| 1万円未満 | 非課税 | 非課税 |
| 1万円以上100万円以下 | 200円 | 200円 |
| 100万円超200万円以下 | 400円 | 200円 |
| 200万円超300万円以下 | 1,000円 | 500円 |
| 300万円超500万円以下 | 2,000円 | 1,000円 |
| 500万円超1,000万円以下 | 1万円 | 5,000円 |
| 1,000万円超5,000万円以下 | 2万円 | 1万円 |
| 契約金額の記載なし | 200円 | 200円 |
(5,000万円を超える区分は国税庁の一覧を確認してください。出典:国税庁「No.7102 請負に関する契約書」)
課税される発注書を作ったのは発注者なので、印紙を貼るのも発注者側です(ケース3のように双方が署名押印した文書は、双方が連帯して納める義務を負います)。ふだんは請書を受け取る側の元請でも、発注書の書き方しだいで印紙を負担する立場になる点は覚えておいてください。消費税額を「うち消費税額等」と区分して書けば、税抜の金額で表を引けます(出典:国税庁「No.7124」)。
取引基本契約書そのものにも印紙が必要
発注書は不課税でも、その前提になる取引基本契約書には印紙が必要なことが多いので注意が必要です。事業者どうしが、請負などの継続する取引について単価や支払方法などの共通条件を定めた契約書は、第7号文書「継続的取引の基本となる契約書」に当たり、1通につき4,000円です。契約期間が3か月以内で、更新の定めがないものは除かれます(出典:国税庁「No.7104 継続的取引の基本となる契約書」)。ただし、除かれるのは第7号文書としての扱いだけで、請負の基本契約書なら第2号文書として印紙が必要になります。
また、継続的取引の基本となる契約書に該当しない場合でも、記載内容によっては第2号文書の「請負に関する契約書」として扱われることがあります(出典:国税庁「No.7104 継続的取引の基本となる契約書」)。基本契約を結ぶときは、何号の文書になるかを税理士か税務署に確かめてから、印紙を用意してください。
発注書を印紙不要で運用するための工夫
「請書を提出」の一文を入れる
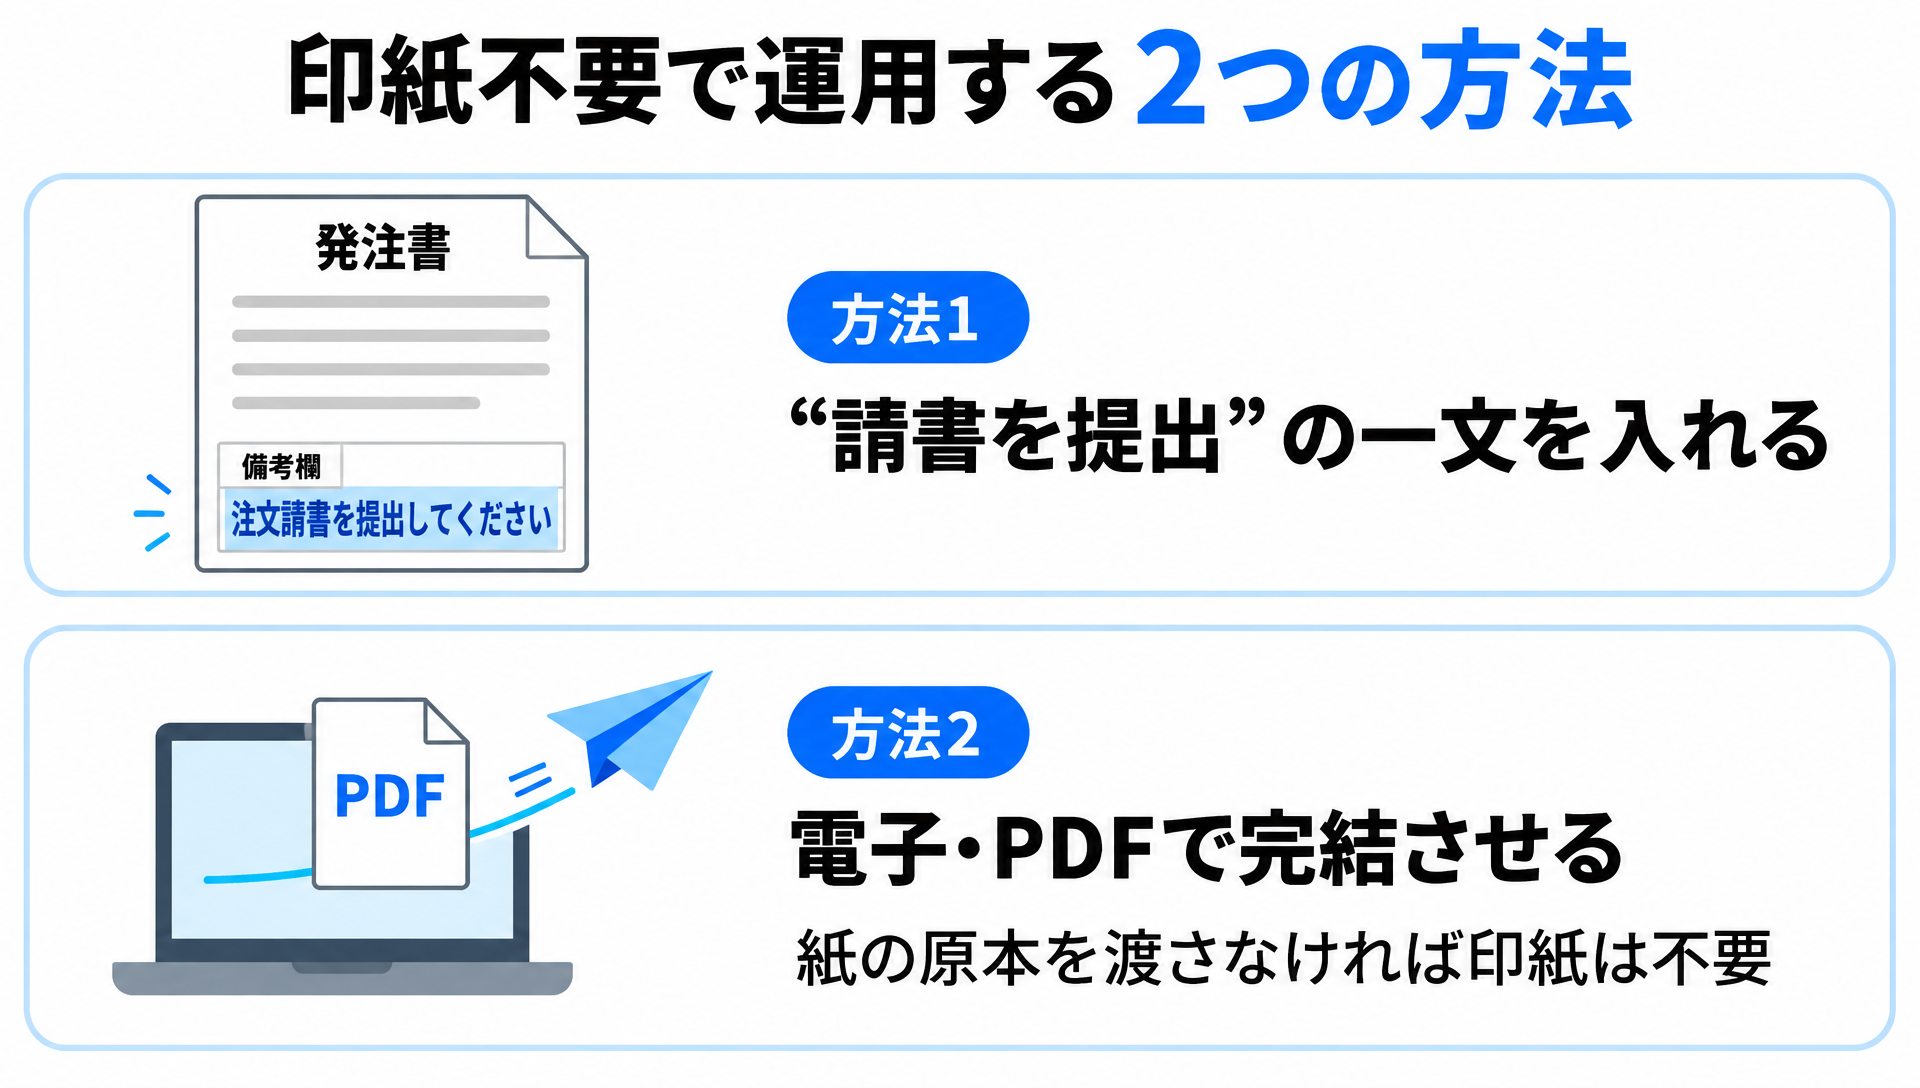
ケース1とケース2は、発注書に「相手方が別に請書を作る」と書かれていれば課税文書から外れます。ケース3の双方が署名押印した発注書はこの一文では外れないので、受注者の承諾欄を設けないことが前提です。発注書の様式の備考欄に、次のような一文を入れておくのが手軽です。
- 「本注文書の内容を承諾いただける場合は、注文請書を提出してください」
- 「本注文は、貴社の注文請書の受領をもって成立します」
後者の書き方なら、契約がいつ成立するのかも明確になります。取引基本契約書の成立条項とも表現をそろえれば、書類どうしの食い違いもなくなります。
電子発注・PDF・FAXで送る
印紙税は紙の文書にかかる税で、国税庁も、電子署名を付けた注文請書のデータをメールで送った事例について、電磁的記録は文書に含まれないので課税されないと回答しています(出典:国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」)。印紙税法基本通達では、印紙税法上の「作成」を、課税事項を書いた用紙を目的に従って使うこと(契約書なら相手に交付すること)としています。注文請書をPDFにして電子メールで送っただけで、紙を相手に渡していなければ課税文書の作成には当たらない、という文書回答も公表されています(出典:福岡国税局「請負契約に係る注文請書を電磁的記録に変換して電子メールで送信した場合の印紙税の課税関係について」)。
発注書も同じ考え方で、電子契約サービスやPDFのメール送付、受発注システムで完結させれば印紙は不要です。上の3つのケースに当たる発注書でも、紙で渡さなければ印紙はかかりません。FAXで送った発注書も、国税庁は、FAXや電子メールで送った場合に送付先で出力された文書は、正本が送付元に残る単なる写しと同様のものだとして、課税されないとしています(出典:国税庁「No.7120 契約書の写し、副本、謄本等」)。
ただし、電子で送った後に同じ内容の紙の原本を郵送すると、課税される内容の文書であれば、その紙には印紙が必要です。電子で完結させるなら、電子帳簿保存法に沿った保存方法もあわせて整えておきましょう。
印紙を貼り忘れた・貼りすぎたときの対応
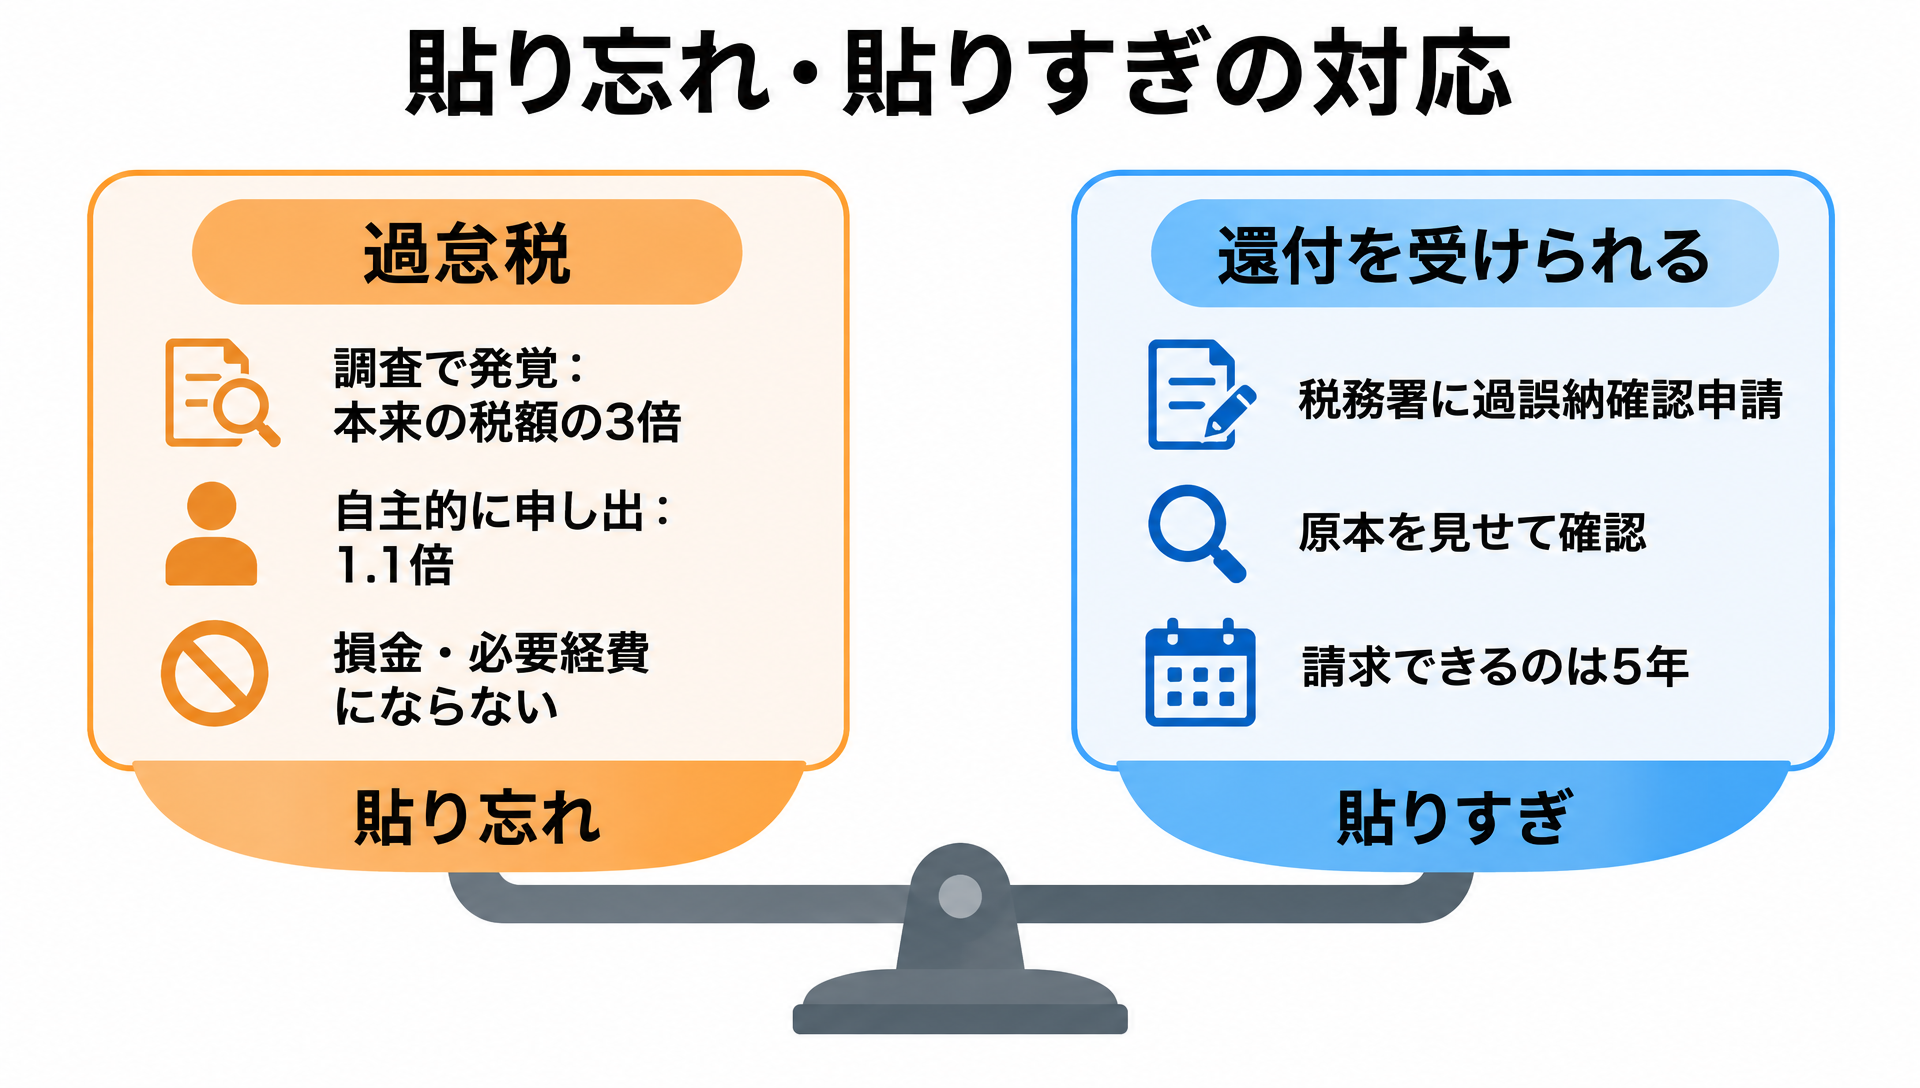
課税文書なのに印紙を貼らなかった場合、税務調査で見つかると、本来の印紙税額の3倍の過怠税がかかります。調査の前に自主的に申し出れば1.1倍に軽減され、印紙を貼っても消印をしていなければ、その額面と同じ額の過怠税がかかります。過怠税は法人税の損金にも所得税の必要経費にも入りません(出典:国税庁「No.7131 印紙税を納めなかったとき」)。
逆に、課税されない発注書に念のため印紙を貼ってしまった場合や、必要な額より多く貼った場合は、還付を受けられます。所轄の税務署に「印紙税過誤納確認申請書」を出し、印紙を貼った原本を見せて確認を受ける流れです。請求できる期間は5年です(出典:国税庁「No.7130 誤って納付した印紙税の還付」)。
「念のため貼っておく」は、安全策のようで実はお金の無駄です。発注書に印紙が必要かどうかを先に判断して、必要な書類にだけ正しい額を貼るようにしましょう。
発注書を出す前の印紙判定フロー
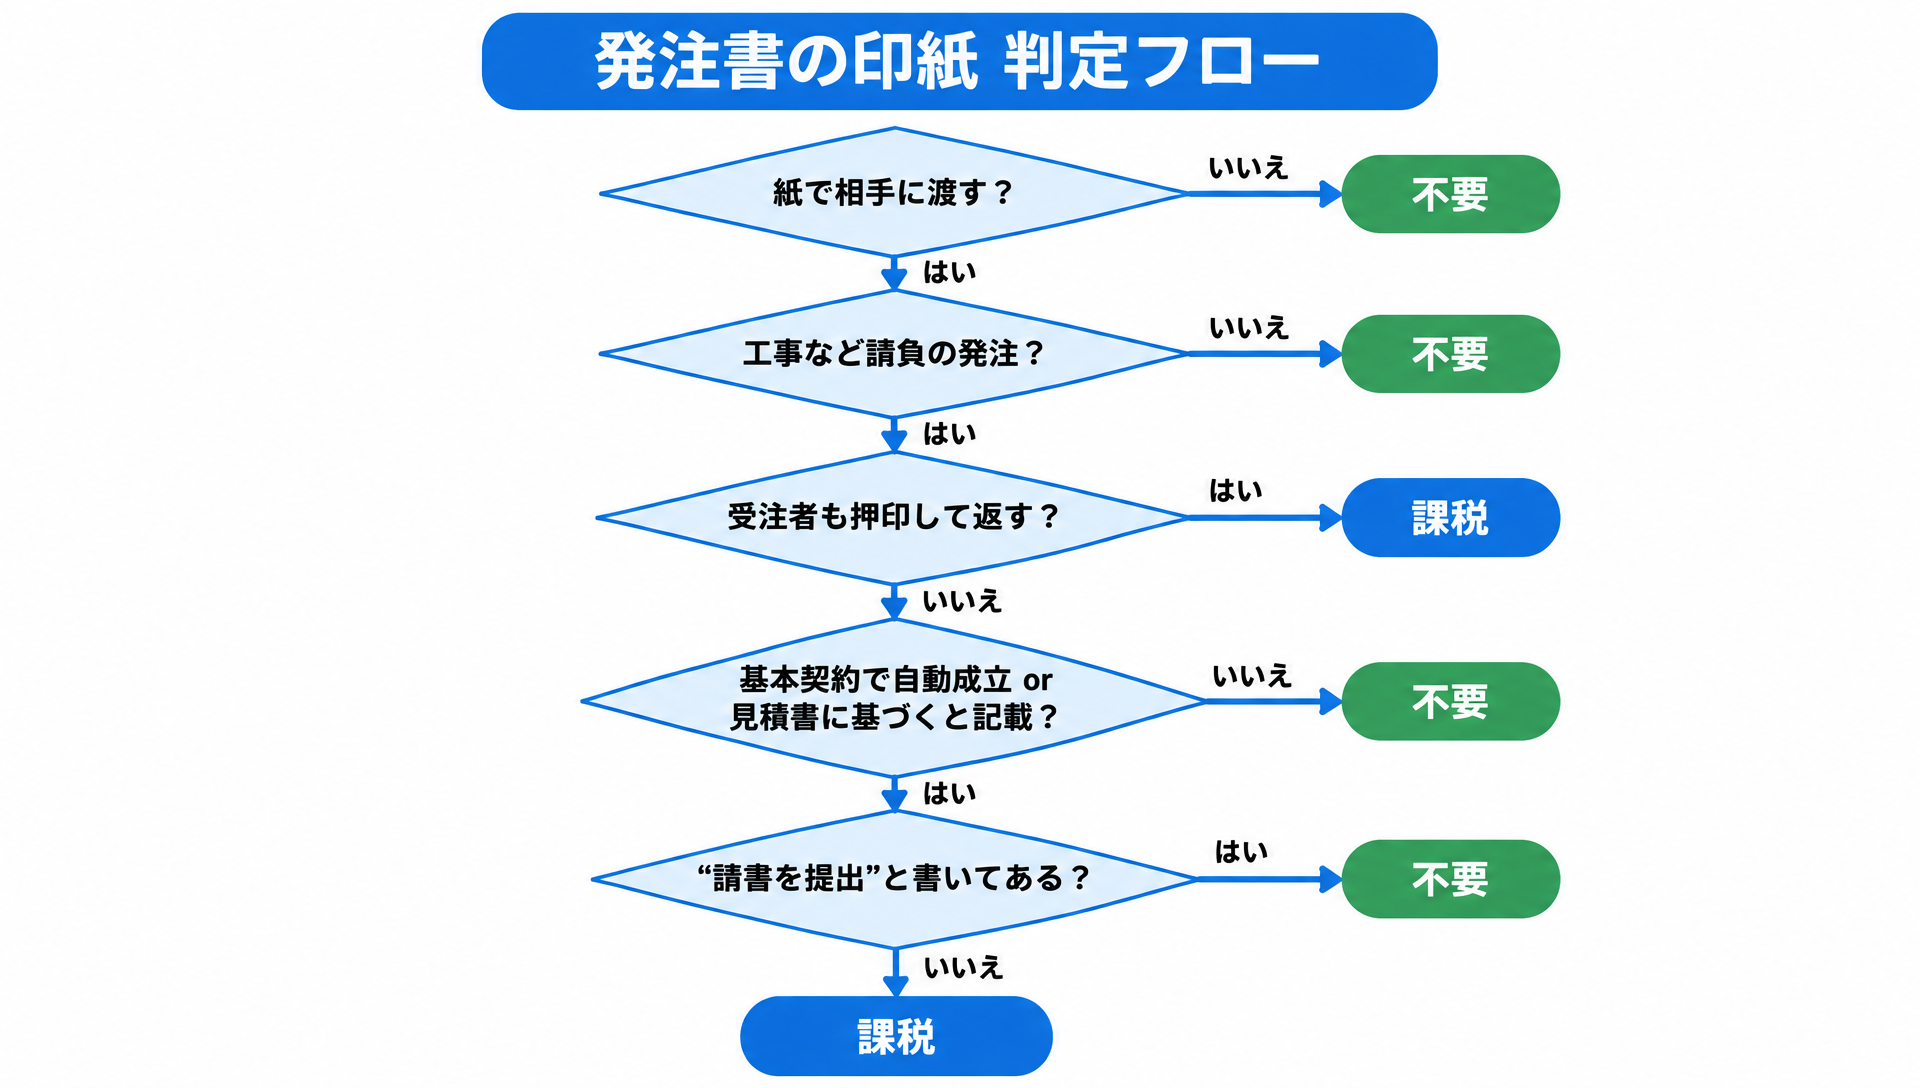
最後に、発注書に印紙が必要かどうかを判断する順番をまとめます。上から順に確認し、どこかで「不要」になればそこで終わりです。
| 順番 | 確認すること | はいの場合 | いいえの場合 |
|---|---|---|---|
| 1 | 紙で相手に渡すか | 2へ | 不要(電子・PDF・FAX) |
| 2 | 工事など請負の発注か | 3へ | 不要(物品の購入) |
| 3 | 受注者も署名・押印する欄があり、押して返してもらうか | 課税 | 4へ |
| 4 | 基本契約に基づく発注書で、基本契約書に「発注書の交付で契約成立」と定めているか、見積書に基づく発注と書いているか | 5へ | 不要 |
| 5 | 発注書に「請書を提出」など、相手方が別に請書を作ると書いてあるか | 不要 | 課税 |
課税と判定された場合は、第2号文書の表で金額を確認し、発注者が印紙を貼って消印します。様式に「請書を提出」の一文を入れておけば、4と5の判定で迷うことはほとんどなくなります。
発注書と印紙に関するよくある質問
発注書の控えやコピーにも印紙は必要ですか
発注者の手元に残す控えは、相手に交付する書類ではないので、課税されない発注書であれば当然印紙は要りません。課税される発注書でも、単なる控えやコピーには原則として印紙は不要です。ただし、控えに相手方の署名や押印をもらうなど、契約の成立を証明する書類として使う場合は課税対象になります(出典:国税庁「No.7120 契約書の写し、副本、謄本等」)。
注文請書の印紙代を発注者が負担してもいいですか
印紙税を納める義務があるのは文書の作成者なので、注文請書の印紙を貼るのは作成者である受注者です。そのうえで、印紙代の実質的な負担を当事者間でどう分けるかは、取引条件として話し合って決める事柄です。注意したいのは、元請が自分の側で負担すべき費用を下請に回す場合です。国土交通省の建設業法令遵守ガイドラインは印紙代を名指ししてはいませんが、元請が下請と協議・合意しないまま諸費用を下請代金から一方的に差し引く「赤伝処理」は建設業法に違反するおそれがあるとし、差し引く場合は内容や金額の根拠を見積条件や契約書面に明示するよう求めています(出典:国土交通省「建設業法令遵守ガイドライン(第12版)」)。印紙代に限らず、費用の負担の分け方は基本契約書などで事前に取り決めておくのが無難です。
発注書に貼る印紙はどこで買えばいいですか
収入印紙は、郵便局や法務局の印紙売りさばき所のほか、多くのコンビニエンスストアでも購入できます。ただしコンビニは200円券しか置いていない店舗が多いので、5,000円券や1万円券が必要なときは郵便局を利用しましょう。小さな郵便局では高額の印紙を置いていないこともあるため、事前に電話で在庫を確かめておくと空振りを防げます。貼った印紙には、文書と印紙の境目にかけて印鑑を押すか署名をして、消印するのを忘れないでください。
発注から請求までの書類を工事ごとにまとめるには

発注書に印紙が要るかどうかは、発注書に書いた一文と、取引基本契約書や注文請書との組み合わせで決まります。自社の様式を見直そうにも、発注書が担当者ごとのExcelや紙の控えに散らばっていると、「どの現場で、どの外注先に、いくらで発注したか」を集めるところから始めなければなりません。
工事管理システム「uconnect」の支払管理では、発注書の作成、外注費や仕入の原価計上、支払通知書の発行までを扱えます。計上した原価は工事ごとに自動で集計され、工事台帳を開けば、下請に出した金額がその現場の粗利にどう響いているかも分かります。一人親方から年商10数億円規模の会社まで、シリーズ累計3,000社以上が使っており、継続率は98.9%です。
- 発注書の作成から、外注費・仕入の原価計上、支払通知書の発行までを支払管理の中で進められる
- 自社で計上した原価と外注先から届いた請求額を並べて確認でき、金額がずれた請求に支払う前に気づける
- 外注先からの請求がどの工事に紐づくかをたどれるので、原価の付け違いや計上漏れを防げる
- 確認が済んだ支払は一括振込ファイルにまとめて出力でき、ネットバンキングへの手入力がいらない
料金は月額7,920円(税込)から、初期費用はかかりません。30日間は無料で使え、契約期間の縛りもないので、直近の現場1件分の発注から試してみる、という始め方もできます。デジタル化・AI導入補助金2026の対象ツールで、自社の業務フローとの相性を事前に確かめられる導入適合性チェックも用意されています。
まとめ
- 発注書(注文書)は申込みの書類なので、原則として収入印紙は不要
- 基本契約で発注書だけで契約が成立する場合、見積書に基づく発注と書いた場合、双方が署名押印した場合は課税される
- 課税される工事の発注書は第2号文書の表で判定し、印紙は発注者が貼る
- 「請書を提出」の一文でケース1・2は課税を外れる(双方の署名押印があるケース3は外れない)。電子で完結させれば印紙そのものがかからない
- 取引基本契約書は第7号文書として4,000円の印紙が必要なことが多い
まずは自社の発注書の様式と、取引基本契約書の「契約の成立」の条項を並べて読み比べてみてください。
あなたにおすすめの記事
注文請書の印紙金額早見表|建設工事の軽減税率と税込・税抜の判定
注文請書に貼る収入印紙の金額を、本則と建設工事の軽減税率の早見表で解説。税込・税抜の判定、契約変更時の再計算、電子契約で不要になる条件、貼り忘れの過怠税まで実務の順に整理します。

工事発注書とは?書き方・記載項目と印紙・電子化を解説 – uconnect お役立ちコラム
工事発注書とは何かを注文書・注文請書との違いから解説。建設業での記載項目と書き方、印紙税の扱い、電帳法に沿った電子化と保管、発注者が守るべき建設業法の下請取引ルールまでまとめました。
注文請書とは?書き方・印紙税・電子化を建設業向けにわかりやすく解説
注文請書とは何かを、注文書との違い・記載項目・書き方から、建設工事の印紙税(軽減措置)、電子化と電子帳簿保存法による保存まで、受発注の実務に沿ってわかりやすく解説します。