建設業の法定福利費の目安は、労務費のおおむね16%前後です。ただ、この数字だけ覚えても、実務では「何に16%を掛けるのか」「見積書のどこにどう書くのか」で手が止まります。元請から標準見積書での内訳明示を求められ、あらためて計算方法を調べている方も多いはずです。
この記事では、法定福利費とは何かという基本から、パーセントの目安と6種類の内訳、労務費×料率で計算する具体的な手順、見積書への反映方法、未加入の場合のリスクまでを、中小の建設会社の実務目線で解説します。
読み終えたら、次の見積もりから法定福利費を根拠つきで計上できます。料率は毎年度改定されるため、迷ったときに確認すべき公式情報の場所もあわせて紹介します。
工事原価を“今”見える化する工事管理システム
見積・実行予算・原価管理・工事台帳の自動作成まで、工事のお金まわりがuconnectひとつで完結。

建設業における法定福利費とは
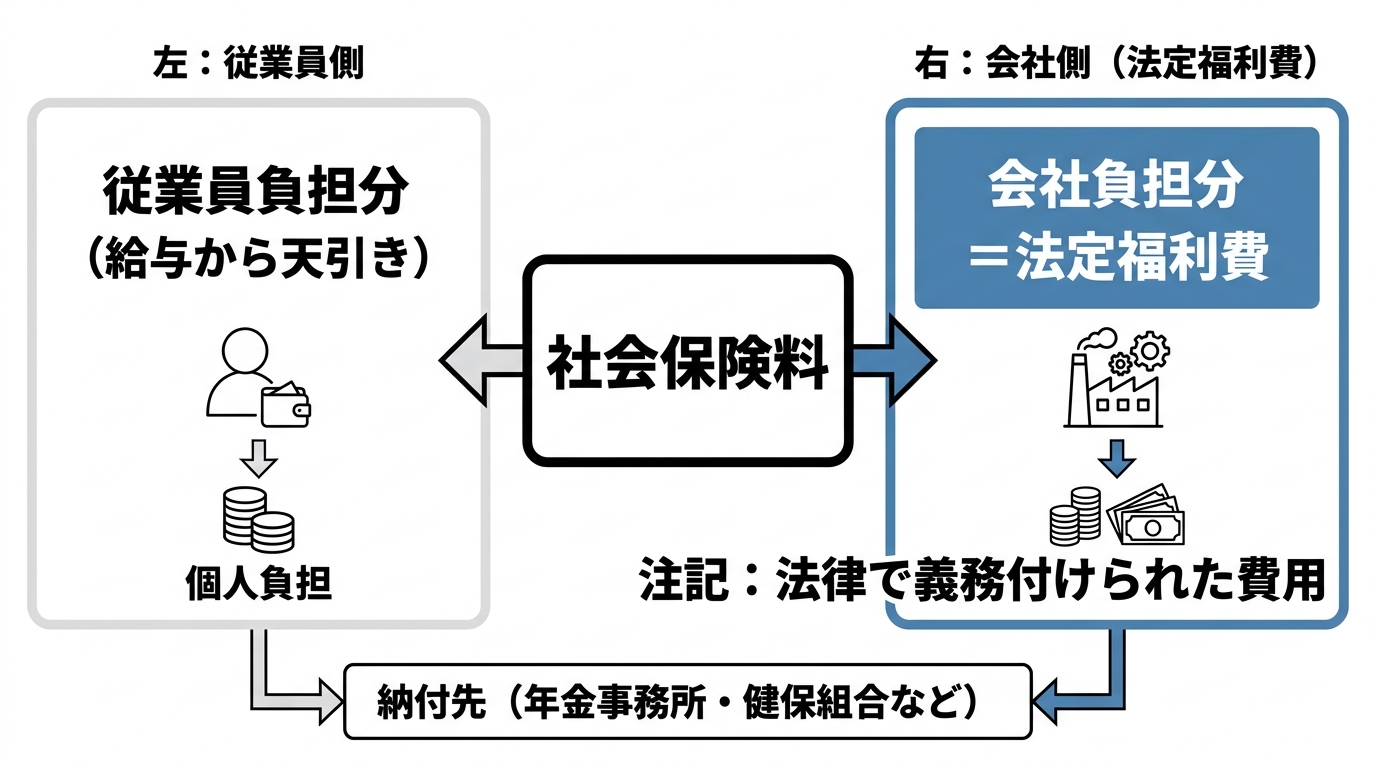
法定福利費とは、法律によって事業主に負担が義務付けられている社会保険料のことです。健康保険・厚生年金・雇用保険・労災保険などの保険料のうち、会社(事業主)が負担する分を指します。従業員を雇用している限り必ず発生する費用であり、「払うかどうか」を会社が選べる性質のものではありません。
法定福利費の定義と位置づけ
社会保険料の多くは、従業員と会社が分担して支払う仕組みになっています。給与明細で従業員の負担分が天引きされる一方、会社も同額かそれ以上を負担しており、この会社負担分が法定福利費です。会計上は販売費及び一般管理費、建設業では現場労働者分を工事原価(労務費に対応する経費)として計上します。
建設業でこの言葉がとくに注目されるのは、見積書との関係です。国土交通省が推進する社会保険加入対策により、下請企業は法定福利費を内訳明示した見積書(標準見積書)を提出し、元請はそれを尊重することが求められています。つまり法定福利費は、経理だけの話ではなく、見積・受注の実務に直結する数字になっています。
福利厚生費(法定外福利費)との違い
紛らわしい言葉に福利厚生費があります。両者の違いは「法律上の義務かどうか」です。
- 法定福利費: 法律で義務付けられた社会保険料の会社負担分。金額は法定の料率で決まる
- 福利厚生費(法定外福利費): 会社が任意で支出する費用。社員旅行、慶弔見舞金、住宅手当、資格取得支援など
福利厚生費は会社の裁量で増減できますが、法定福利費は削れません。見積書に計上する場合も、対象になるのは法定福利費のみです。この区別を押さえておくと、後述する見積書への記載で迷わなくなります。
建設業の法定福利費は何パーセント?
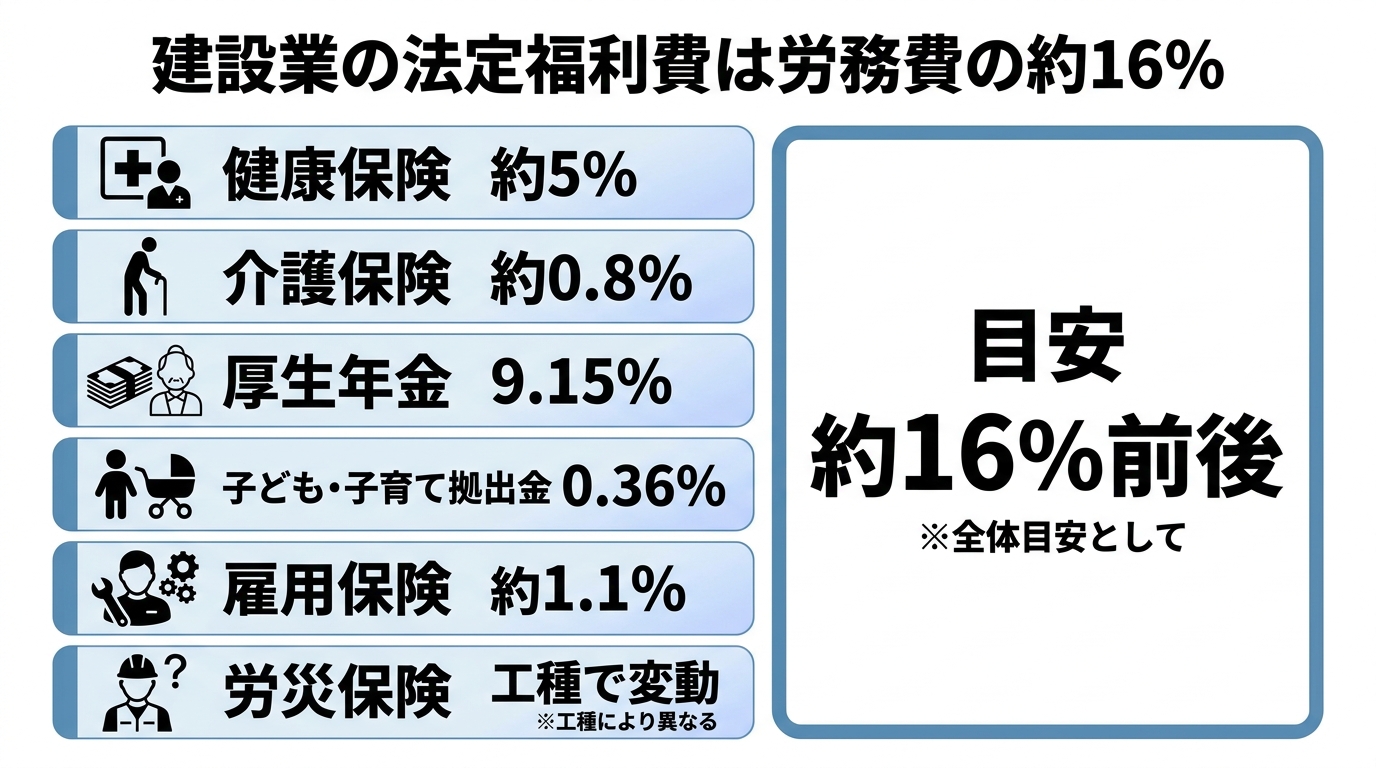
結論からいうと、建設業の法定福利費(事業主負担分)の目安は、労務費のおおむね16%前後です。ただしこれは概算のための目安であり、正確な割合は保険の種類ごとの料率、従業員の年齢構成、都道府県、工事の種類によって変わります。
目安となる料率の内訳
事業主が負担する主な料率は、次のように積み上がります。
| 保険の種類 | 事業主負担の目安 | 備考 |
|---|---|---|
| 健康保険 | 約5% | 協会けんぽの場合、料率は都道府県ごとに異なり労使折半 |
| 介護保険 | 約0.8% | 40〜64歳の従業員のみ対象・労使折半 |
| 厚生年金保険 | 9.15% | 全国一律18.3%を労使折半 |
| 子ども・子育て拠出金 | 0.36% | 全額事業主負担 |
| 雇用保険 | 1.05% | 令和8年度の建設の事業の事業主負担分。一般の事業より高い料率 |
| 労災保険 | 工事の種類による | 全額事業主負担。建設事業は事業の種類ごとに料率が異なる |
これらを合計すると、労災保険を除いておおよそ16%強になります。業界団体の資料や解説記事で「約16.5%」という数字がよく使われるのは、この積み上げによるものです。
同じ16%前後でも、会社によって実際の負担率は上下します。40〜64歳の従業員が多ければ介護保険分が乗り、本社が保険料率の高い都道府県にあれば健康保険分が上がります。自社の直近の保険料納付実績から「労務費に対して実際に何%払っているか」を一度計算しておくと、見積に使う自社の実効料率がはっきりします。
料率は毎年度改定される
注意したいのは、料率が固定ではないことです。健康保険料率は毎年3月分から都道府県ごとに見直され、雇用保険料率も年度ごとに改定されます。労災保険率も数年ごとに見直しがあります。
そのため、「16%」という数字を覚えるよりも、確認先を押さえておくほうが実務では役立ちます。健康保険・介護保険は全国健康保険協会(協会けんぽ)、厚生年金は日本年金機構、雇用保険料率は厚生労働省の公表資料で、それぞれ最新の料率を確認できます。見積書に使う料率を年度初めに更新する、という運用をルール化しておきましょう。
法定福利費の内訳
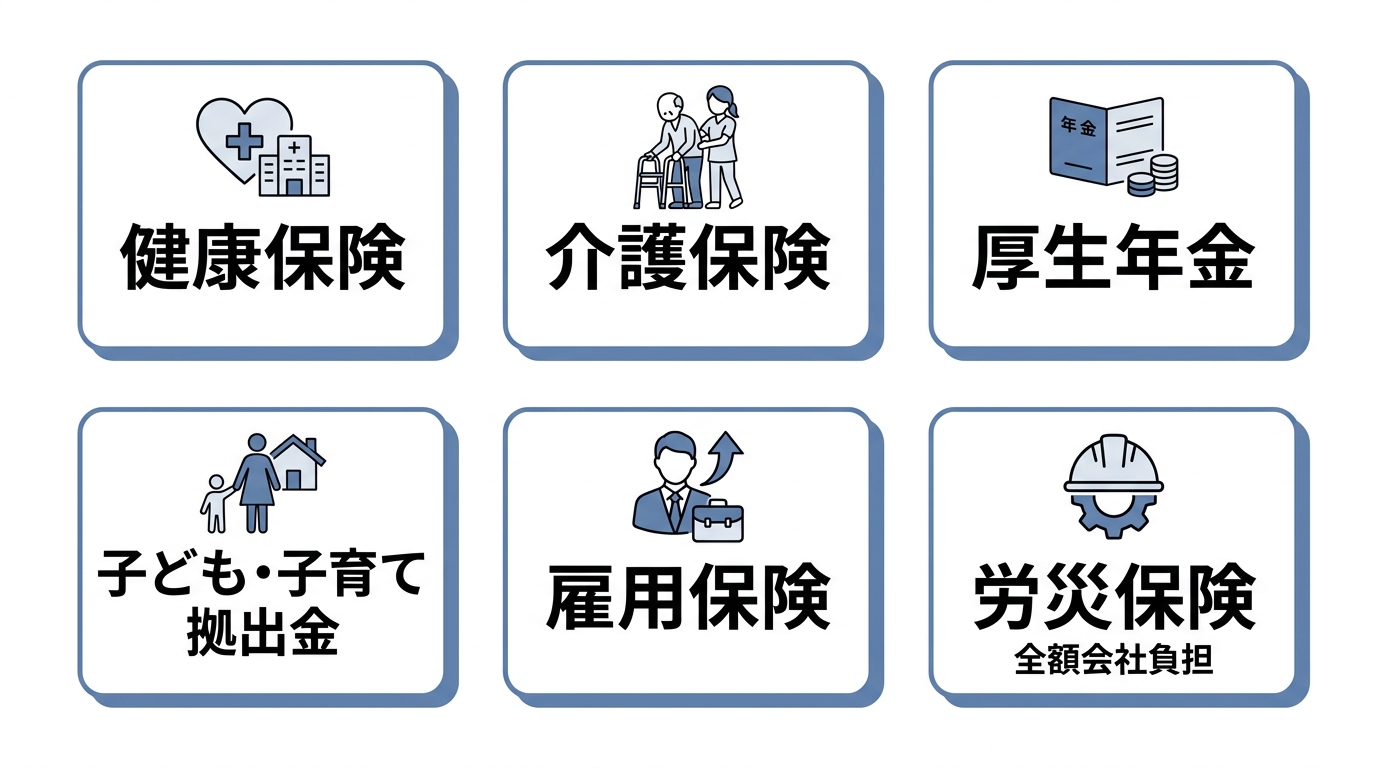
法定福利費を構成する保険は6種類あります。それぞれの役割と負担の仕組みを整理します。
健康保険料・介護保険料
健康保険は、従業員とその家族の医療費を支える保険です。協会けんぽの場合、料率は都道府県ごとに定められており、全国平均で10%前後、これを労使折半します。健康保険組合に加入している場合は組合ごとの料率になります。
介護保険料は、40歳から64歳までの従業員に上乗せされる保険料です。対象者がいる場合のみ発生し、こちらも労使折半です。従業員の年齢構成によって会社全体の負担額が変わる部分になります。
なお、2026年4月分からは、少子化対策の財源となる子ども・子育て支援金(料率0.23%・労使折半)も健康保険料と併せて徴収されるようになりました。金額としては大きくありませんが、法定福利費に上乗せされる新しい負担として押さえておきましょう。
厚生年金保険料・子ども・子育て拠出金
厚生年金保険は、国民年金に上乗せされる老後の年金の柱です。料率は全国一律で18.3%に固定されており、労使折半で会社負担は9.15%です。法定福利費の中で最も大きな割合を占めます。
子ども・子育て拠出金は、児童手当などの財源として厚生年金の加入者全員分を会社が負担するもので、料率は0.36%、全額が事業主負担です。従業員の給与から天引きされない分、見落としやすい項目です。
雇用保険料・労災保険料
雇用保険は、失業時の給付や育児休業給付などを支える保険です。建設業は「建設の事業」として一般の事業より高い料率が設定されており、事業主負担は1%強です。料率は年度ごとに改定されるため、毎年の確認が必要になります。
労災保険は、業務中・通勤中のケガや病気に備える保険で、保険料は全額事業主負担です。建設事業では工事の種類(建築事業、道路新設事業など)ごとに料率が定められており、事業の種類によって負担率に幅があります。現場作業が中心の建設業では、他業種より労災保険の比重が大きくなる点が特徴です。
法定福利費の計算方法
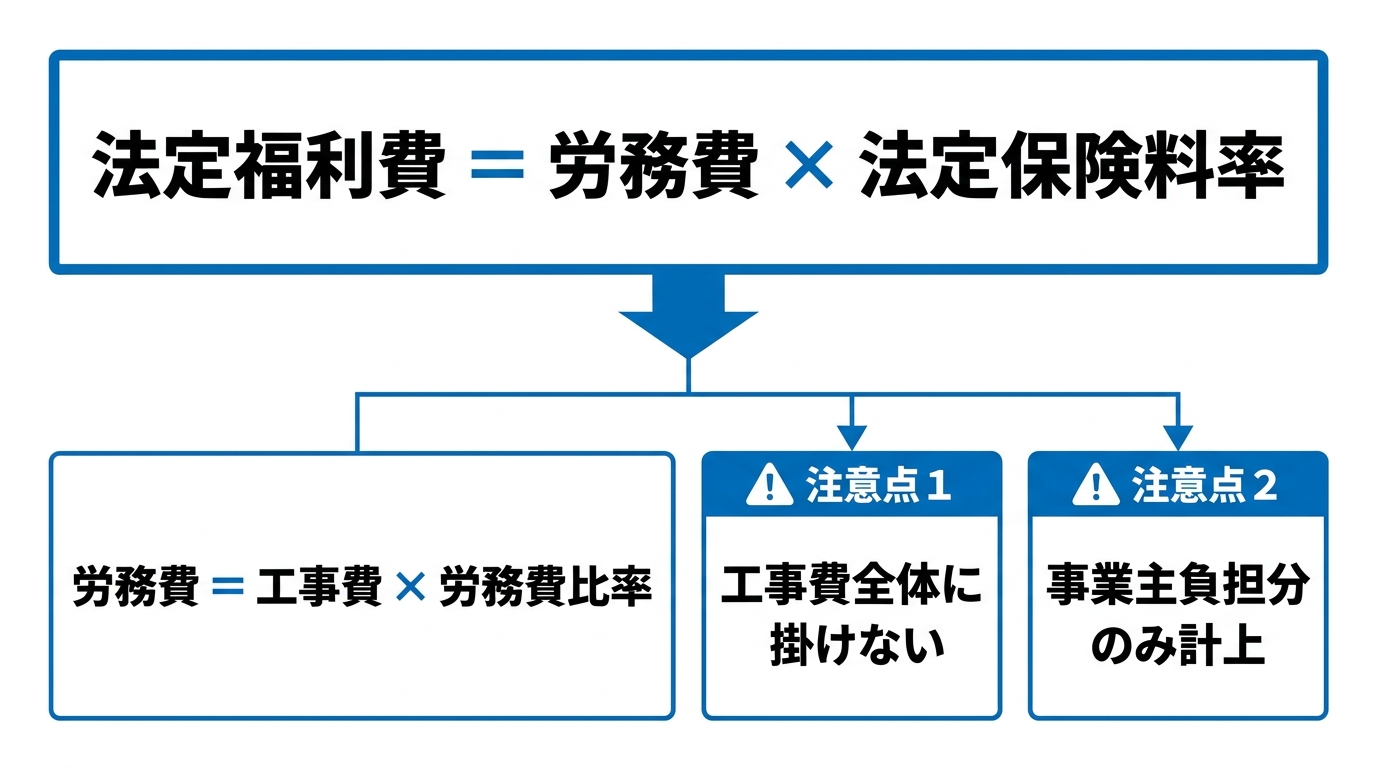
見積書に計上する法定福利費は、次の計算式で算出するのが標準的な方法です。
基本の計算式
法定福利費 = 労務費 × 法定保険料率
ポイントは、工事費全体ではなく労務費をベースに計算することです。法定福利費は人件費に連動して発生する費用なので、材料費や機械経費を含む工事費に料率を掛けると過大になります。
労務費が個別に積算できていない場合は、次の式で概算します。
労務費 = 工事費 × 労務費比率
労務費比率は工種によって大きく異なります。手間の比重が大きい工種(内装、左官など)は労務費比率が高く、材料の比重が大きい工種では低くなります。自社の過去の工事実績から、工種ごとの労務費比率を把握しておくことが概算精度の土台になります。
計算例でシミュレーション
具体的な数字で流れを確認します。工事費1,000万円、労務費比率40%、法定保険料率16%と仮定した場合です。
- 労務費を算出: 1,000万円 × 40% = 400万円
- 法定福利費を算出: 400万円 × 16% = 64万円
この64万円が、見積書に内訳明示する法定福利費の目安になります。工事費の6%強に相当する金額であり、これを見積に載せずに受注すると、その分がそのまま会社の持ち出しになる計算です。
より正確に出したい場合は、概算式ではなく積み上げで計算します。工事に投入する作業員ごとの賃金(人工数 × 日額)を拾い、その合計に自社の実効料率を掛ける方法です。手間はかかりますが、大きな工事や労務比重の高い工事では、概算式との差が数十万円単位になることもあります。工事の規模と性質に応じて、概算式と積み上げ式を使い分けてください。
よくある計算ミスと注意点
法定福利費の計算では、次のようなミスが起こりがちです。
- 工事費全体に料率を掛けてしまう: 労務費ベースが原則。工事費ベースで計算すると2〜3倍の過大計上になり、元請から指摘される
- 従業員負担分まで含めてしまう: 見積書に計上するのは事業主負担分のみ。給与から天引きする本人負担分は含めない
- 古い料率を使い続けている: 健康保険・雇用保険の料率は年度で変わる。前年のテンプレートを流用すると料率がズレる
- 労務費比率を全工種一律にしている: 工種による差が大きいため、実績に基づいて工種別に設定する
計算そのものは単純な掛け算なので、ミスの多くは「ベースにする数字」と「料率の鮮度」から生まれます。見積テンプレートの料率を毎年度更新する仕組みにしておくと防ぎやすくなります。
法定福利費を見積書に反映する方法
計算した法定福利費は、見積書に内訳として明示します。ここは元請との関係にも関わる実務ポイントです。
内訳明示が求められる背景
かつての建設業では、社会保険に加入しない会社ほど経費が浮き、価格競争で有利になるといういびつな構造がありました。これを是正するため、国土交通省は業界団体とともに社会保険加入対策を進め、法定福利費を内訳明示した見積書(標準見積書)の活用を促進しています(出典:国土交通省「建設業における社会保険加入対策について」)。
下請企業が法定福利費を明示して見積もり、元請がそれを尊重して契約する。この流れが定着することで、保険加入のコストを適正に転嫁できるようにする趣旨です。法定福利費を理由なく削減する行為は、建設業法の不当に低い請負代金の禁止に抵触するおそれがあるとされています。
見積書への記載方法と記載例
標準見積書では、見積金額の内訳として法定福利費を別枠で記載します。記載する項目は次のとおりです。
- 対象となる労務費の額
- 適用した法定保険料率(保険の種類ごと、または合計率)
- 法定福利費の額(労務費 × 料率)
記載例のイメージは次のようになります。
| 項目 | 金額 |
|---|---|
| 工事価格(法定福利費を除く) | 9,360,000円 |
| 法定福利費(労務費400万円 × 16%) | 640,000円 |
| 見積金額合計(税抜) | 10,000,000円 |
大切なのは、根拠(労務費と料率)をセットで示すことです。金額だけを載せると、元請から「算出根拠は?」と確認が入ったときに説明できません。逆に根拠が明確な見積書は、価格交渉の場面で法定福利費を守る盾になります。専門工事業の各団体が工種別の標準見積書の様式を公開しているので、自社の工種のものを入手して雛形にするのが近道です。
なお、値引き交渉になった場合でも、法定福利費の欄には手を付けず、工事価格側で調整するのが筋です。法定福利費まで一緒に値引くと「保険料を削って受注した」形になり、内訳明示の意味がなくなります。追加工事や設計変更で労務費が増えたときも、増えた労務費に応じて法定福利費を再計算して変更見積に反映しましょう。
標準見積書の様式で法定福利費を明示するには、その土台として労務費や原価の内訳が工事ごとに整理されていることが欠かせません。階層型の見積作成と工事別の原価・粗利管理を一つの画面にまとめられるのが工事管理システムuconnectです(30日間無料・初期費用0円)。
法定福利費に関する法律と義務
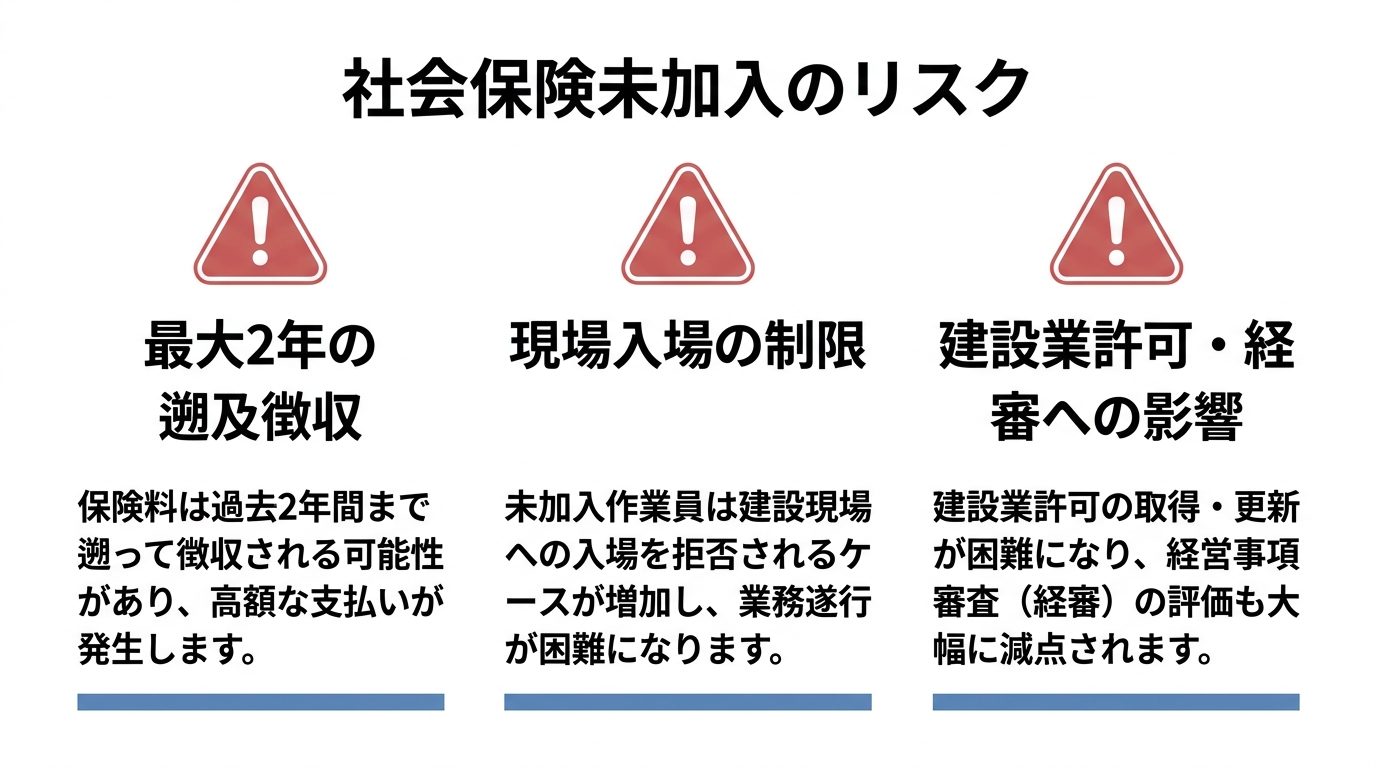
法定福利費は、支払わなければ済む費用ではなく、未加入・未払いには明確なリスクがあります。
社会保険の加入義務
法人であれば従業員数にかかわらず、健康保険・厚生年金への加入が義務です。個人事業所でも常時5人以上の従業員を使用する場合は原則として加入義務があります(建設業を含む適用業種の場合)。雇用保険・労災保険は、労働者を1人でも雇えば加入が必要です。
建設業では、建設業許可・更新時の確認や経営事項審査でも社会保険の加入状況がチェックされます。2020年10月の建設業法改正により、適切な社会保険への加入は建設業許可の要件そのものになりました。未加入のままでは許可の取得・更新ができず、公共工事の受注にも民間の元請との取引にも支障が出る構造になっています。
未加入・未払いのリスク
社会保険の未加入・保険料の未払いには、次のようなリスクがあります。
- 遡及徴収: 加入義務があったのに未加入だった場合、さかのぼって保険料を徴収される(最大2年分)。まとまった金額の一括負担になり、資金繰りに直撃する
- 現場入場の制限: 国土交通省の下請指導ガイドラインに基づき、適切な保険に未加入の作業員は現場入場を認めない運用が広がっている
- 許可・受注への影響: 建設業許可の取得・更新や経営事項審査で不利になり、受注機会を失う
- 人材確保への影響: 社会保険の整っていない会社は、若手の採用でまず選ばれない。ハローワークの求人票にも保険の加入状況は表示され、募集段階で必ず比較される
法定福利費は確かに小さくない負担です。ただ、未加入のリスクと比べれば、見積書で適正に転嫁しながら加入を維持するほうが、経営としてはるかに合理的です。負担を「どう減らすか」ではなく「どう見積に載せて回収するか」で考えるのが現実的な向き合い方になります。
法定福利費に関するよくある質問
最後に、法定福利費についてよく聞かれる質問に答えます。
一人親方にも法定福利費はありますか?
従業員を雇用していない一人親方は、健康保険は国民健康保険、年金は国民年金に自分で加入するのが基本で、会社負担としての法定福利費は発生しません。労災保険は労働者ではないため対象外ですが、建設業の一人親方は特別加入制度を利用できます。なお、実態は雇用なのに一人親方として扱う「偽装一人親方」は、下請指導ガイドラインでも問題とされている点に注意してください。
法定福利費は下請でも見積書に書くべきですか?
書くべきです。標準見積書の趣旨は、まさに下請企業が法定福利費を明示して元請に適正に請求できるようにすることにあります。二次下請・三次下請であっても、自社が雇用する作業員の法定福利費は自社の見積書に明示します。
端数はどう処理すればよいですか?
法定福利費の見積計上額は概算なので、円未満の端数処理(四捨五入など)を社内で統一しておけば実務上は問題ありません。実際の保険料納付額は、標準報酬月額に基づいて保険ごとの規定で計算されるため、見積上の概算と会計上の実額は一致しなくて構いません。
賞与にも法定福利費はかかりますか?
かかります。健康保険・介護保険・厚生年金は、月々の給与だけでなく賞与(標準賞与額)にも同じ料率で保険料が発生し、会社負担分も同様です。雇用保険も賞与を含む賃金総額が対象になります。年間の法定福利費を見込むときは、賞与分を忘れずに織り込んでください。
元請から法定福利費分の減額を求められたらどうすればよいですか?
まず、見積書の根拠(労務費と料率)を示して説明することが第一歩です。法定福利費は法律上の義務に基づく費用であり、値引きの調整弁にできる性質のものではありません。国土交通省の下請指導ガイドラインでも、元請には法定福利費を尊重した見積・契約が求められています。根拠を示しても一方的に削られる場合は、建設業法上の不当に低い請負代金に当たる可能性があり、国土交通省や都道府県の建設業担当窓口、建設業取引適正化センターなどに相談する選択肢もあります。
法定福利費は工事原価に入りますか?
現場の作業員に対応する法定福利費は、工事原価(労務費または経費)として工事ごとに配賦するのが建設業会計の考え方です。本社スタッフ分は一般管理費に計上します。工事別の採算を正確に見るには、法定福利費まで含めて工事原価を把握しておくことが大切です。
法定福利費の計上を支える工事ごとの数字の管理

ここまで見てきたとおり、法定福利費を見積書に正しく計上するには、その前提として工事ごとの労務費や原価が整理されている必要があります。Excelでの管理では、工事が増えるほど集計が追いつかず、見積のたびに数字を拾い直すことになりがちです。
こうした課題を解決する選択肢の一つが、工事管理システム「uconnect」です。工事ごとの売上と原価をリアルタイムで集計し、粗利をすぐに確認できるため、法定福利費の根拠となる数字を探し回る手間が減ります。階層型の見積・実行予算機能を使えば、見積段階から内訳を整理した状態で管理できます。
- 工事別のリアルタイム粗利管理: 工事ごとの売上・原価・粗利をいつでも確認できる
- 階層型見積・実行予算: 内訳を階層で整理した見積書を作成し、実行予算と紐付けられる
- 帳票の一元管理: 見積から発注・請求までを一元管理し、転記ミスと二重入力を防ぐ
- 会計ソフト連携: 弥生会計・freee・マネーフォワードクラウドと連携できる
初期費用は無料、月額7,920円(税込)から使えて、30日間の無料トライアルがあります。デジタル化・AI導入補助金2026にも対応しているため、導入コストを抑えて始められます。
自社の業務フローに合うかどうかを事前に判定できる導入適合性チェックも用意されています。
まとめ
最後に、この記事の要点を整理します。
- 法定福利費は法律で義務付けられた社会保険料の会社負担分で、建設業では目安として労務費の16%前後になる
- 内訳は健康保険・介護保険・厚生年金・子ども・子育て拠出金・雇用保険・労災保険の6種類。料率は毎年度改定されるため、協会けんぽ・日本年金機構・厚生労働省の公式情報で確認する
- 計算式は「労務費 × 法定保険料率」。工事費全体に料率を掛けない、事業主負担分のみ計上する、の2点がミス防止の要
- 見積書には労務費と料率の根拠つきで法定福利費を内訳明示する。標準見積書の様式を雛形にすると導入しやすい
- 未加入には遡及徴収・現場入場制限・許可や受注への影響といったリスクがあり、見積で適正に転嫁しながら加入を維持するのが合理的
まずは自社の見積テンプレートを開いて、法定福利費の欄と適用料率が最新年度のものになっているかを確認するところから始めてみてください。
あなたにおすすめの記事
工事見積書の書き方ガイド|内訳・テンプレート・法定福利費まで解説
工事見積書の書き方を基本から解説。記載項目・費用内訳・法定福利費・テンプレート選びまで、建設業の見積書作成に必要な知識をまとめました。
労務費とは|建設業の人件費との違い・計算方法・削減のコツを解説
労務費とは製造・施工に直接かかわる労働の対価。本記事では建設業を中心に、人件費との違い・直接/間接の区分・内訳・計算方法・削減のコツ・価格交渉まで実務目線で解説します。

法定福利費とは?内訳・計算方法と建設業の見積書記載を解説
法定福利費とは法律で義務づけられた社会保険料などの事業主負担分です。健康保険・厚生年金の内訳と令和8年度の計算方法、建設業の見積書への内訳明示ルールまで実務目線で解説します。